
Europa y Rusia: Relación irremplazable
Durante décadas, la Unión Europea y Rusia desarrollaron una intensa interdependencia económica. Rusia ponía sus vastas reservas de hidrocarburos a disposición del continente y, a cambio, la UE financiaba la economía del estado ruso. Esta interdependencia se rompió bruscamente tras la invasión rusa de Ucrania, que obligó a la UE a repensar su relación energética con Moscú.
Desde Bruselas se redujo la dependencia de Rusia con una estrategia en base a tres ejes: reducción del consumo, aumento de la producción doméstica y diversificación de proveedores. Gracias a esta estrategia, Rusia ha pasado de ser el mayor proveedor energético de la UE a tener un papel testimonial en tiempo récord.
Por el lado ruso, la pérdida de su mayor cliente le obligaba también a repensar su estrategia y, con la proximidad y buena sintonía con un mercado mayúsculo como es el chino, todas las miradas se dirigieron a Pekín pero, ¿puede Rusia sustituir a Europa por China?
Infraestructuras
Las relaciones energéticas entre Europa y Rusia se asentaron en los años 70, cuando la Unión Soviética construyó sus infraestructuras gasísticas y petroleras para abastecer al mercado europeo. A partir de aquí, la relación energética comenzó a expandirse significativamente y para las primeras décadas de los 2000 más de la mitad del comercio exterior ruso dependía de la Unión Europea.
De hecho, la importancia de Europa para el comercio ruso no se redujo por debajo del 40% hasta 2019. Así, Rusia llegó a proveer a Europa con 150 billones de metros cúbicos de gas en 2021, antes de la invasión de Ucrania. Por ponerlo en perspectiva, durante ese mismo periodo Rusia vendió unos 33 billones de metros cúbicos a toda Asia.
Está situación de profunda interdependencia ya preocupaba antes de la guerra y las dos partes trataron de reducirla. La Unión Europea presentó en 2021 su plan Fit for 55 que pretendía reducir significativamente su dependencia de los combustibles fósiles para 2030 y, por tanto, de Rusia.
Desde Moscú también eran conscientes de la necesidad de buscar nuevos mercados y ya en 2006 firmaron un memorándum de entendimiento con Pekín para la construcción de un gasoducto desde Yamal hasta China. Sin embargo, no es hasta la guerra de Ucrania cuando la situación definitivamente se rompe.
Tras el conflicto, las relaciones económicas entre Rusia y China se reforzaron. En 2022 los intercambios comerciales entre ambos alcanzaron la cifra récord de 190.000 millones, una subida del 29% respecto al año anterior. En 2023 el récord volvió a superarse alcanzando los 240.000 millones. China ya compra la mitad del petróleo que vende Rusia y, en conjunto con India, suponen el 90% de sus ventas totales de petróleo.
Con todo, no sólo sus relaciones energéticas han crecido significativamente, sino que además lo esperable es que continúen haciéndolo en el futuro, algo a lo que ya se han mostrado dispuestos. Las cifras muestran claramente que las relaciones energéticas entre Moscú y Pekín están alcanzando niveles sin precedentes ¿es suficiente para sustituir a Europa? La clave está en las infraestructuras.
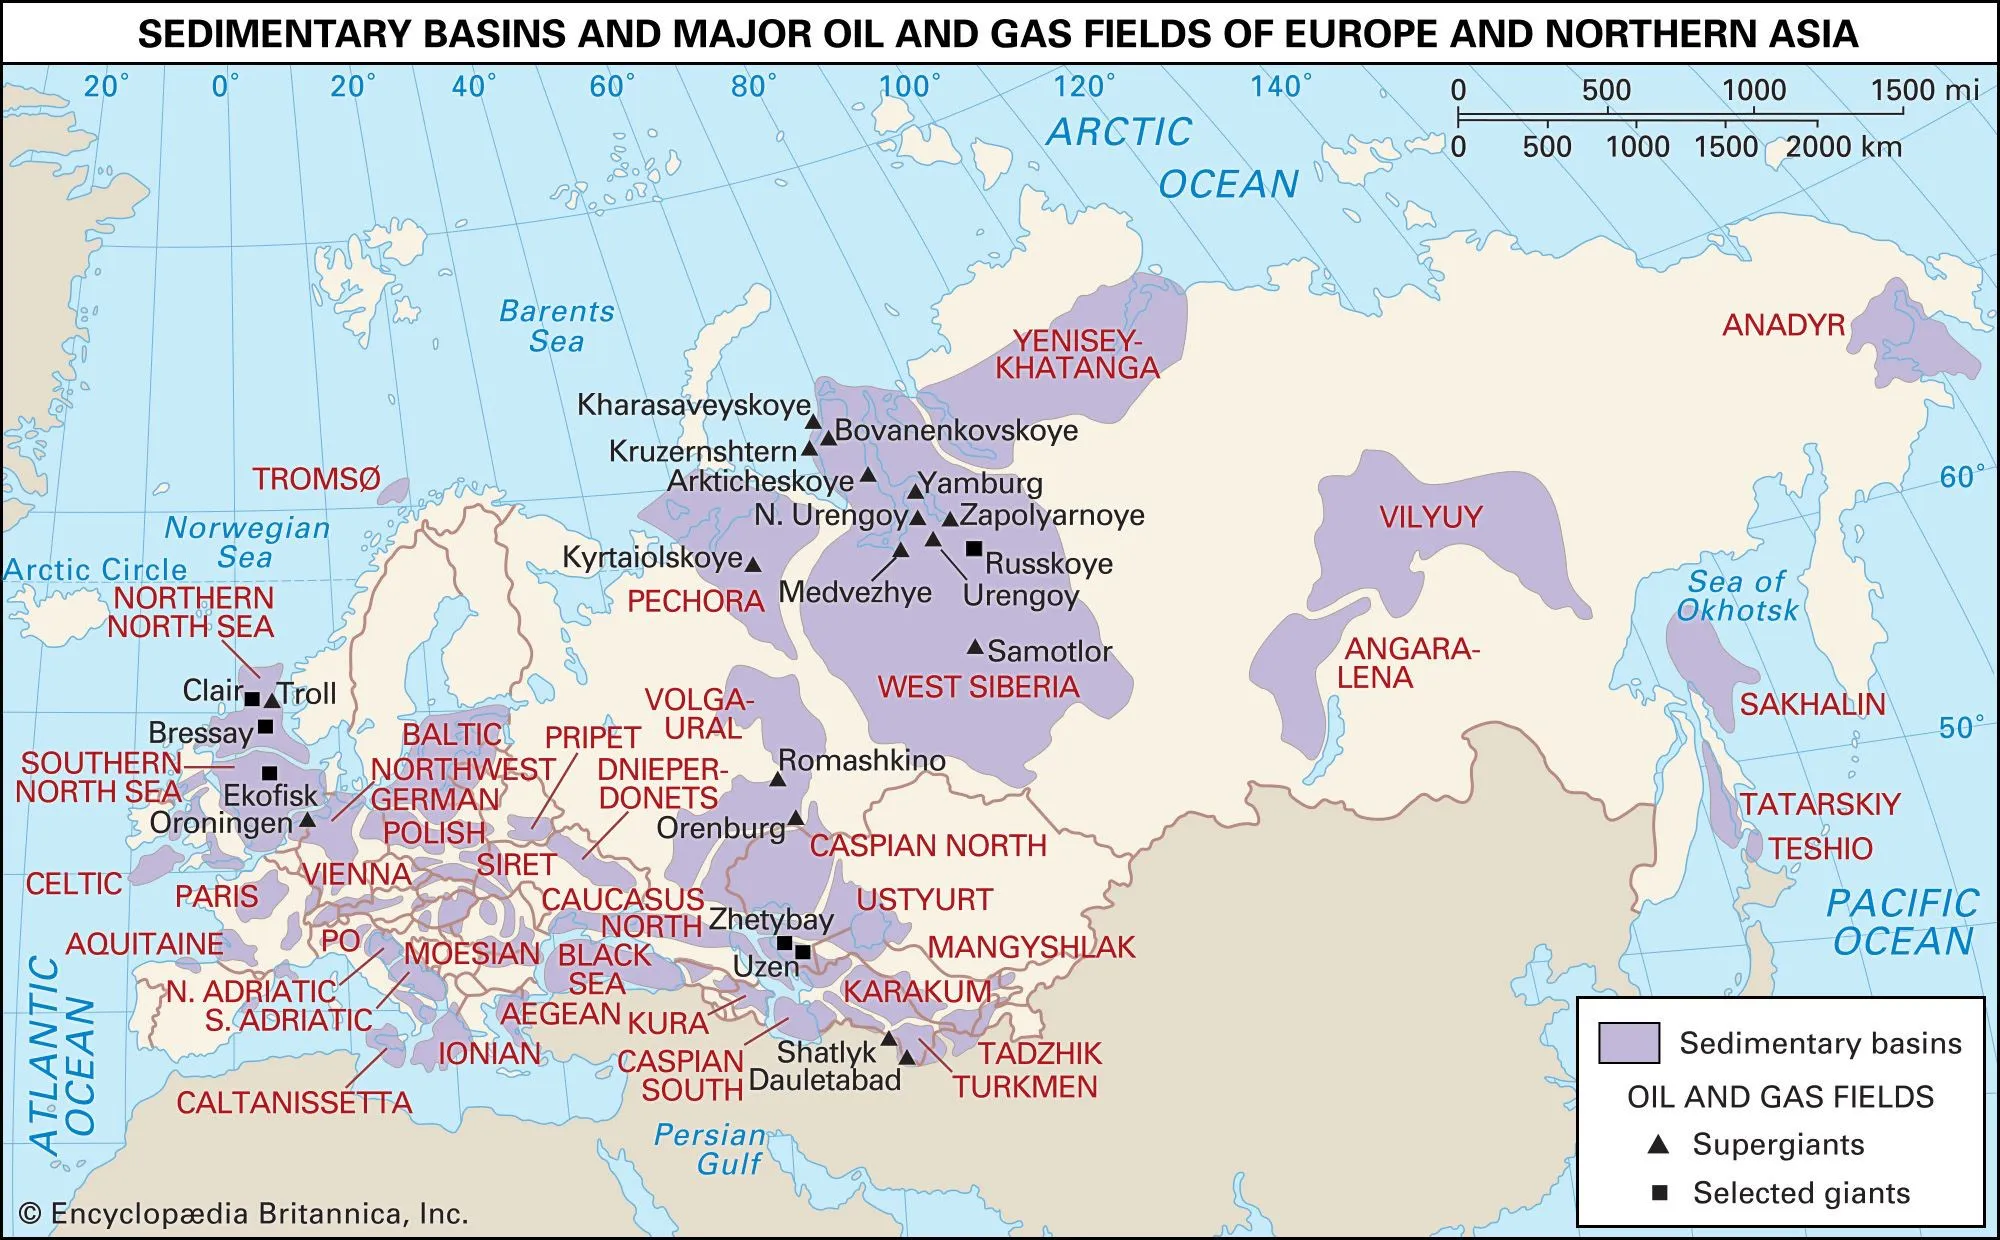
Para analizar si Rusia puede enviar su gas hasta China lo primero que hay tener en cuenta es la ubicación del propio gas. La mayoría de los yacimientos se encuentran en la cuenca petrolífera de Siberia Occidental, que es la mayor cuenca de hidrocarburos del mundo. Los dos yacimientos más grandes, Urengoy y Yamburg, se encuentran en el norte de esta zona y son, respectivamente, el segundo y tercer yacimiento de gas natural más grandes del mundo.
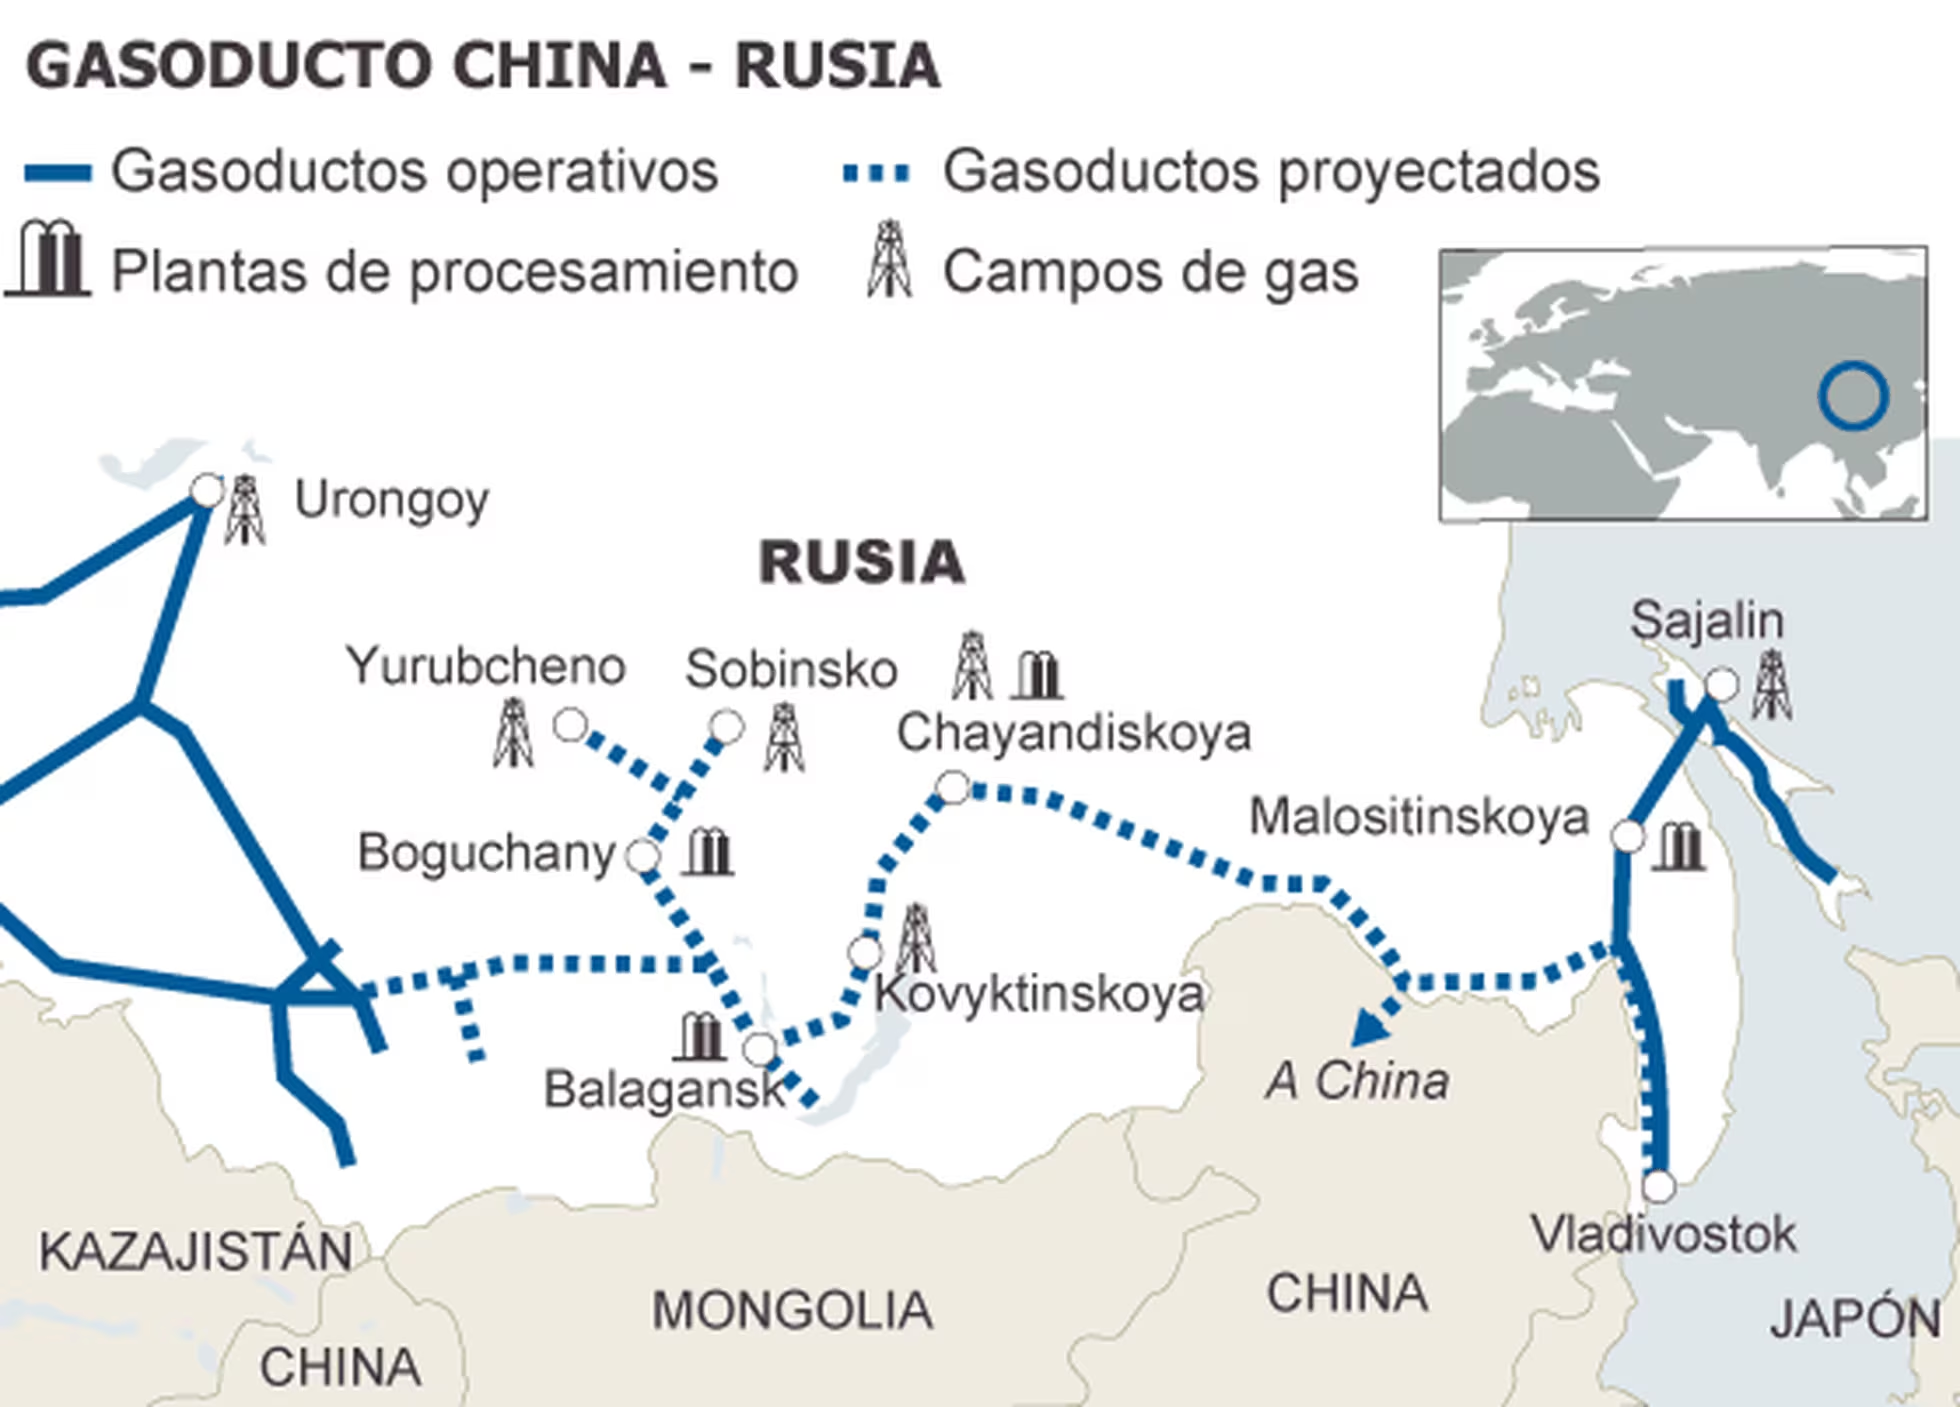
En el este del país encontramos el yacimiento de Chayanda que se calcula que contiene 1,24 billones de metros cúbicos de gas, unas 6 veces menos que el yacimiento de Yamburg y 8 veces menos que Urengoy.
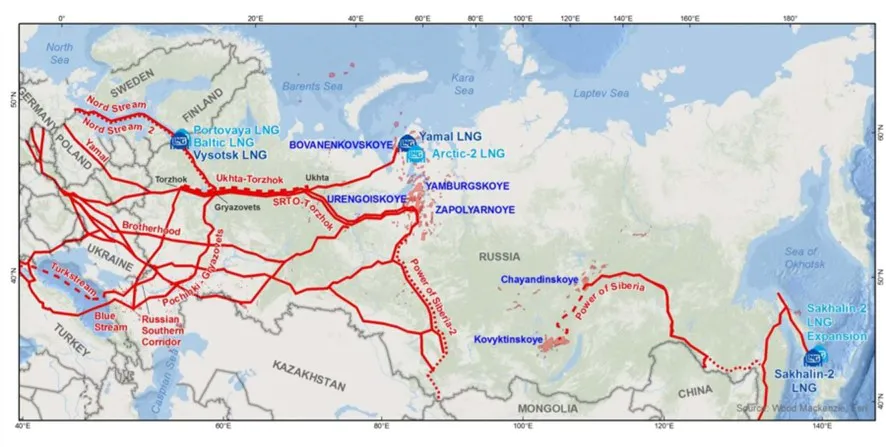
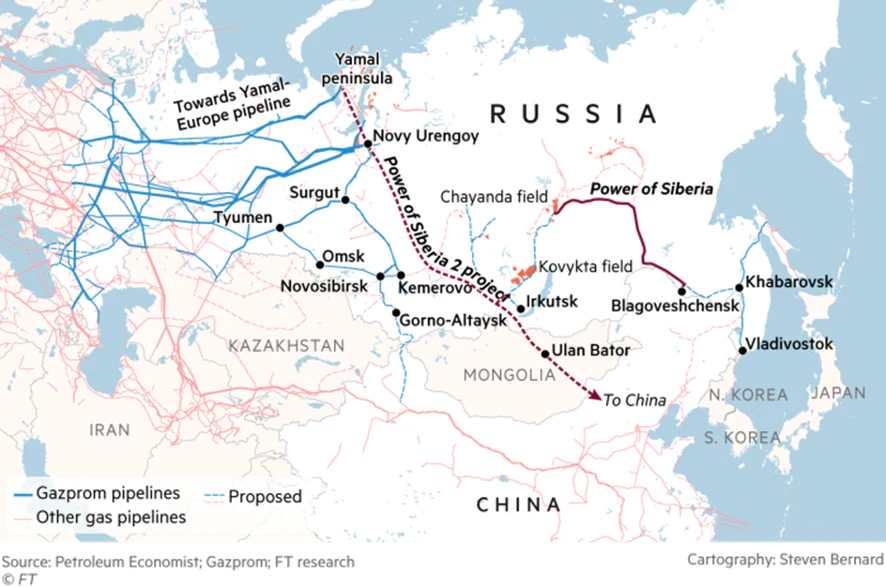
Teniendo esto en cuenta, como es lógico, la infraestructura energética rusa refleja el posicionamiento geográfico de sus reservas y se concentra en su inmensa mayoría en proveer a Europa, destino mucho más cercano a estas. Rusia posee un gasoducto que lo conecta con China, el Poder de Siberia.
Se espera que alcance su máxima capacidad para 2030, cuando exportará 10 billones de metros cúbicos al año, lo cual es una figura insignificante comparada con los flujos gasísticos que iban hacia Europa. Sólo el Nord Stream 1 transportó 59 billones de metros cúbicos a Europa en 2021, seis veces más.
Para solventar esta situación, Moscú y Pekín se han puesto a desarrollar nuevos proyectos, entre los que destaca el Poder de Siberia 2. Cuando esté terminado podrá suministrar a China 50 billones de metros cúbicos al año desde los yacimientos de Yamburg y Yamal. Sin embargo, este gasoducto no estará listo hasta, como pronto, 2030. De hecho, se esperaba que la construcción empezara este mismo 2024, pero se está retrasando por divergencias respecto al precio entre los dos países y el inicio de las obras es incierto en este momento.
Según las previsiones optimistas del gobierno ruso y, asumiendo que el Poder de Siberia 2 se construye a tiempo y que ambos Poder de Siberia operan a su máxima capacidad, Rusia sería capaz de enviar a China 88 billones de metros cúbicos de gas para 2030. Poco más de la mitad de lo que envió a Europa en 2021.
Como vemos, en términos de gasoductos no es posible para Rusia sustituir a Europa, pero estos no son la única manera de transportar gas, también puede hacerse tras un proceso de licuefacción que convierta el gas en Gas Natural Licuado (GNL) y transportarse en barcos. En estos momentos, Rusia posee dos grandes plantas de licuefacción, la terminal de Yamal y la terminal Sajalín 2. Además, posee otras dos plantas de menor tamaño, la de Vysotsk y la de Portovaya.
La producción combinada de todas ellas podría generar el equivalente a 41 billones de metros cúbicos de gas. De nuevo, a máximo rendimiento no podrían igualar, todas juntas, las cantidades del Nord Stream 1. Además, es realmente dificil que estas plantas operen a máxima capacidad ya que se enfrentan a retos logísticos considerables.
En primer lugar, la terminal de Yamal se encuentra en el círculo Ártico, una localización poco propicia para el suministro a China ya que durante los meses de invierno las placas de hielo impiden el paso de los barcos convencionales por la ruta marítima del Norte.
Para solventar este problema, Rusia se apoya en barcos rompehielos ARC7 que sí podrían transitar esa ruta. Sin embargo, estos barcos son dependientes de piezas occidentales, lo que pone en cuestión la sostenibilidad de la flota tras las sanciones. Además, buena parte de la flota necesaria para aprovechar la máxima capacidad de la planta está todavía por construir.
Rusia conoce estas limitaciones y está desarrollando un nuevo proyecto para aumentar su capacidad respecto al GNL. Una nueva terminal “Artic LNG – 2” que debería completar su construcción este año y sería la mayor planta de este tipo del mundo. Decimos debería, ya que las sanciones occidentales han supuesto el abandono de las empresas extranjeras del proyecto, que ahora tiene un futuro incierto.
Economía
A parte de las infraestructuras, otro factor clave es el económico. Rusia vende energía a China con importantes descuentos, lo que hace que como cliente sea menos rentable que Europa. Por ejemplo, durante el periodo 2015-2019, Alemania pagó 220$ de media por cada 1.000 metros cúbicos de gas.
Descontando los costes del transporte, esto dejaba a Rusia un beneficio de 155$ por cada 1.000 metros cúbicos. En el caso de China, asumiendo el mismo precio del petróleo (el precio del gas es muy dependiente del petróleo) los 1.000 metros cúbicos se pagan a 170$ que, descontando costes, le dejan a Rusia un beneficio de 73$.
Desde abril de 2022, el descuento medio que obtiene China de Rusia es del 11%. En marzo de 2023 las compras de petróleo ruso por parte de China alcanzaron su récord con más de 2,2 millones de barriles diarios. Esto supone 1,5 veces más que durante el mismo periodo del año anterior. Sin embargo, debido a los descuentos, sólo supone un 3% más en términos de valor. Con respecto al gas, la situación se profundiza con Rusia llegando a vender gas a China a la mitad de precio que lo vendía a Europa.
En definitiva, con la pérdida del mercado europeo, Rusia se ha quedado sin margen de maniobra y depende principalmente de China e India para dar salida a sus recursos. Esto implica que ambos han ganado gran poder de negociación y pueden imponer sus condiciones a Moscú sabiendo de su necesidad por vender. Además, todo parece indicar que la situación no sólo se mantendrá, sino que se agravará en el futuro.
China tiene bastantes alternativas para comprar, especialmente en Asia Central, y en los próximos años grandes volúmenes de GNL procedentes de Estados Unidos y Qatar entrarán en el mercado bajando los precios.
Por otro lado, su capacidad para aumentar su relación energética es limitada. China ya importa todo el petróleo del que Rusia le puede proveer y la falta de infraestructuras gasísticas impone también grandes limitaciones a la hora de aumentar el suministro. Las sanciones también son un factor que ha motivado que grandes empresas chinas pongan en pausa proyectos energéticos por miedo a ser sancionadas.
Por todo esto, no, Rusia no puede sustituir a Europa por China. Su infraestructura está construida para abastecer a Europa por medio de gasoductos y oleoductos y los planes para revertirlo tardarán muchos años en estar operativos, necesitarán gran financiación y, aun así, en el mejor de los casos solo podrán compensar una parte de la pérdida que supone el mercado europeo.