
La economía española: Del rescate al auge de 2026 (Parte 1/2)
La economía española: límites del crecimiento y futuro (Parte 2/2)
El producto interior bruto español cerró el año 2025 con un crecimiento del 2,8%, encadenando tres años consecutivos de expansión económica cercana al 3% anual. Este dinamismo, que contrasta con la salud económica de socios europeos como Francia, Alemania o el Reino Unido, ha permitido que la economía española haya superado los niveles de actividad pre-pandemia, reducido el desempleo a mínimos de quince años —9.9% en el cuarto trimestre de 2025— y mejorado sus indicadores fiscales, lo que ha llevado a agencias de calificación crediticia como S&P a elevar el rating soberano español hasta 'A+' con perspectiva estable.
Sin embargo, el excepcionalismo español descansa sobre desequilibrios estructurales que podrían amenazar la sostenibilidad del modelo de crecimiento a medio plazo, entre los que destacan el estancamiento de la productividad, la elevada dependencia de sectores de bajo valor añadido, la crisis de vivienda o la fragmentación política. El objetivo de este artículo es, por tanto, analizar las luces y las sombras del actual momento económico español desde una perspectiva estrictamente personal y ajena a mi rol profesional, motivada por el interés de profundizar en la historia reciente del país.
Historia reciente de la economía española
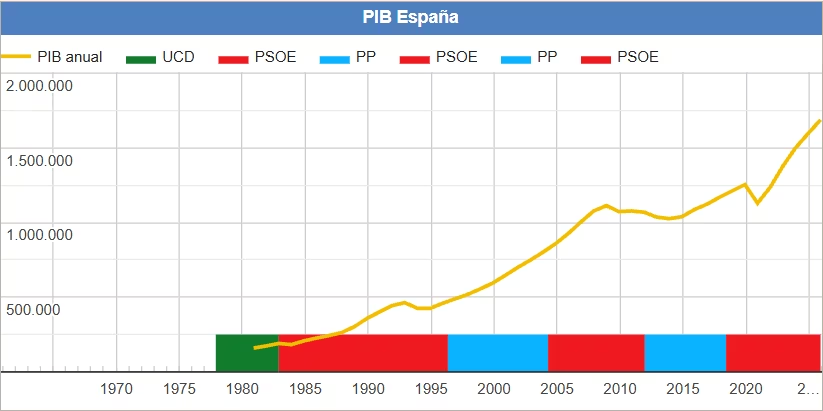
Entre 1999 y 2007, el PIB español creció a una tasa media superior al 3,5% anual, el desempleo descendió desde el 19% de mediados de la década de 1990 hasta el 8% —el mínimo histórico— y la renta per cápita llegó a superar a la italiana, rebasando el 100% de la media europea. El principal motor de este crecimiento fue la construcción, un sector que, en 2007, llegó a iniciar en España más viviendas que en la suma de Alemania, Francia e Italia, representando la inversión en obra civil y edificación residencial y no residencial en torno al 18% del PIB y el 14% del empleo total.
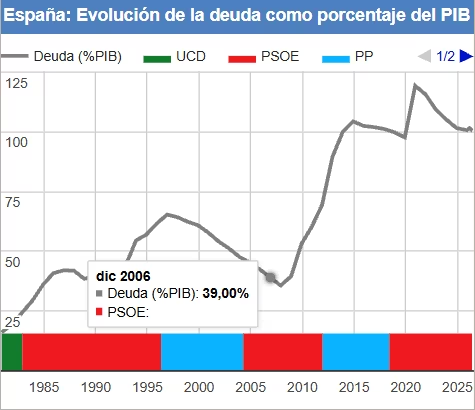
Los ingresos tributarios derivados del boom inmobiliario permitieron al gobierno de Rodríguez Zapatero cerrar 2007 con un superávit presupuestario del 2% del PIB y una deuda pública del 36% de la producción nacional, por debajo de la de países como Alemania, Francia o el Reino Unido. Todo ello facilitó que, en aquellos años, el tipo de interés de los bonos soberanos españoles se negociara con diferenciales de apenas 20 o 30 puntos básicos sobre el Bund alemán, reflejo de la confianza de los mercados en la solvencia del Estado.
No obstante, esta coyuntura ocultaba desequilibrios estructurales. Los bajos tipos de interés, calibrados para una economía que reflejaba fundamentalmente las necesidades alemanas, sumados a la desaparición del riesgo cambiario derivado de la entrada en vigor del euro en el año 2002, propiciaron un exceso de flujos de crédito desde los bancos del norte hacia las economías prestatarias del sur, con una mayor inflación y rentabilidad esperada.
En el caso de España, el exceso de liquidez exterior confluyó con un entorno institucional y cultural idóneo para la especulación, en el que el urbanismo se había convertido en la principal vía de financiación para los ayuntamientos y en el que las cajas de ahorro —entidades regionales que llegaron a concentrar, aproximadamente, el 50% de los activos del sistema bancario español— operaban con una gran laxitud financiera en la concesión de crédito. Ello, sumado a las bonificaciones fiscales por la compra de vivienda o a una arraigada ‘cultura de la propiedad’, alimentó el gasto corriente y propició un exceso de inversión en activos poco productivos, como la ya mencionada vivienda.
España cerró 2007 con un déficit por cuenta corriente que alcanzaba el 10% del PIB; un crédito privado que, entre 2004 y 2007, había crecido a tasas del 23% anual; unos préstamos vinculados al sector inmobiliario que suponían el 62% de la financiación bancaria al sector privado; una deuda bruta de hogares y empresas no financieras que se elevaba hasta el 227% del PIB; y unos costes laborales en auge que, sin acceso a la devaluación, el país no podía corregir de manera automática.
La quiebra de Lehman Brothers en septiembre de 2008 hizo aflorar estas vulnerabilidades y precipitó la crisis en el sur de Europa, exponiendo la repentina interrupción del crédito internacional, el colapso en la demanda de vivienda, la insolvencia de los promotores inmobiliarios y la insostenibilidad de la estructura de deuda privada que había sostenido el auge de la economía española. Así, entre 2008 y 2013, el PIB se contrajo un 9% acumulado, mientras que el desempleo creció desde el 8% en 2007 hasta el 26% —con la tasa de paro juvenil llegando a superar el 55%— en el primer trimestre de 2013.
Un sector particularmente afectado fue el de las cajas de ahorro, cuya tasa de morosidad en el segmento de préstamos a promotores y constructores se disparó desde el 0,6% en 2007 hasta el 25% en 2012. A modo de ejemplo, Bankia, una entidad surgida de la fusión de siete cajas, fue nacionalizada en mayo de 2012 y requirió inyecciones de capital por importe de 23.500 millones de euros para evitar su colapso.
En junio de 2012, ante la incapacidad de España de sanear su sistema bancario sin disparar la prima de riesgo soberana, la eurozona aprobó una línea de crédito de hasta 100.000 millones de euros para la recapitalización bancaria, de los que finalmente se desembolsaron 41.300 millones. La asunción por parte del Estado de parte de las pérdidas generadas en el sector privado, sumadas a la abrupta caída de los ingresos tributarios y al drástico aumento del gasto en prestaciones por desempleo, disparó la deuda pública desde el 36% del PIB en 2007 hasta el 98% en 2014.
Pese a que el rescate español fue específicamente bancario y no incluyó las severas condiciones de política fiscal que caracterizaron los memorándums de entendimiento de la troika en países como Grecia, Irlanda, Portugal o Chipre, el gobierno de Mariano Rajoy respondió a la crisis con un programa de ajustes fiscales de 65.000 millones de euros que incluyeron una subida del IVA del 18% al 21%, la reducción en la remuneración de los 2,8 millones de empleados públicos, la congelación de determinadas pensiones y prestaciones y recortes en la inversión pública. Además, en 2012, el Gobierno aprobó una reforma laboral orientada a incrementar la flexibilidad del mercado de trabajo mediante medidas como el abaratamiento de los despidos, la introducción de mayor flexibilidad de horarios y jornadas dentro de las empresas y la priorización de los convenios de empresa frente a los sectoriales.
Si bien BBVA Research estima que la reforma contribuyó al mantenimiento y la creación de cerca de un millón de empleos entre 2013 y 2015, las medidas mermaron las rentas medias, deterioraron la calidad de los sistemas sanitario y educativo, elevaron el número de españoles en riesgo de exclusión social y empujaron a miles de titulados universitarios a emigrar a países como el Reino Unido, Francia o Alemania. En el plano político, formaciones como Podemos, Ciudadanos y Vox surgieron como respuesta a las protestas del 15-M y al descrédito de la clase política, irrumpiendo en el Parlamento en 2015 y fragmentando un sistema de partidos que, hasta entonces, había girado en torno al bipartidismo del PP y del PSOE.
España superó técnicamente la recesión en el segundo trimestre de 2013, con el PIB registrando un crecimiento del 1,4% en 2014 y del 3,2% en 2015. Este dinamismo respondió a la confluencia de factores como la moderación de los costes de contratación y de los salarios, el desplome del precio del petróleo impulsado por la revolución del ‘shale’ en Estados Unidos, el abaratamiento de la financiación propiciado por el programa de ‘Quantitative Easing’ del Banco Central Europeo y la recuperación del turismo en un contexto de inestabilidad en los competidores mediterráneos como consecuencia de las Primaveras Árabes.
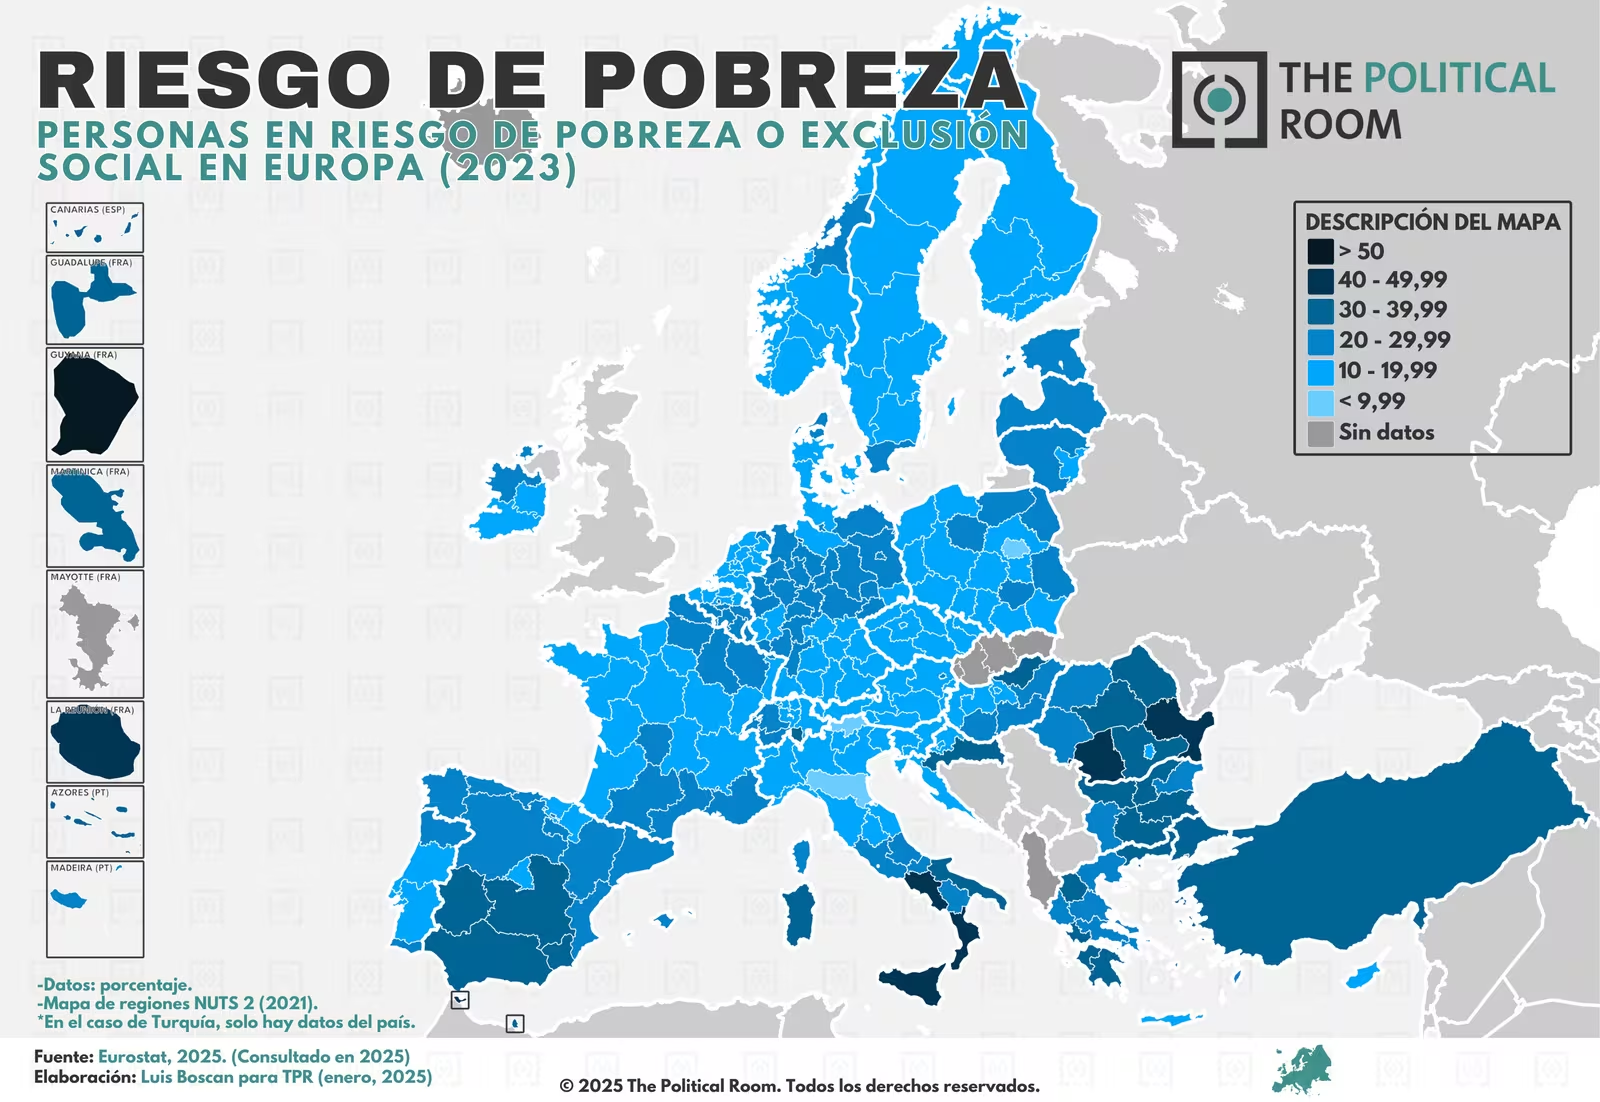
Aunque la economía española recuperó el nivel de actividad precrisis en 2017 y el desempleo descendió hasta el 14% en 2019, la hostelería y el turismo, dos sectores caracterizados por la intensidad en mano de obra, la temporalidad, los bajos salarios y la escasa productividad, reemplazaron a la construcción como motor del empleo. Al mismo tiempo, el incremento de la competitividad de las exportaciones, que crecieron desde el 24% del PIB en 2009 hasta el 34% en 2014, se produjo a costa de la reducción de la participación de los salarios en la renta nacional. A estas debilidades se sumaron factores como la escasa inversión en I+D —que se mantuvo en torno al 1,2% del PIB, muy por debajo de la media europea— y un déficit estructural que elevó la deuda pública a niveles del 98% en 2019.
El confinamiento de primavera de 2020 a causa de la pandemia de COVID-19 y el consiguiente colapso del turismo provocaron una nueva contracción en el PIB del 11,3%, más que en ningún otro gran país europeo. A fin de evitar una destrucción de tejido productivo similar a la de 2008, el gobierno de Pedro Sánchez respondió mediante los Expedientes de Regulación Temporal de Empleo (ERTE), que permitieron suspender los contratos sin despido y mantener las rentas de los trabajadores, una medida que, respaldada por la expansión monetaria llevada a cabo por el Banco Central Europeo, facilitó una rápida recuperación económica.
Los motores del crecimiento actual
El primer motor del crecimiento de la economía española durante los últimos años ha sido el shock demográfico positivo derivado de unos flujos migratorios sin precedentes en la historia reciente del país. Según datos del Instituto Nacional de Estadística, la población española ha crecido en, aproximadamente, 1,5 millones de personas entre 2022 y 2025, superando los 49 millones de habitantes y rebasando el pico previo de 46,8 millones alcanzado en el año 2012. Este incremento poblacional equivale a un crecimiento demográfico del 1% anual, un ritmo que contrasta con el estancamiento, o incluso retroceso, de países como Alemania, Italia o Polonia, cuya población se ha reducido en 1,5 millones de personas en la última década.
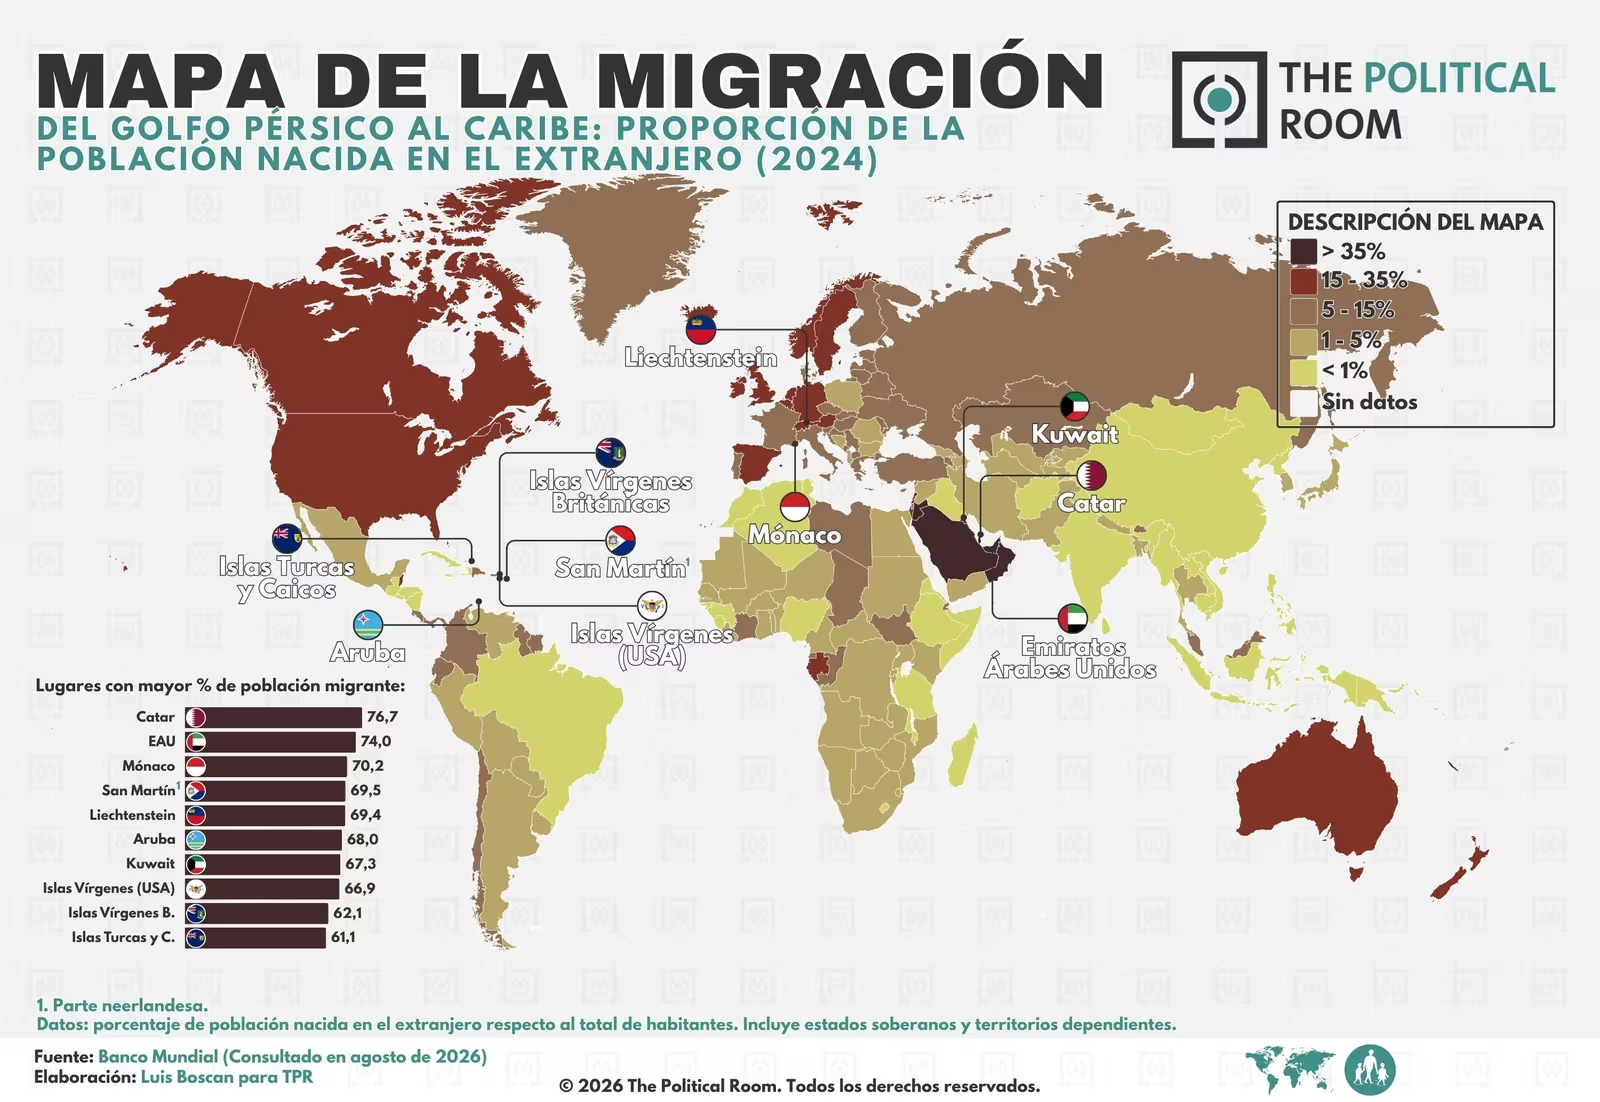
De acuerdo con Funcas, el 47% del crecimiento económico acumulado entre 2022 y 2025 puede atribuirse a la contribución de los trabajadores nacidos en el extranjero, pues los recientes flujos migratorios se han compuesto predominantemente de personas en edad laboral —entre los 25 y 45 años— que se han incorporado con rapidez al mercado de trabajo en sectores intensivos en mano de obra y con escasez crónica de trabajadores, tales como la hostelería, la construcción, la agricultura intensiva, los servicios de cuidados o la logística. Al mismo tiempo, el aumento de la población ha impulsado el consumo agregado de bienes y servicios y ha reforzado la recaudación por cotizaciones sociales, contribuyendo a aliviar parcialmente la presión del envejecimiento demográfico sobre las finanzas públicas.
El segundo impulsor del crecimiento español ha sido el sector turístico. España cerró 2025 con 96,8 millones de visitantes internacionales, superando en un 29% el pico de 2019, y con un gasto total asociado al turismo que alcanzó los 175.000 millones de euros, un desembolso equivalente al 12,4% del PIB. Es más, si se considera el efecto multiplicador del turismo sobre actividades como la construcción, el comercio minorista, el transporte y los servicios auxiliares, el Banco de España estima que esta industria, en su conjunto, representa cerca del 18-20% de la actividad económica total.
En el plano cíclico, España se ha beneficiado de la reapertura de los mercados emisores tras la pandemia, así como de la pérdida de competitividad de destinos mediterráneos —como Turquía y Egipto— afectados por la inestabilidad geopolítica, de los problemas de capacidad hotelera de países como Grecia y del efecto riqueza derivado de los máximos históricos en los mercados de valores. En materia estructural, la industria turística española ha mejorado la calidad media del parque hotelero, diversificando hacia segmentos de mayor gasto per cápita —turismo de lujo, gastronómico o cultural— y promoviendo eventos fuera de temporada alta y de regiones ajenas a la tradicional costa mediterránea que han contribuido a una relativa desestacionalización de la demanda.
Otro de los pilares del auge económico reciente ha sido el programa Next Generation EU (NGEU), el mayor paquete de estímulo fiscal coordinado en la historia de la Unión Europea. España ha sido el segundo beneficiario, solo por detrás de Italia, con una asignación potencial cercana a los 163.000 millones de euros —80.000 millones en transferencias no reembolsables y hasta 83.000 millones en préstamos— destinados a mitigar las consecuencias económicas de la pandemia y acelerar la transición energética, la transformación digital y la modernización del tejido productivo entre 2021 y 2026. A cierre de 2025, España ha recibido alrededor de 71.300 millones de euros, correspondientes en su inmensa mayoría a transferencias no reembolsables, que habrían contribuido a acelerar el crecimiento anual del PIB en 0,4 puntos porcentuales entre 2021 y 2024.
Finalmente, cabe destacar el buen comportamiento del mercado de renta variable español. En 2025, el IBEX-35 superó los 17.300 puntos y acumuló una revalorización del 49%, situándose por encima de los máximos alcanzados en 2007 y muy por delante de otros grandes índices europeos, como el EuroStoxx 50 (+15%) o el DAX alemán (+23%). El rally bursátil español ha estado impulsado por un sector bancario que se ha beneficiado de márgenes de interés elevados, de una morosidad contenida gracias al crecimiento económico y de la expansión del crédito al consumo y a empresas, así como de unos balances saneados y de generosas políticas de dividendos y recompras de acciones. Del mismo modo, operaciones corporativas como la oferta pública de adquisición de BBVA sobre Banco Sabadell o el interés de Banco Santander por reforzar su presencia en Estados Unidos han añadido inercia especulativa.
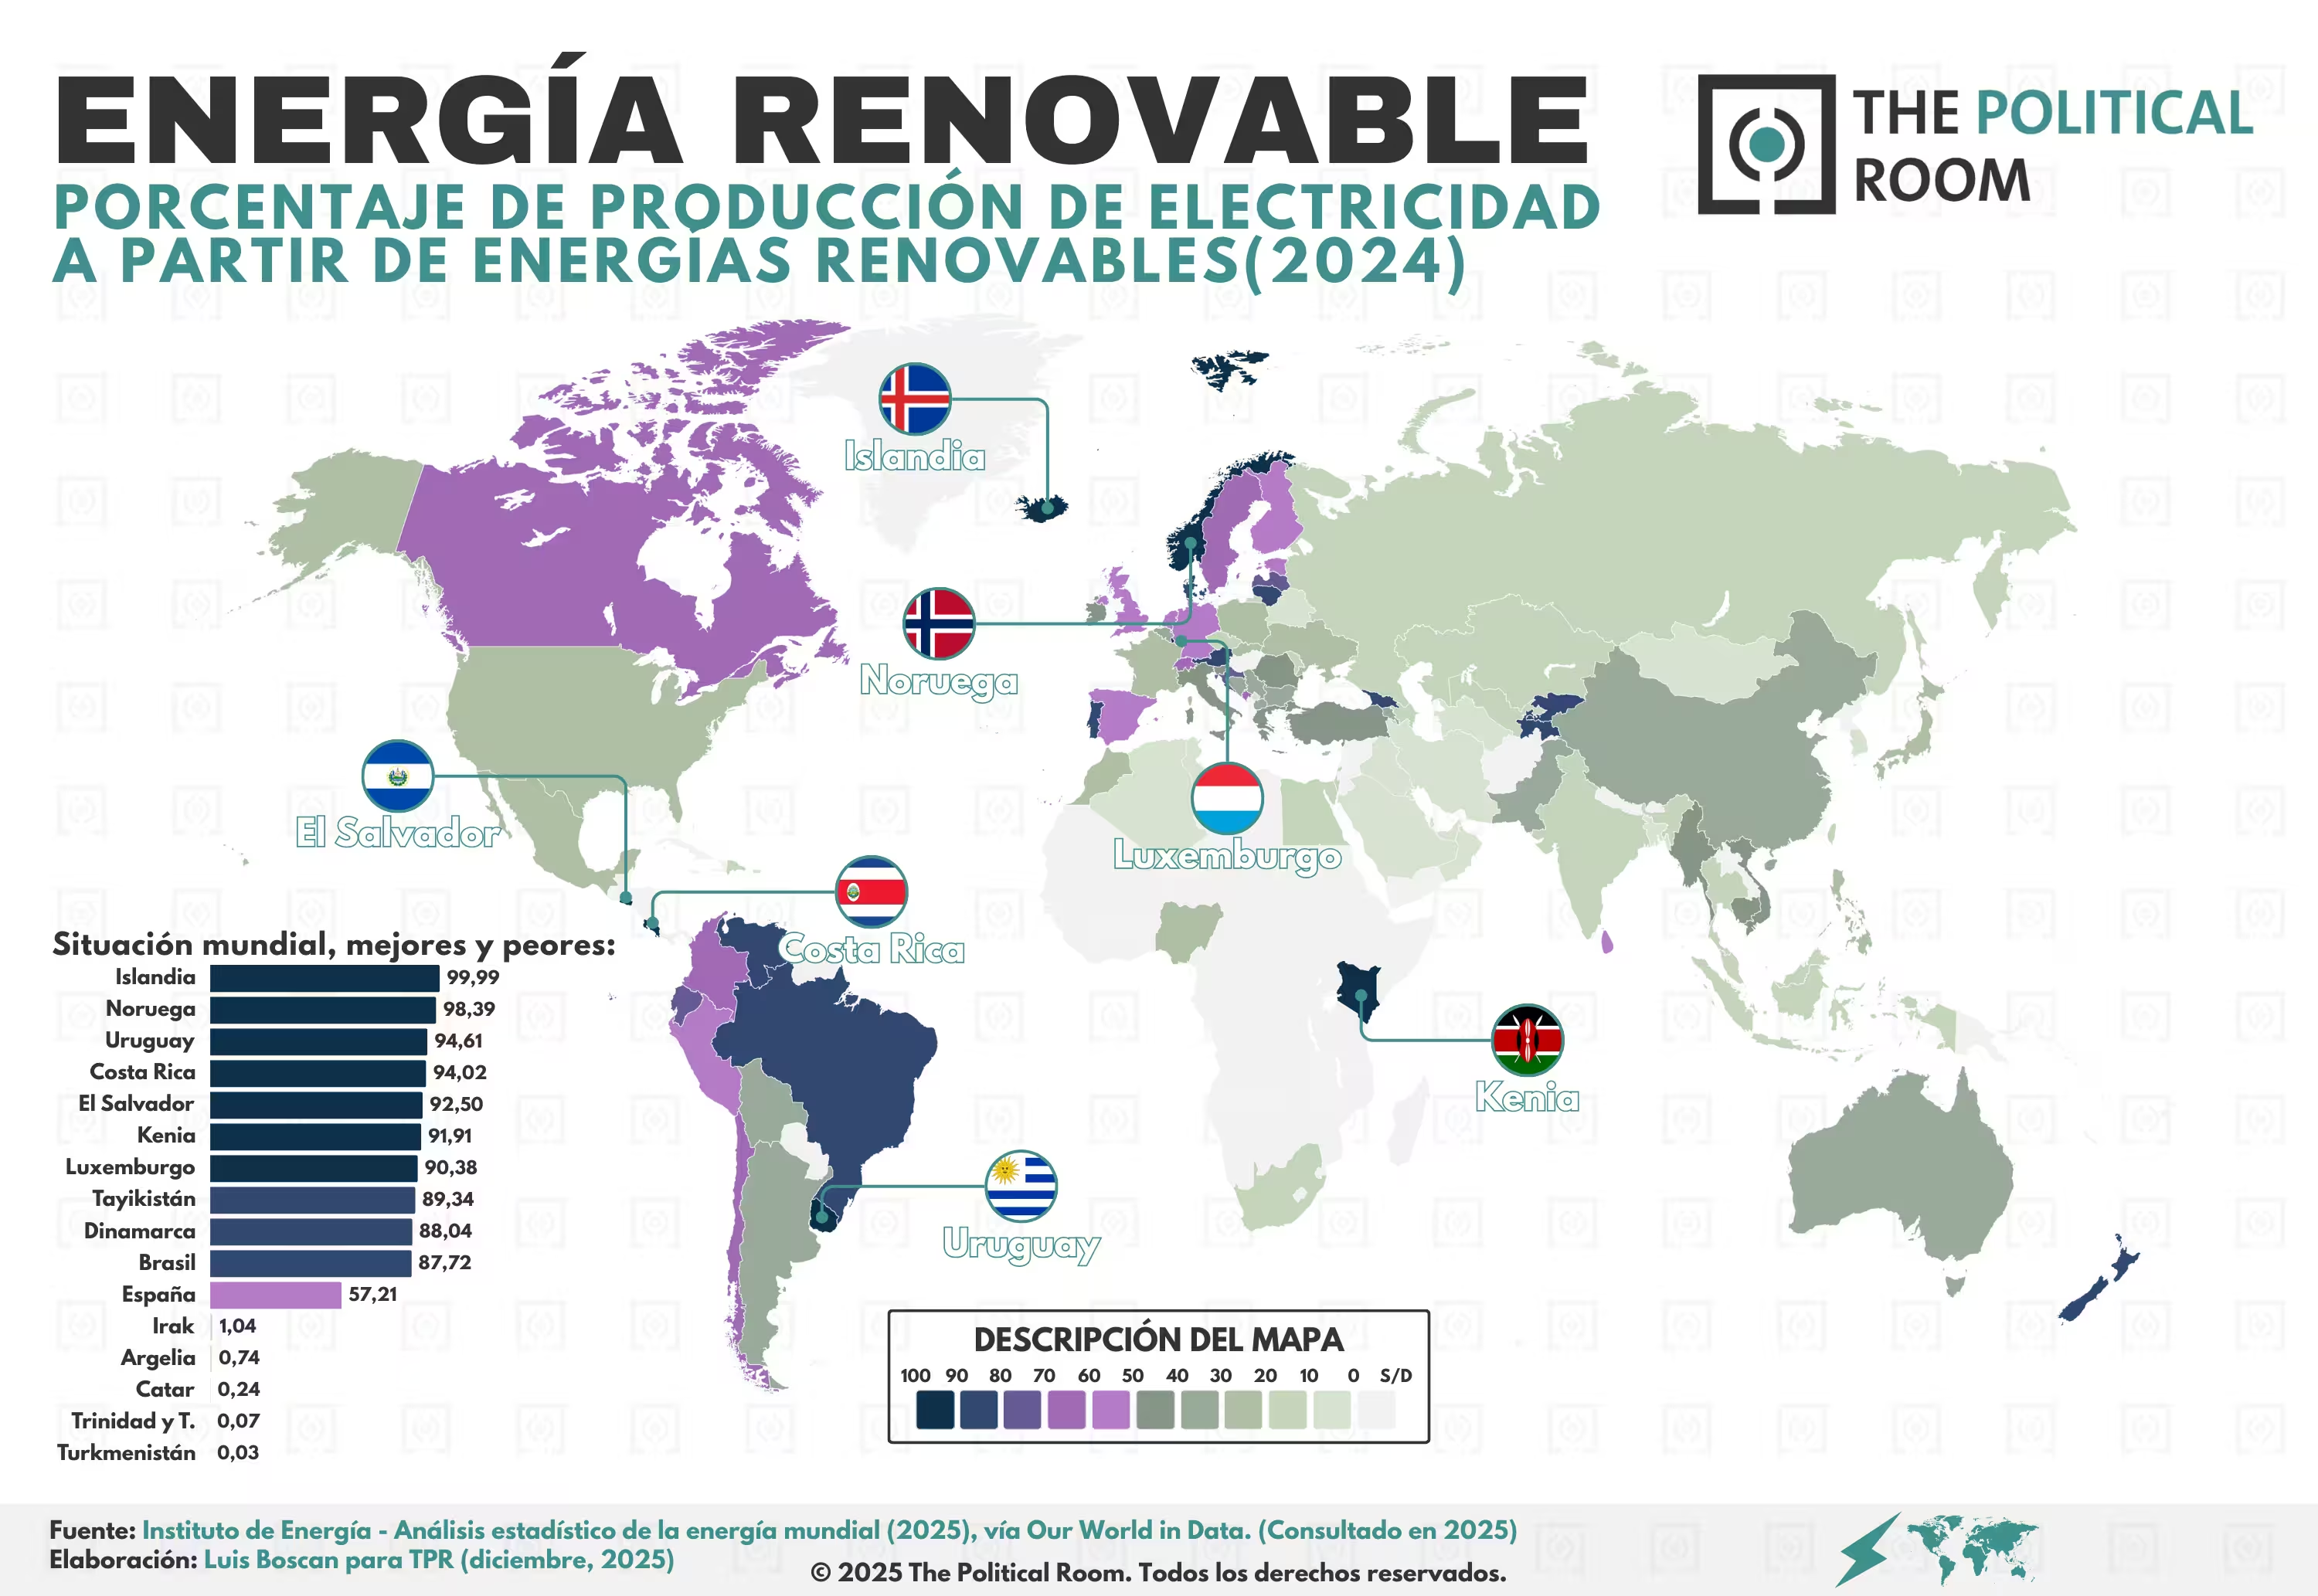
El sector energético también ha desempeñado un papel destacado, capitalizando el liderazgo de España en generación renovable —el 56.5% de la electricidad nacional provino de estas fuentes en 2025— y el creciente interés inversor en proyectos vinculados a los centros de datos, las plantas almacenamiento mediante baterías, la modernización de las redes eléctricas y el desarrollo del hidrógeno verde.