
Sin tungsteno no hay guerra: la dependencia de China que preocupa a EE.UU.
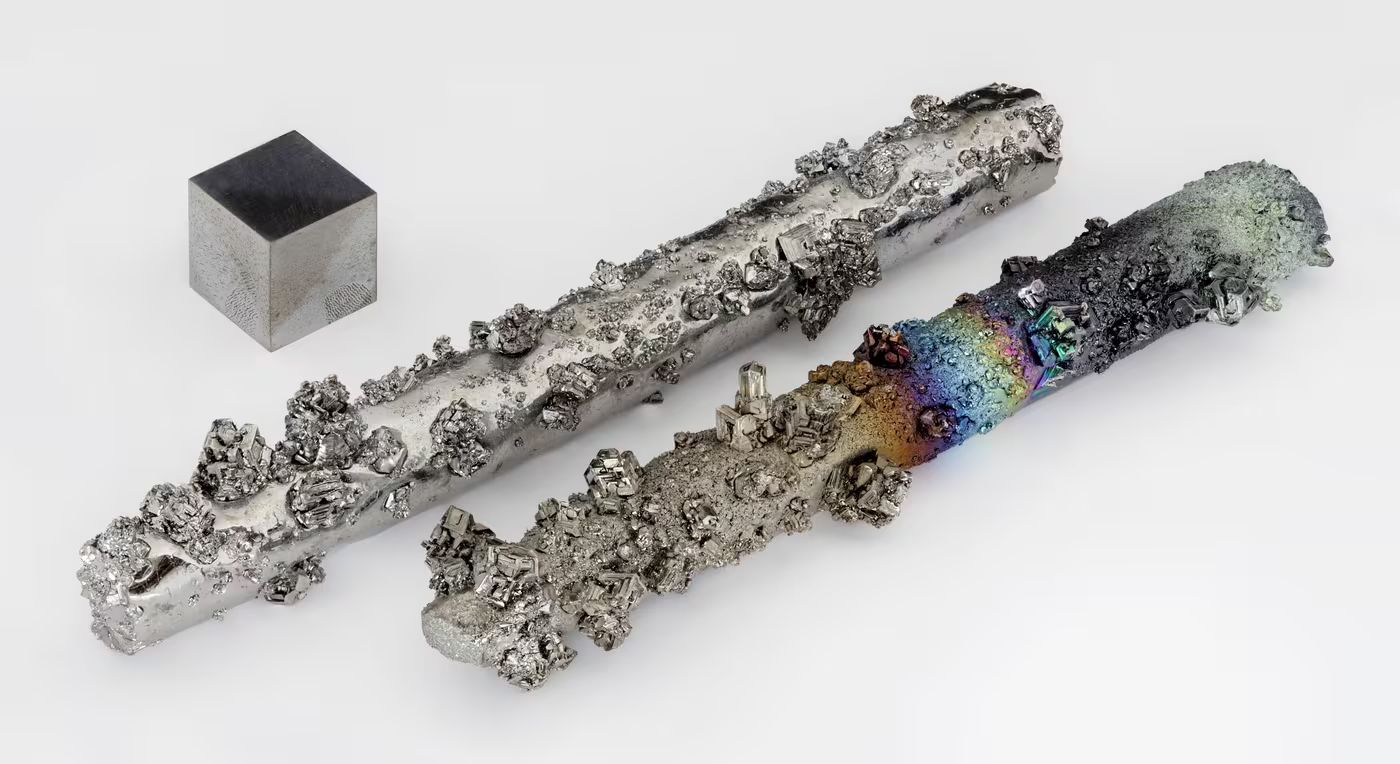
Es un elemento frío al tacto. Denso, compacto. Su superficie gris apenas refleja la luz. En su interior, una estructura cristalina extraordinariamente estable le confiere una dureza poco común. Permanece sólido donde otros se deforman. Soporta temperaturas que fundirían casi cualquier otro metal.
No destaca por su apariencia, sino por su comportamiento. Este material es el tungsteno, y la guerra en Irán lo ha situado en el centro de todas las miradas.

¿Para qué sirve el tungsteno y quién lo domina?
Las propiedades físicas del tungsteno —dureza extrema, alta densidad y estabilidad térmica— lo convierten en un material idóneo para aplicaciones militares de alta exigencia, como municiones perforantes, ojivas de misiles y todo tipo de componentes aeroespaciales. En la práctica, esto se traduce en que el tungsteno permite que las armas penetren objetos reforzados y soporten las condiciones extremas del vuelo hipersónico y la propulsión de cohetes. Sin él, muchos sistemas de armamento avanzados verían reducida su eficacia operativa.
Sin embargo, Estados Unidos ha entrado en esta era de guerra intensiva en minerales desde una posición de dependencia estructural. La minería nacional de tungsteno se abandonó hace más de una década, dejando al país dependiente de las importaciones y de los flujos de reciclaje.
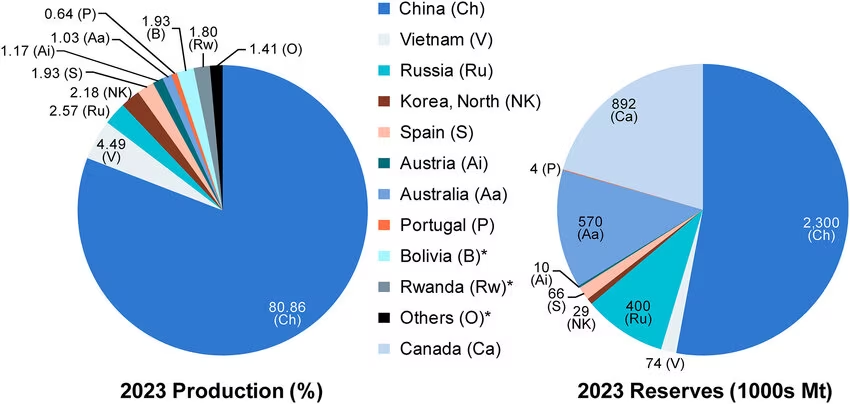
China, por el contrario, trató al tungsteno como un activo estratégico, invirtiendo a lo largo de toda la cadena de valor, desde la minería hasta el refinado. El resultado es una cadena de suministro en la que Pekín representa aproximadamente el 80% de la producción mundial y domina toda la capacidad de procesamiento.
Esta asimetría adquiere mayor relevancia en un contexto de alta demanda bélica. El conflicto en Irán, superpuesto a la guerra en Ucrania, ha incrementado el uso de municiones intensivas en tungsteno.
Muchos sistemas de misiles dependen de este material por sus propiedades físicas, especialmente en lo relativo a la resistencia y la capacidad de penetración. Además, el tungsteno empleado en este tipo de aplicaciones no es recuperable tras su uso —dado que la detonación no lo permite—, lo que implica que los ciclos de combate sostenido no solo reducen los arsenales disponibles, sino también las reservas materiales necesarias para su reposición.
¿Tiene suficiente EE.UU. para “acabar” con Irán?
A día de hoy, la presión sobre las reservas estadounidenses es crítica. La demanda militar de tungsteno, ya en aumento, se ha visto amplificada por la escala e intensidad del uso de misiles en Oriente Próximo. Pese a que el Pentágono ha intentado asegurar suministros adicionales, los efectos no serán visibles en el corto plazo. Desarrollar nuevas minas lleva años y la infraestructura de procesamiento es limitada. Además, las cadenas de suministro alternativas siguen en una fase temprana.
A esto se suma la guerra comercial con China. En respuesta a los aranceles estadounidenses, Pekín impuso en 2025 controles a la exportación de tungsteno, reduciendo hasta en un 40% los envíos. El resultado es un mercado global tensionado, en el que la oferta disponible fuera de China resulta insuficiente para compensar el déficit. El tungsteno se ha convertido así en un cuello de botella estratégico.
El contexto actual también ha provocado que su precio, ya elevado antes del conflicto, se haya disparado hasta alcanzar máximos en décadas. Como referencia, el paratungstato de amonio —un intermediario clave— ha pasado de menos de 400 dólares a más de 2.200 por tonelada métrica en el plazo de un año. Además, el papel del tungsteno en sectores como la electrónica y la maquinaria industrial implica que cualquier restricción en su suministro trasciende el ámbito militar y se traslada al conjunto de la economía.
Washington está invirtiendo de forma activa para mitigar esta vulnerabilidad, incluyendo proyectos en Kazajistán y Corea del Sur. También ha ampliado las reservas estratégicas e introducido restricciones en la contratación pública.
Sin embargo, todas estas medidas tienen una limitación fundamental: el tiempo. Construir una cadena de suministro resiliente puede llevar años o incluso décadas. En el mejor de los escenarios, las estimaciones sugieren que una producción nacional significativa podría no materializarse hasta 2030.
En definitiva, el acceso a minerales críticos, que era considerado un aspecto secundario en la planificación militar, se ha convertido en un pilar de la seguridad nacional. El agotamiento de municiones dependientes del tungsteno, combinado con una oferta limitada, genera un bucle de retroalimentación en el que la intensidad de las operaciones militares amplifica las vulnerabilidades materiales de las que dependen.
En la guerra del siglo XXI, el rendimiento en el campo de batalla no se explica únicamente por la táctica o la tecnología, sino también por variables como la minería y la resiliencia de las cadenas de suministro.
Fuentes
- Every missile fired over Iran is burning through US tungsten stocks | Reuters
- Trump's Iran War Exposes Tungsten, Rare-Earth Reliance to China
- Trump’s Critical Minerals Security Push Targets Tungsten
- China’s critical minerals dominance threatens US military supply chain, report says | South China Morning Post
- China celebrates control of tungsten, a mineral the U.S. needs - The Washington Post
- Munitions Metal Tungsten Eclipses Gold, Copper in 557% Rally - Bloomberg
- Tungsten rises to record highs as export curbs turn up supply heat | Reuters
- Refining the understanding of China's tungsten dominance with dynamic material cycle analysis - ScienceDirect
- Securing the Critical Mineral Supply Chain |
- Tanks, Tech, and Tungsten: The Strategic Mineral Alliance the West Needs