
Hacia una nueva arquitectura fiscal: la UE ante el dilema de la deuda compartida
¿Qué son?
Los eurobonos son un instrumento financiero que permite emitir deuda de manera conjunta por parte de los Estados miembros de la Unión Europea. Esto significa que, en lugar de que cada país emita su propia deuda nacional, los Estados miembros se agrupan para emitir deuda como un bloque único. Este mecanismo implica que todos los países comparten la responsabilidad de garantizar el pago de esa deuda, lo que en términos financieros se conoce como mutualización del riesgo.
Su funcionamiento es relativamente sencillo de explicar. La Comisión Europea, en nombre de los Estados miembros, emite los eurobonos acordados, que son adquiridos por inversores globales, entre los que se incluyen bancos, fondos institucionales y particulares. Con los fondos recaudados se financian los programas europeos.

Naturalmente, al contraer una deuda surge la necesidad de reembolsarla. En este caso, el pago se realiza a través del presupuesto de la Unión Europea, sin que ello suponga una carga directa sobre las cuentas nacionales de los Estados miembros.
Partidarios y detractores
Que la Unión Europea se financie de esta manera presenta ventajas claras. En primer lugar, reduce los costes de endeudamiento para los países con calificaciones crediticias más bajas, facilitando el acceso a financiación en condiciones favorables para Estados como Italia o España. Vinculado a esto, al mutualizar la deuda, el riesgo de impago se diluye, lo que contribuye a una mayor estabilidad financiera al reducir la prima de riesgo individual de los Estados miembros.
Además, este mecanismo refuerza la integración económica europea, consolidando un mercado único más cohesionado. También potencia el papel del euro como moneda de reserva internacional, al ofrecer al mercado activos seguros como los eurobonos.
Los fondos recaudados son gestionados y distribuidos por las instituciones comunitarias —principalmente la Comisión y el Consejo—, que asignan los recursos a los gobiernos nacionales según sus necesidades específicas, favoreciendo la llegada de liquidez a toda la Unión.
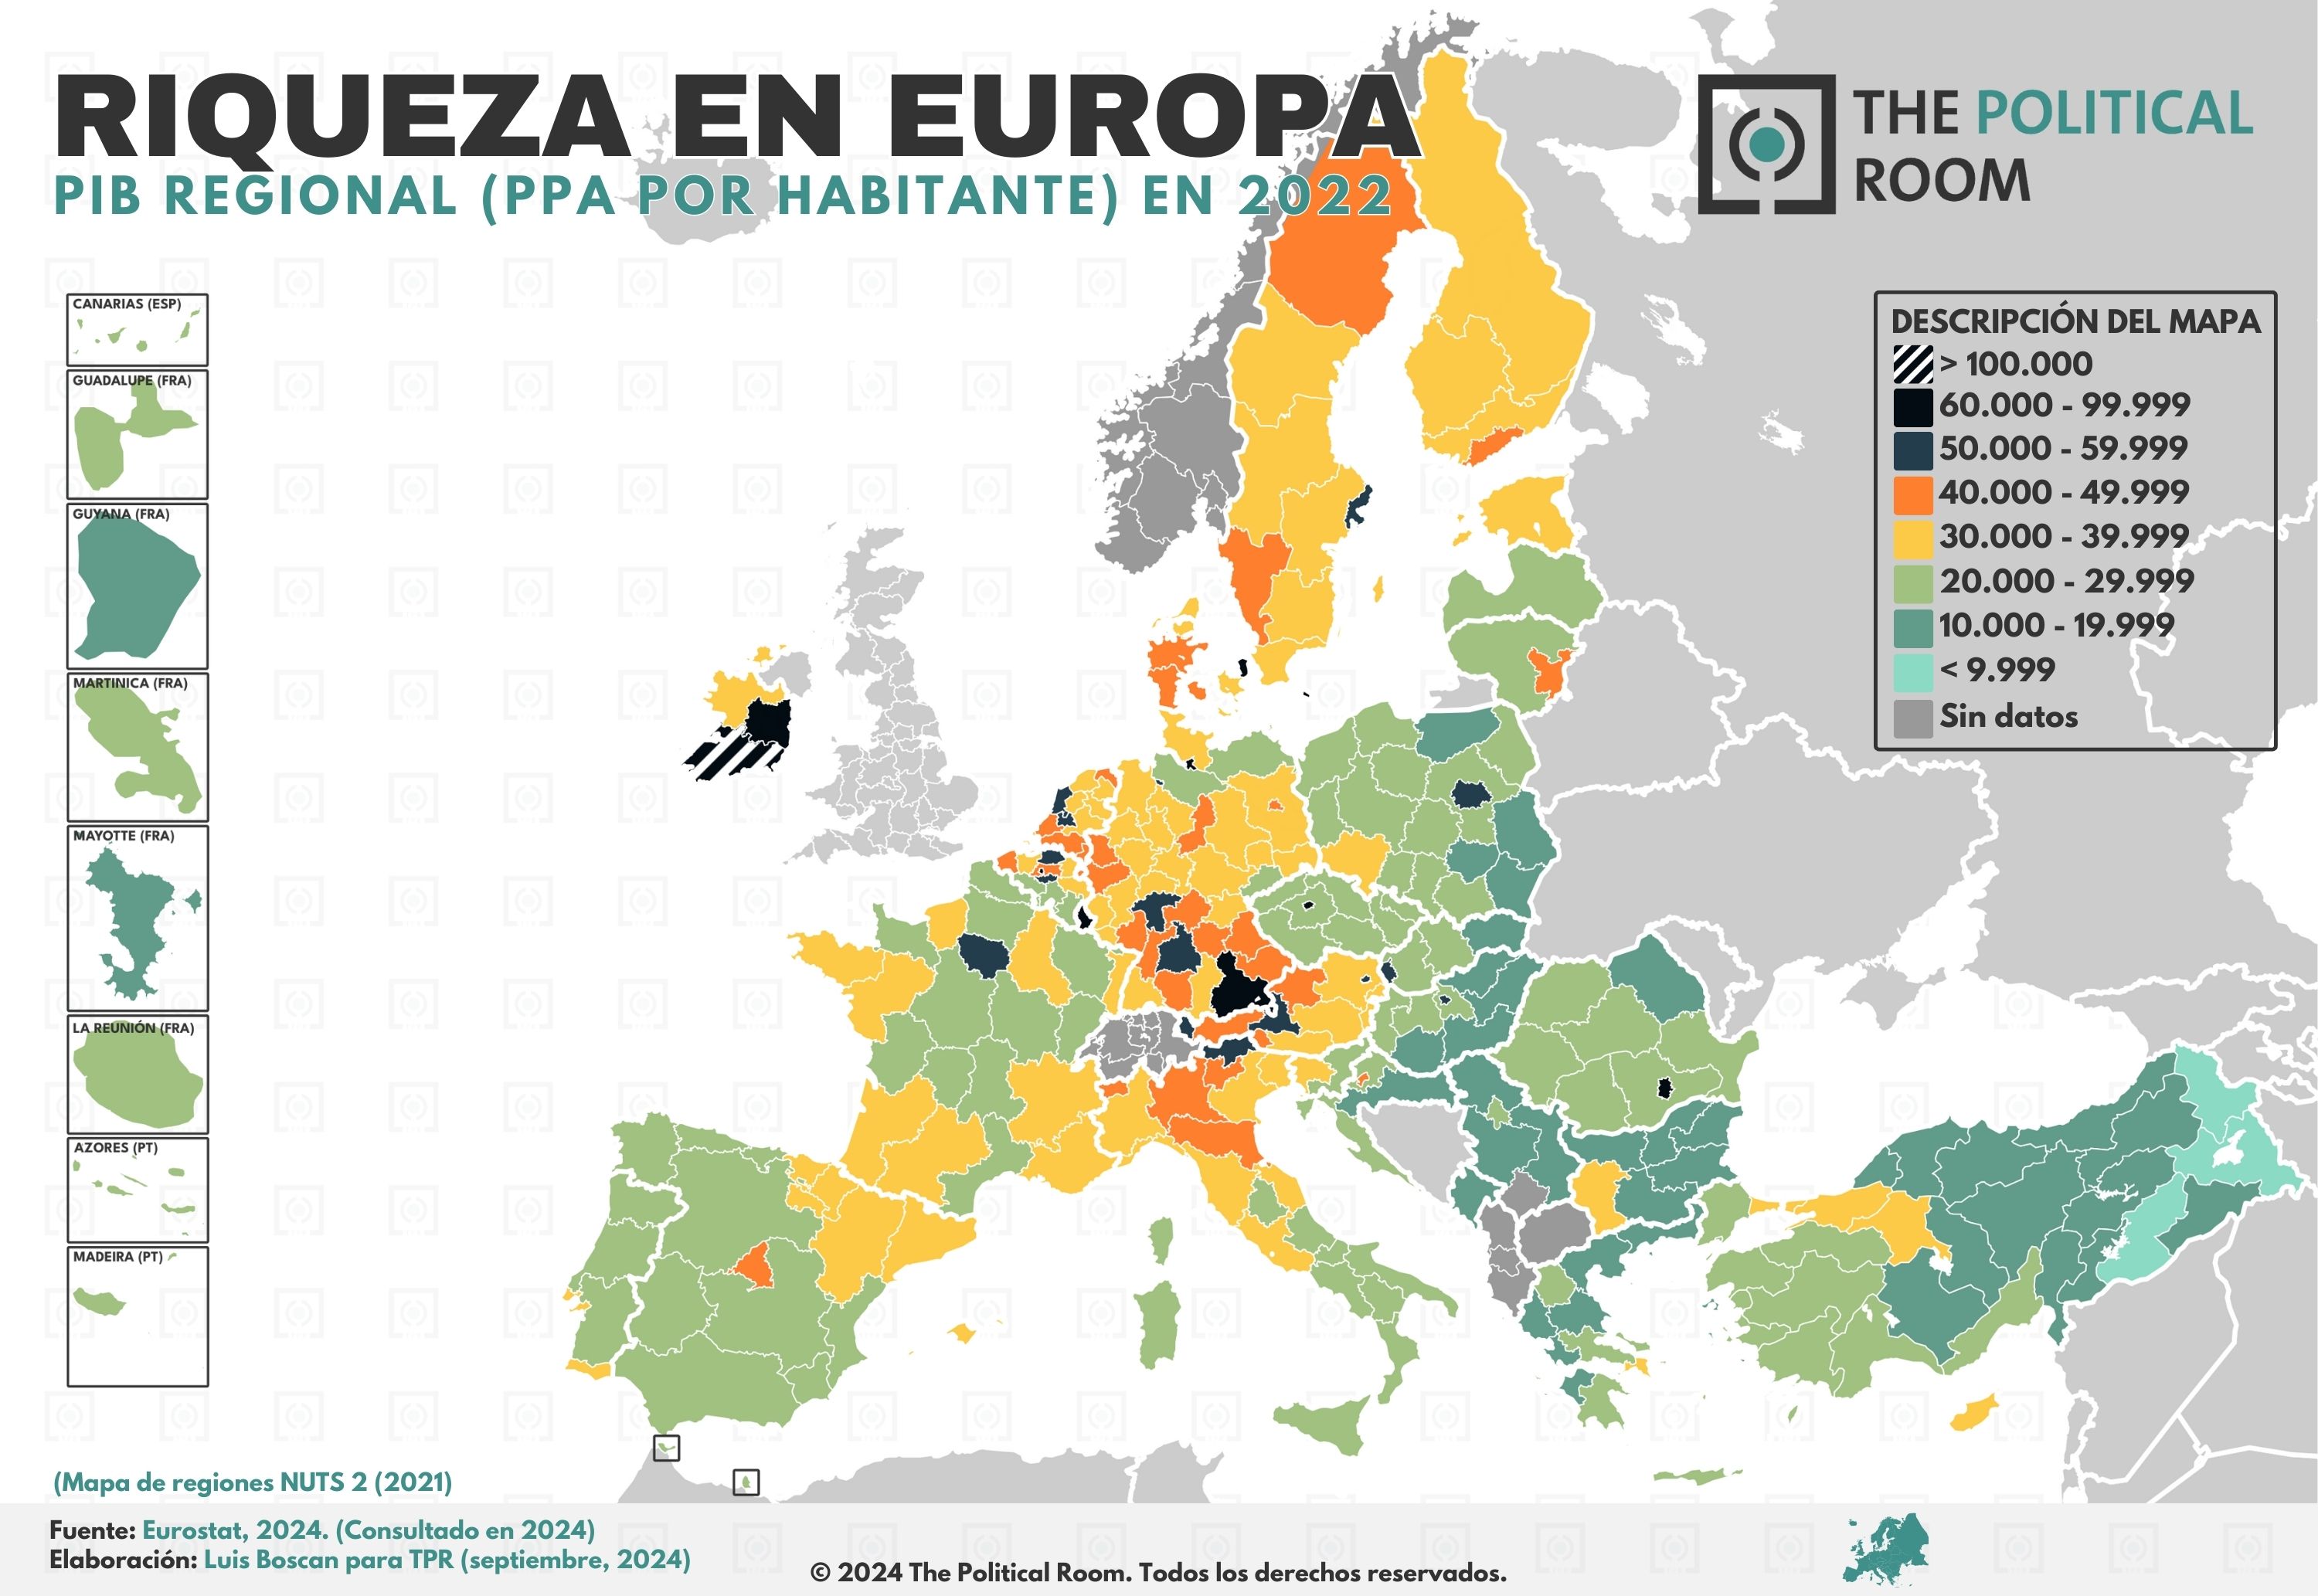
Sin embargo, la emisión de deuda conjunta es un tema controvertido dentro de la UE y cuenta con detractores relevantes. Estos argumentan que los países con mayor endeudamiento podrían relajar su disciplina fiscal al saber que cuentan con la garantía de los eurobonos. Este fenómeno, denominado “riesgo moral”, preocupa especialmente a algunos Estados del norte, que temen que países como Italia o Grecia se beneficien del respaldo de economías más sólidas como Alemania o Países Bajos.
Asimismo, en estos países fiscalmente más robustos, los costes de financiación podrían aumentar, ya que obtienen condiciones más favorables actuando individualmente que si comparten el riesgo con economías más vulnerables. Además, al mutualizar el riesgo, todos los miembros se hacen responsables del pago de la deuda común, lo que genera inquietud en los países más solventes ante la posibilidad de tener que actuar como garantes finales si otros no pueden cumplir con sus obligaciones.
Por último, desde un punto de vista político, también hay objeciones. Emitir deuda conjunta implica aumentar las competencias fiscales y económicas de la Comisión Europea, lo que se interpreta como una cesión de soberanía a nivel nacional, algo a lo que algunos Estados miembros se oponen con firmeza.
Puesta en marcha
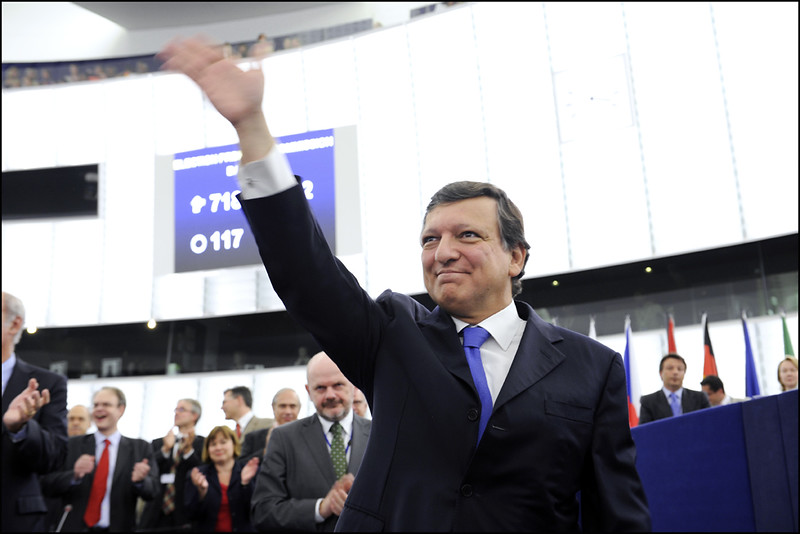
La idea de los eurobonos no es nueva. Ya durante la crisis de deuda en la zona euro comenzó a plantearse como una posible herramienta para salvaguardar la estabilidad económica de la Unión. En 2011, la Comisión Europea, entonces presidida por José Manuel Barroso, propuso por primera vez la emisión de deuda conjunta. Su propuesta contemplaba tres modelos:
- Un modelo total, en el que se asumiría toda la deuda nacional de los Estados miembros de forma conjunta.
- Un modelo parcial, que cubriría la deuda hasta un límite del 60 % del PIB de cada país.
- Un modelo condicionado, en el que no habría responsabilidad compartida, pero se permitiría participar en la emisión común si se cumplían estrictas condiciones fiscales.
Ninguna de estas propuestas prosperó, y la crisis de deuda se resolvió sin avanzar hacia una mayor integración fiscal. Sin embargo, aquellas propuestas sentaron las bases del debate sobre la emisión de deuda conjunta, un debate que se abrió en 2011 y que nunca llegó a cerrarse completamente.
Ese debate, aunque latente, permaneció sin avances significativos hasta la llegada de la pandemia de COVID-19. La crisis sanitaria y sus derivadas económicas generaron una necesidad urgente de inversión pública. El problema era que el volumen de inversión requerido era extraordinario, y muchos Estados no disponían del margen fiscal necesario para acometerlo sin comprometer la estabilidad de la Unión.
A diferencia de la crisis anterior, esta nueva crisis afectaba a todos por igual. No había países más responsables que otros: ningún Estado miembro había provocado la pandemia, y sus consecuencias golpeaban de forma transversal. Esto facilitó la percepción de que se trataba de una crisis europea, que exigía, en consecuencia, una respuesta europea.
La gran pregunta era qué tipo de respuesta dar. Fue entonces cuando los eurobonos volvieron a ponerse sobre la mesa, esta vez como una posibilidad real y viable.
Tras duras negociaciones, se llegó a un acuerdo con dos pilares principales: se emitiría deuda conjunta para crear el mecanismo SURE y para financiar los fondos NextGeneration EU.
El mecanismo SURE movilizó 100.000 millones de euros destinados a paliar los efectos de la pandemia sobre el empleo. Por su parte, los fondos NextGeneration constituyeron un verdadero programa de transformación estructural, con inversiones en industria, infraestructuras y transición energética. Este fondo cuenta con más de 680.000 millones de euros entre préstamos y subvenciones.
En total, la Unión Europea movilizó cerca de 800.000 millones de euros a través de estos programas, unas cifras sin precedentes, posibles únicamente gracias a las garantías derivadas de la emisión de deuda conjunta.
Durante las negociaciones, se convenció a los países con mayor estabilidad fiscal —los más reticentes a la mutualización de deuda— asegurándoles que la pandemia era una circunstancia excepcional que requería medidas igualmente extraordinarias, y que un mecanismo similar al NextGeneration no volvería a repetirse. Una vez, y no más.
Sin embargo, el programa NextGeneration sigue en marcha —su finalización está prevista para 2026— y, a pesar del compromiso inicial, el debate sobre una nueva emisión de deuda conjunta ya ha vuelto a la agenda europea.
El futuro
Cuando la situación epidemiológica parecía ya controlada y se esperaba la ansiada recuperación del continente, un nuevo shock —la guerra de Ucrania— volvió a poner contra las cuerdas a la Unión Europea. El conflicto hizo saltar por los aires el sistema energético europeo, lastró la competitividad del continente y devolvió la guerra a Europa, evidenciando las carencias estructurales de la UE en materia de defensa y autonomía estratégica.
A esto se suman las tensiones recientes entre Estados Unidos y China, que colocan a la UE en una posición de presión desde ambos lados. Especialmente preocupante es el retorno de Donald Trump a la Casa Blanca, con su cuestionamiento abierto de la alianza transatlántica. En este nuevo contexto, la Unión llega a una conclusión clara: necesita invertir. Invertir en competitividad, en defensa y en transición energética.
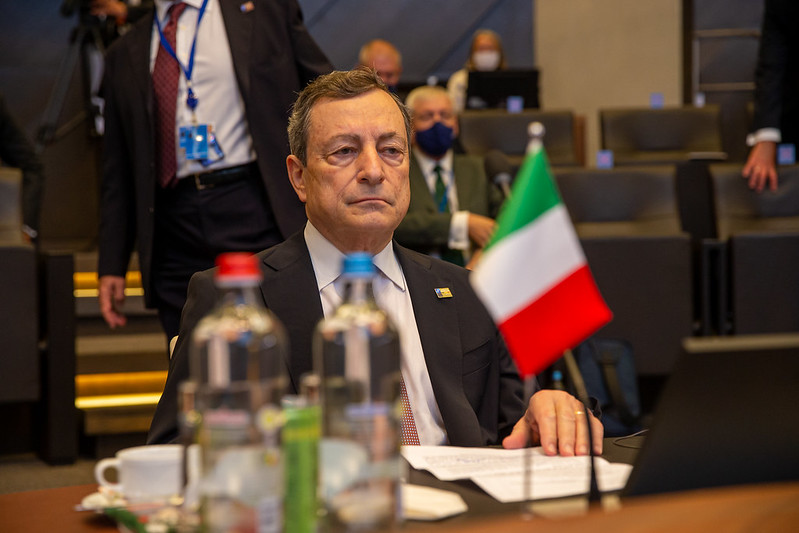
En este sentido, hace unos meses la Comisión Europea encargó al expresidente italiano Mario Draghi un informe sobre competitividad, en el que afirmaba que la UE debía invertir, al menos, 750.000 millones de euros anuales si quería competir seriamente con Estados Unidos y China. Se trata de una cifra descomunal, más aún teniendo en cuenta las tensiones fiscales que enfrentan algunas de las mayores economías del continente, como Italia, Francia o España. En definitiva, se necesita una inversión masiva que muchos Estados miembros, simplemente, no están en condiciones de asumir en solitario. Aquí es donde los eurobonos vuelven a entrar en escena.
En el escenario actual, la propuesta de eurobonos se plantea sobre todo en términos de defensa. El posible repliegue estadounidense implica que Rusia se perciba ya no solo como una amenaza regional, sino como una amenaza directa para toda la Unión. Ante la falta de capacidades militares europeas, se requiere un esfuerzo conjunto para desarrollar instrumentos eficaces de disuasión. En este escenario, varios Estados —especialmente del sur— se enfrentan a una contradicción: se les exige aumentar su gasto en defensa, pero al mismo tiempo se les demanda el cumplimiento estricto de las normas fiscales.
Estas reglas, aún vigentes, limitan el crecimiento anual del déficit público a un 3 % sobre el PIB y el endeudamiento total a un 60 %, todo ello bajo la amenaza de sanciones. Para resolver esta tensión, la Comisión ha propuesto excluir el gasto en defensa de las reglas fiscales, pero incluso así, muchos países siguen mostrándose reacios a asumir más endeudamiento.
En este marco, una nueva emisión de deuda conjunta aparece como una posible solución de consenso: permitiría financiar el refuerzo militar que piden los países del norte y el este, sin aumentar el peso de la deuda sobre los del sur. Algunos Estados ya han solicitado abiertamente este mecanismo y otros que históricamente se oponían, como Alemania o Finlandia, ahora parecen más dispuestos a considerarlo.
A partir de aquí, las posiciones parecen estar mucho más próximas que antes de la pandemia, cuando la emisión de deuda conjunta no solo parecía inviable, sino que era prácticamente un tabú político. Hoy, ese tabú se ha roto y, aunque persisten obstáculos considerables —como la firme oposición de países como Países Bajos—, lo más probable es que se alcance algún tipo de acuerdo que implique, de una forma u otra, el uso de eurobonos.
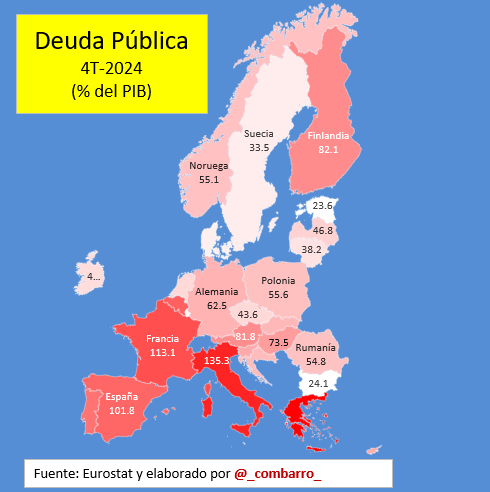
Quedarán por decidir el cuánto, el cómo y el para qué. ¿Se destinarán los fondos únicamente a defensa, o también se abrirán a otros sectores estratégicos? ¿Cómo se repartirá la financiación entre los Estados miembros? Estas son solo algunas de las preguntas clave que deberán resolverse y que, sin duda, dificultarán un consenso amplio.
Además, una nueva emisión de deuda conjunta abriría la puerta a debates más profundos sobre el futuro de la integración europea: el tamaño y la estructura del presupuesto común, la consolidación del mercado único, la unión del mercado de capitales o la coordinación fiscal. Todos ellos son temas que ya no podrán postergarse si la Unión debe hacer frente a niveles de deuda significativamente mayores.