
La estrategia de EEUU para controlar la industria de chips: Parte 2/2
La estrategia de EEUU para controlar la industria de chips: Parte 1/2
Con el fin de evitar la escasez de microchips y ampliar al máximo la ventaja tecnológica con las empresas chinas en materia de semiconductores avanzados, Washington ha buscado, por un lado, torpedear el desarrollo de la industria de semiconductores china y, por el otro, fomentar la fabricación de microchips de nodo maduro y nodo avanzado dentro de sus fronteras.
El bloqueo a China
En el año 2015, la Oficina de Industria y Seguridad, que supervisa las exportaciones estadounidenses, inició una investigación contra la empresa china ZTE, acusada de actuar como intermediaria en la transferencia de tecnología estadounidense a Irán y Corea del Norte. En marzo de 2016, Washington añadió a ZTE a la “Lista de entidades”, prohibiendo la exportación a esta empresa de tecnología sensible estadounidense.
Unos años más tarde, Huawei tomó la delantera en el desarrollo de contribuciones técnicas y patentes relacionadas con la tecnología 5G, fabricando desde los chips de los smartphones hasta la infraestructura de red necesaria. Estados Unidos receló de la amplia presencia de Huawei en infraestructuras de comunicaciones críticas o la potencial participación del gobierno chino en actividades de sabotaje o espionaje por medio de la compañía. Así, en mayo de 2019, también se incluyó a Huawei en la “Lista de Entidades”.
No obstante, las sanciones estadounidenses no podían controlar las exportaciones de chips fabricados fuera del país por lo que, para limitar el abastecimiento de microchips de Huawei, en agosto de 2020, Washington sometió a licencia el uso de tecnología nacional que tuviese como fin la producción de los microchips avanzados. En diciembre de 2020, los controles de exportación de tecnología estadounidense fueron dirigidos a la fundición SMIC para evitar que esta suministrase microchips al Ejército Popular de Liberación.
En octubre de 2022, Washington anunció medidas que tenían como objeto evitar filtraciones, aumentar el control sobre las exportaciones y limitar la producción en China de semiconductores avanzados, de todo tipo de maquinaria de fabricación de microchips, de superordenadores y de capacidades informáticas avanzadas. Así, Estados Unidos comenzó a conceder licencias para utilizar la tecnología necesaria en la fabricación de semiconductores de más de 14-16nm por instalación en lugar de por empresa.
Con el fin de evitar robos de propiedad intelectual, Estados Unidos también presionó a compañías como a la surcoreana SK Hynix para evitar el traslado de sus máquinas UVE a sus plantas en China. En este sentido, gracias a los acuerdos de enero de 2023 entre Estados Unidos, Países Bajos y Japón, Washington también ha logrado que estos países limiten las ventas de equipos de alta tecnología para la fabricación de semiconductores a China.
Si bien China no había tenido acceso todavía a las máquinas UVE, Países Bajos puso también fuera del alcance chino los equipos de litografía de luz ultravioleta profunda (UVP) de ASML y Japón prohibió la venta de 23 categorías de equipos para fabricación de chips. Ello motivó a Mao Ning, ministro de Exteriores chino, a amenazar a los sancionadores y a declarar que trataría de independizar la cadena de valor de microchips chinos de la de occidente.
Las sanciones de 2022 mermaron el crecimiento de SMIC y, pese a haber desarrollado esta compañía los chips de 7 nanómetros que Huawei emplea en su Mate 60 Pro, la empresa necesita licencias de Estados Unidos para obtener las máquinas UVE que demandan clientes como Huawei y que serían necesarias para alcanzar a TSMC, Samsung o Intel en la fabricación de chips lógicos avanzados. Algunos analistas estiman que, dada la escasez de maquinaria o la creciente dependencia de China, el tratar de fabricar chips de 7nm supondrá a SMIC un coste añadido del 50% frente a TSMC.
Al haber forzado Estados Unidos a China al aislamiento en la cadena de valor de los microchips, Pekín ha anunciado estrategias como la “Made in China 2025”, que busca alcanzar una autosuficiencia del 70% en materia de semiconductores para ese año. Precisamente, la decisión de Huawei de sustituir los chips Snapdragon de Qualcomm por sus propios procesadores Kirin es un ejemplo de su puesta en práctica. No obstante, se espera que la producción china de circuitos integrados represente tan solo el 15,9% de su demanda en 2025.
Para finalizar, tanto las fundiciones como las IDM de Estados Unidos y de sus aliados habrían obtenido ciertas ventajas gracias al control estatal del mercado. A modo de ejemplo, la influencia de La Haya sobre ASML habría permitido a Intel, TSMC y Samsung obtener, a lo largo de 2024 y 2025, los primeros equipos de vanguardia UVE “High-NA”.
La estrategia de reshoring de Washington
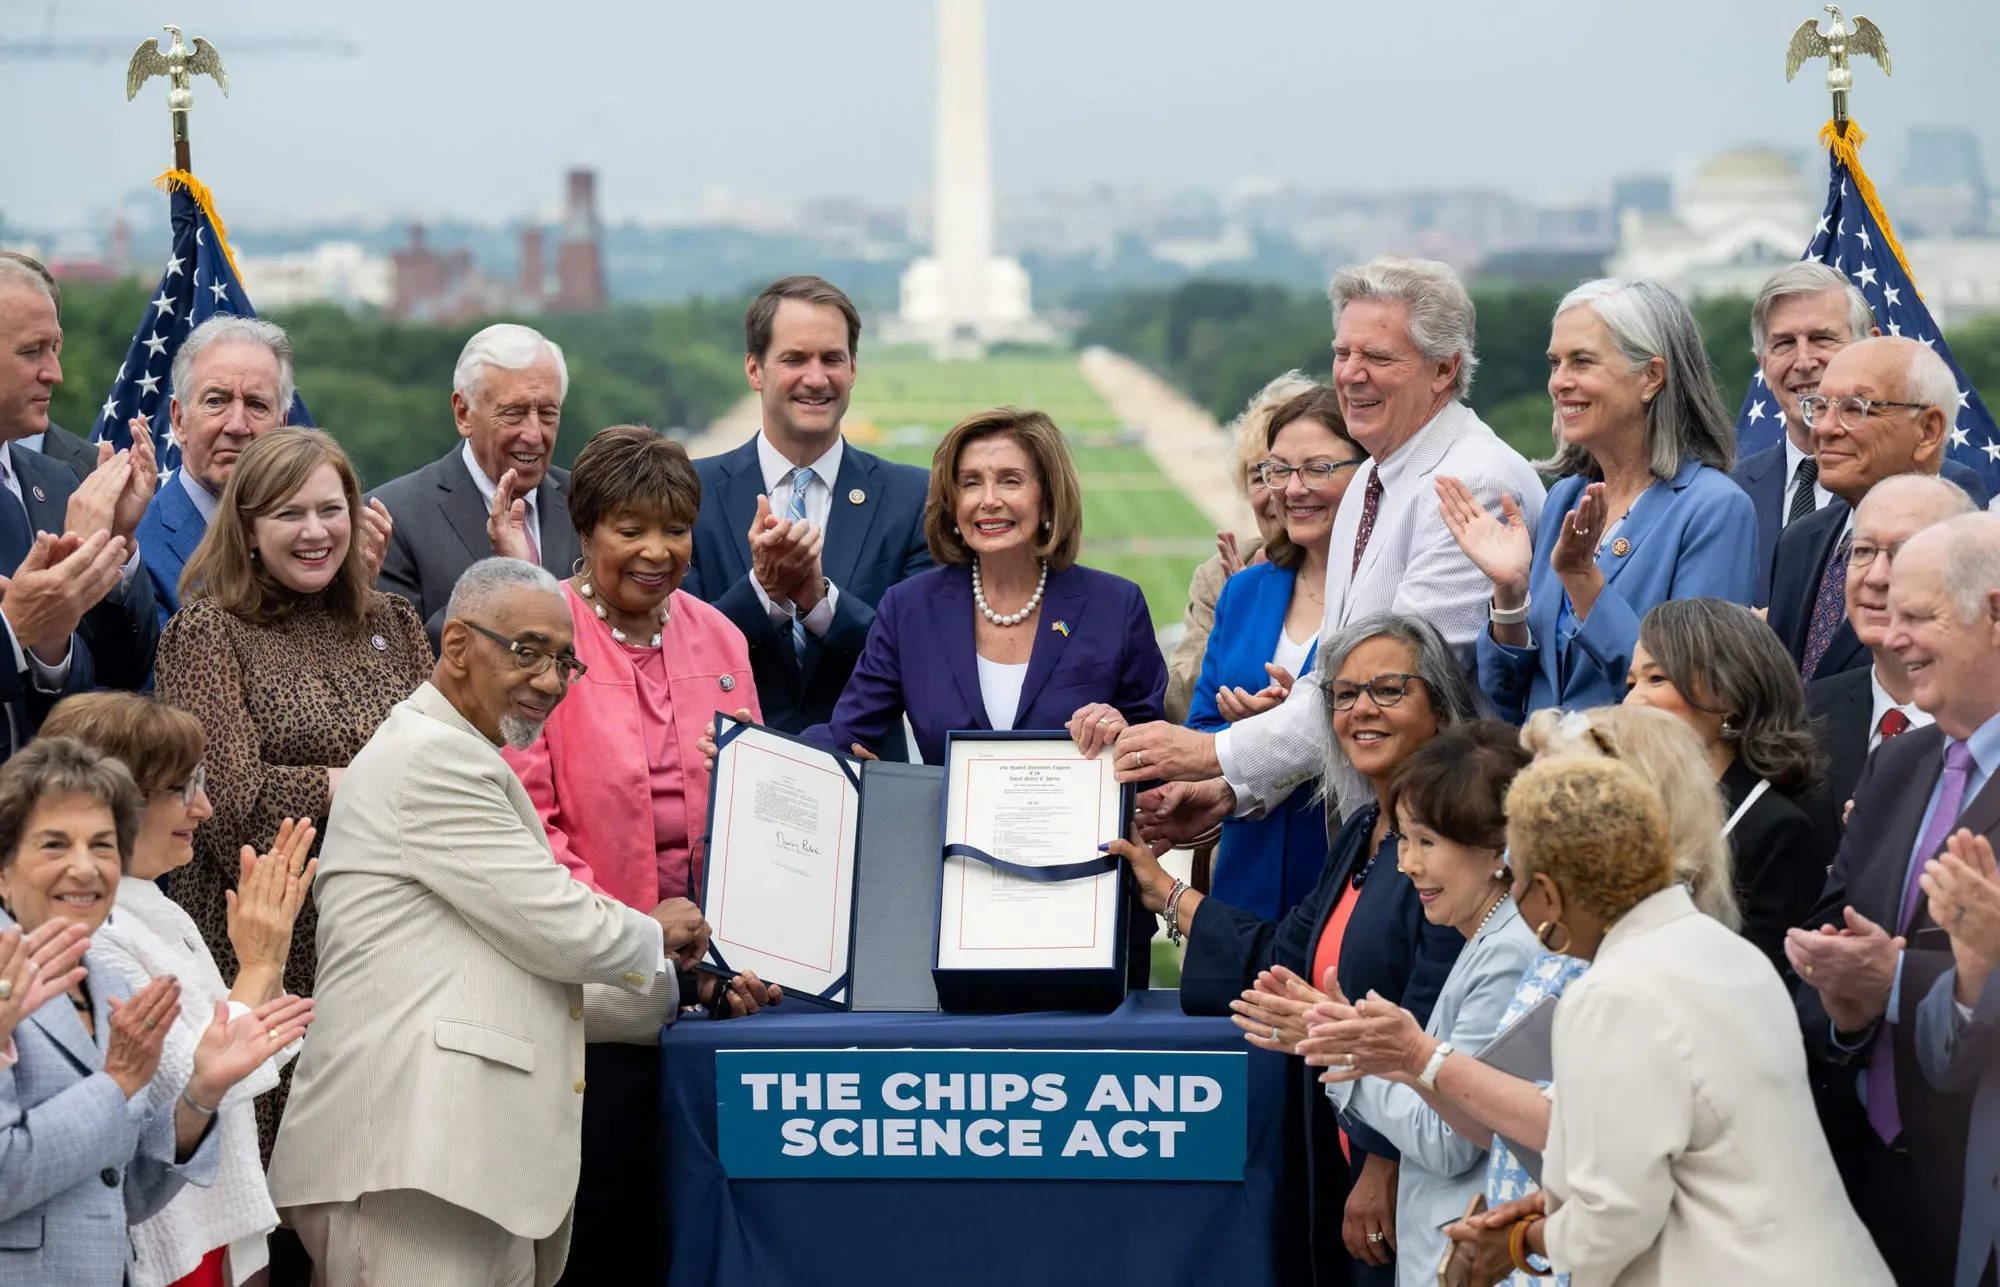
A fin de ejercer su control sobre las cadenas de suministro de los microchips más avanzados, Washington considera que los sectores tecnológicos críticos de capital privado requerirán también de inversiones públicas estratégicas. La “Inflation Reduction Act” o la “CHIPS and Science Act”, ambas del año 2022, son dos ejemplos de la movilización de capital público con el fin de fomentar la producción nacional de microchips, la investigación, las tecnologías cuánticas o la energía limpia.
En esta línea, la CHIPS and Science Act, aprobada por el Congreso y el Senado en julio 2022, pone el foco en la necesidad de investigación y fabricación de los microchips más avanzados dentro de las fronteras de Estados Unidos. Esta ley canaliza un total de 280 mil millones de dólares con el fin de mejorar la educación STEM o las capacidades de fabricación e investigación, aunque solo 52,7 mil millones se asignarán de forma específica a esta área.
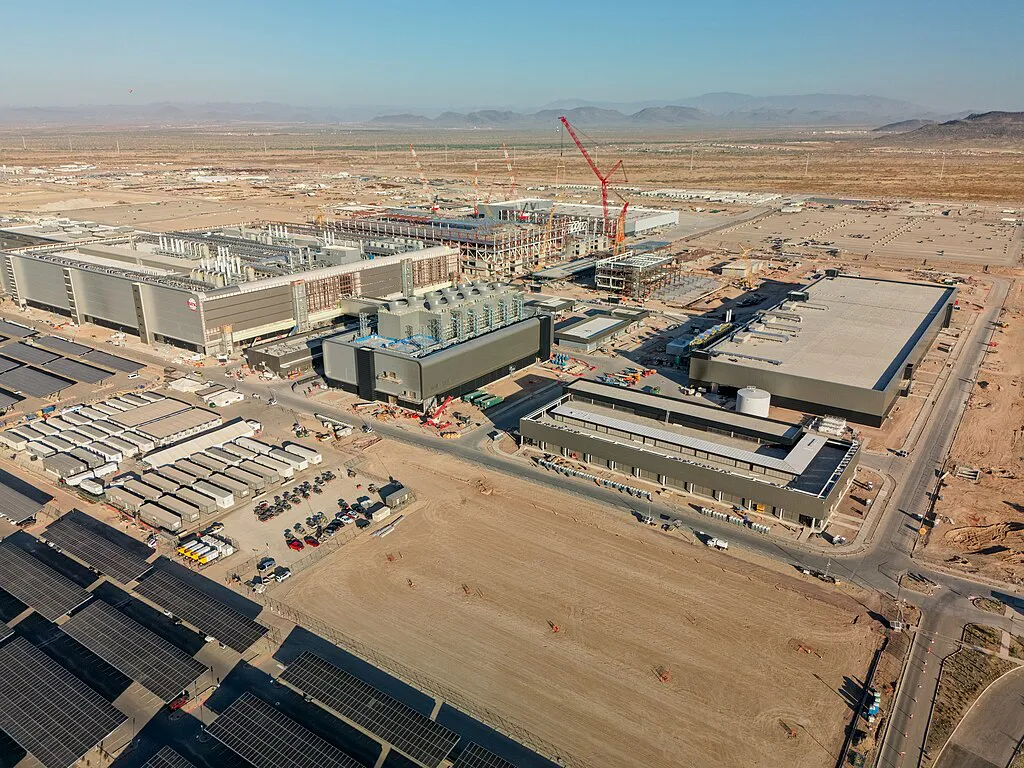
De esos 52,7 mil millones de dólares ya asignados, 39 mil se invertirán en incentivos para que fundiciones o IDMs -estadounidenses o no- puedan modernizar, construir o expandir plantas de fabricación de microchips ubicadas en territorio nacional. A su vez, de estos 39 mil millones de dólares, 2 mil irán dirigidos a producir chips maduros que ya han sido desarrollados y han estado en producción durante algún tiempo, dado que ello ayudaría a garantizar el suministro de las industrias de defensa y automoción.
En este sentido, también se establecerá un crédito fiscal del 25% para los gastos de capital relacionados con la fabricación de semiconductores y el equipo asociado a su cadena de valor. Además, se establecerán salvaguardias para evitar que los beneficiarios de las ayudas públicas construyan instalaciones en China y empleen el presupuesto público en recompras de acciones o reparto de dividendos.
La CHIPS and Science Act reconoce la escasez de mano de obra cualificada, clave para la innovación en los procesos de diseño o fabricación. La Asociación Nacional de Semiconductores estima un crecimiento de 150.000 trabajadores en el sector a causa de la ley, alcanzando estos los 460.000 a nivel nacional. Sin embargo, se corre el riesgo de que 67.000 de los nuevos empleos queden vacantes por la falta de técnicos o ingenieros.
Por este motivo, la nueva normativa destinará 13,2 mil millones de dólares a la cualificación de la mano de obra para poder desarrollar localmente el diseño, fabricación o el prototipado de microchips más avanzados y para mantener la ventaja competitiva en cada fase de la cadena de valor una vez hayan finalizado los estímulos fiscales del gobierno federal. Finalmente, 500 millones se invertirán en la seguridad de la tecnología de la información y en el refuerzo de la cadena de valor de los circuitos integrados.
Todavía es pronto para determinar con exactitud si la legislación recientemente aprobada ha cumplido con los objetivos. No obstante, las administraciones públicas han recibido alrededor de 400 declaraciones de interés para llevar a cabo proyectos de inversión en 37 estados. Desde el anuncio de la CHIPS and Science Act en 2020, se han presentado 77 nuevos proyectos con inversiones planeadas de 244 mil millones de dólares que supondrán la creación de alrededor de 44.700 nuevos empleos.
De estos 77 proyectos, 38, que implican 201 mil millones de dólares de inversión, estarán destinados a la construcción o expansión de nuevas plantas de fabricación, tanto de chips de nodo avanzado como de nodo maduro. Asimismo, 18 mil millones de dólares se destinarán a plantas de ensamblaje; 14 mil millones irán dirigidos a proyectos de I+D; 10 mil millones a compañías de materiales de los semiconductores, como químicos y gases especiales; y 65 millones a proyectos de maquinaria de fabricación de microchips.
No obstante, la escasez de facilidades para acelerar la gestión de solicitudes y procedimientos, las prolongadas negociaciones para la financiación de los proyectos o la escasez de personal cualificado ya han causado retrasos en la puesta en marcha de las plantas de 40 mil millones de dólares de TSMC en Arizona, para producir chips de 3 y 4nm con destino Apple, o la planta de 20 mil millones de Intel en Ohio.
Además, Washington no ha sido el único actor que ha destinado fondos para reforzar la resiliencia de la cadena de valor de los microchips. Pekín anunció un paquete de 143 mil millones de dólares en forma de inversiones o incentivos fiscales para fomentar la investigación y la fabricación; Seúl pretende invertir 450 mil millones de dólares hasta 2030 en sus compañías; Taipei destinará 1.300 millones de dólares anuales a subvencionar los costes de I+D; y Bruselas destinará 43 mil millones de euros para incrementar su participación en la cuota de mercado mundial de fabricación de semiconductores del 10% al 20%.
Conclusión
Estados Unidos ha aprovechado el control de los cuellos de botella en los mercados de la maquinaria de fabricación de circuitos integrados y en el de diseño de microchips para promulgar normativa con la que poder restringir el acceso de las compañías de semiconductores avanzados chinas a la tecnología de las empresas de fabricación de maquinaria estadounidenses.
Del mismo modo, los acuerdos con estados como Japón o Países Bajos han contribuido en gran medida a garantizar el control de las fases de la cadena de suministro que escapan al dominio de Washington, lo que permitirá a Estados Unidos ampliar al máximo el margen tecnológico con China en materia de semiconductores avanzados.
Asimismo, Washington ha abogado por una estrategia de reshoring para hacer frente a la pérdida de liderazgo del país en la fabricación de chips avanzados y de nodo maduro, reduciendo así su dependencia de compañías extranjeras cuyas plantas de producción se ubican a miles de kilómetros del territorio nacional.
El elevado monto de las inversiones en investigación o fabricación de semiconductores llevadas a cabo por empresas estadounidenses y extranjeras en territorio nacional a raíz de la promulgación de la CHIPS and Science Act pone de manifiesto la alta efectividad de esta última en el corto plazo, si bien el repentino auge de la inversión extranjera directa en tecnología estratégica se ha topado con excesivos trámites burocráticos o la falta de mano de obra cualificada.
Finalmente, la estrategia de reshoring, replicada por Seúl, Tokio, Taipéi, Pekín o Bruselas, ha llevado a algunos autores a defender que los incentivos a las fabless, a las fundiciones o a las IDM pueden dar lugar a una cadena global de valor diversificada que mitigue el riesgo de escasez de circuitos integrados avanzados o de nodo maduro. Sin embargo, otros académicos han alertado de la posible incursión en una dinámica de autoabastecimiento regional que podría dificultar la interoperabilidad de las diferentes cadenas de suministro de circuitos integrados.
Para beneficio de Washington a corto y medio plazo, ambas opciones forzarían al gigante asiático a desarrollar un ecosistema de abastecimiento de microchips propio que permitiría a Estados Unidos amplificar su ventaja en materia de tecnología estratégica.