
La estrategia de EEUU para controlar la industria de chips: Parte 1/2
La estrategia de EEUU para controlar la industria de chips: Parte 2/2
La importancia de los microchips avanzados para Washington
La Estrategia de Seguridad Nacional estadounidense pone el foco en la promoción del orden mundial liberal y en el desplazamiento de recursos a la región de Asia-Pacífico para evitar que el creciente poder económico y militar de China amenace la estructura de seguridad de Washington en la región.
Con el fin de lograr este objetivo, Estados Unidos requiere de los microchips lógicos más avanzados, esenciales en el desarrollo de tecnologías como la computación cuántica o la inteligencia artificial (IA) empleada por los aviones de combate y buques de guerra de última generación y por las herramientas de análisis de inteligencia, los instrumentos de coerción dirigida, los sistemas de armas o los drones autónomos.
En el año 2021, la administración Biden modificó el enfoque de la política exterior estadounidense con respecto a China. Hasta entonces, Washington se conformaba con mantener una ventaja relativa, de aproximadamente dos generaciones, sobre sus competidores en materia de tecnología estratégica. Sin embargo, Jake Sullivan, asesor de seguridad nacional de Joe Biden, anunció que Washington trataría de ampliar al máximo y a cualquier precio el margen tecnológico con China en materia de superordenadores, software o semiconductores avanzados.
Asimismo, los cuellos de botella en la cadena de suministro de los semiconductores tras la pandemia de COVID-19 pusieron de manifiesto la falta de resiliencia de estas cadenas tras décadas de producción “Just-in-time”. Así, con el fin de minimizar el riesgo de escasez de microchips y ampliar la ventaja sobre sus adversarios geopolíticos, Washington ha llevado a cabo una serie de iniciativas destinadas a reconfigurar la estructura de las cadenas de valor de los circuitos integrados.
Los microchips lógicos
Considerados los cerebros de la computación, los chips lógicos llevan a cabo operaciones lógicas y de procesamiento de información. Entre ellos se encuentran los microprocesadores, como las CPU, que ejecutan gran parte de los cálculos de los centros de datos, smartphones u ordenadores; o las GPU, con capacidad de procesar en paralelo y de mejorar la eficiencia y velocidad del tratamiento de datos, siendo estas de especial relevancia en el desarrollo de la IA, la tecnología 5G, los servidores, los centros de datos o los superordenadores.
El grado de desarrollo de los transistores de los chips lógicos se mide en función de la “anchura de la puerta”, esto es, el tamaño de la estructura que permite el paso de la corriente. Se estima que los denominados “microchips de 5 nanómetros”, empleados en productos como el procesador del iPhone 15 o el avión de combate Lockheed Martin F-35 Lightning II, que utilizan algoritmos de IA para procesar grandes cantidades de datos de diferentes sensores, tienen una densidad de 125 a 300 millones de transistores por milímetro cuadrado.
Actualmente, el transistor más pequeño en producción cuenta con una anchura de puerta de 5 nanómetros. Además, tan solo un 2% de la capacidad global de fabricación produce microchips lógicos con transistores de un ancho de puerta menor a 10nm dados los altos costes de la inversión en investigación y de la fabricación de plantas hipercomplejas equipadas con la última tecnología.
Existen también chips lógicos de nodo maduro, o de mayor anchura de puerta, demandados por industrias que no requieren del rendimiento y la eficiencia energética que ofrecen los circuitos integrados más avanzados. Asimismo, existen distintos tipos de microchips de memoria empleados en el almacenamiento de datos o microchips discretos o analógicos (DAO) cuya función es la recepción, transformación y transmisión de parámetros de carácter continuo, como el voltaje o la temperatura.
Los “menores” costes de inversión o know-how que conlleva fabricar los microchips DAO o de memoria han reducido las barreras de entrada para las empresas chinas en estos mercados. A modo de ejemplo, China está tratando de superar a las surcoreanas Samsung o SK Hynix en la capacidad de fabricación de los microchips de memoria y alcanzar una cuota de mercado del 24% para el año 2030. De este modo, compañías como Yangtze Memory Technologies Corporation esperan convertirse en líderes mundiales de producción de memorias NAND.
Los riesgos en la cadena de valor de los microchips
Las empresas fabless, Core IP y Electronic Design Automation
Las compañías fabless estadounidenses, es decir, las empresas que se encargan del diseño de la estructura y funcionamiento de los microchips controlan el 69% de este mercado. No obstante, pese al dominio estadounidense de esta etapa de la cadena de valor, una buena parte del beneficio de las fabless norteamericanas proviene de las ventas en China. Así, en 2023, Qualcomm, Broadcom, Nvidia y AMD obtuvieron un 62,5%, 32,2%, 21,4% y un 15,1% de sus ingresos por sus ventas en el gigante asiático, respectivamente, lo que las hace sensibles a la volatilidad de las relaciones entre Washington y Pekín.
A su vez, el software de diseño y simulación de circuitos electrónicos empleado por el 70% de las fabless proviene de las americanas Synopsys y Cadence o de la filial de Siemens, Mentor. Siguiendo esta línea, la licencia de arquitecturas para procesadores como la RISC, para dispositivos pequeños, o la x86, para procesadores de ordenadores, son comercializadas por la británica ARM y las estadounidenses Intel y AMD, respectivamente.
Cabe también destacar que empresas como Tencent, Alibaba o Huawei han llevado a cabo en los últimos años grandes inversiones en el diseño de sus propios chips, con el fin de personalizarlos a sus requerimientos de procesamiento, IA o aprendizaje automático. Asimismo, estas empresas pueden beneficiarse de las arquitecturas de código abierto, como la RISC-V, para llevar a cabo el diseño de sus microchips, lo que perjudicaría a las compañías estadounidenses o de sus países aliados.
Las empresas de fabricación de maquinaria
Las empresas estadounidenses que fabrican equipos de inspección y metrología para detectar defectos nanométricos en los chips o sistemas de deposición química o de grabado, como KLA Corporation, Applied Materials o LAM Research, lideran el mercado de la maquinaria de fabricación de microchips con una cuota de mercado del 44%.
Japón, con un 28% de la cuota de este mercado, destaca por empresas como Tokio Electron, Nikon o Canon Tokki, que proveen a la holandesa ASML de las lentes de alto rendimiento empleadas en los sistemas de litografía que imprimen patrones microscópicos de alta precisión en las obleas de silicio donde se graban los microchips.
ASML es la única empresa capaz de fabricar las máquinas de Luz Ultravioleta Extrema (UVE), es decir, las máquinas litográficas más avanzadas. Dada la complejidad que supone la fabricación de las máquinas UVE, pues las forman más de 100.000 componentes distintos de altísima calidad, ASML será la única empresa capaz de producir las máquinas litográficas necesarias para fabricar los chips más avanzados en la próxima década.
No obstante, al igual que en el caso de las fabless, en 2021, China fue el mayor comprador de maquinaria de fabricación de microchips, especialmente de EEUU, de quien adquirió un 45% de las compras, y de Japón, de quien obtuvo un 28%. Asimismo, EEUU y Japón vendieron al gigante asiático un 30% y un 29% de su producción, respectivamente.
Por este motivo, si bien las compañías de Estados Unidos, Japón y los Países Bajos controlan los cuellos de botella de esta etapa del proceso de fabricación de circuitos integrados, una posible restricción de ventas por parte de Washington en virtud de sus objetivos de Seguridad Nacional podría chocar con el interés económico de sus empresas con una alta exposición al mercado chino.
Cabe también señalar que China ocupa un puesto clave en la provisión de materias primas como el galio, el magnesio o el tungsteno y el país está invirtiendo en la producción de obleas de 300 milímetros y fotorresinas avanzadas, mercado dominado actualmente por empresas taiwanesas, japonesas y surcoreanas.
Las fundiciones y las Integrated Device Manufacturers (IDM)
La fabricación de microchips es llevada a cabo por dos tipos de empresas. Por un lado, las IDM se encargan de todo el proceso de diseño, fabricación y comercialización de circuitos integrados y, por otro lado, las fundiciones se centran exclusivamente en la fabricación de microchips según las especificaciones de diseño de los clientes.
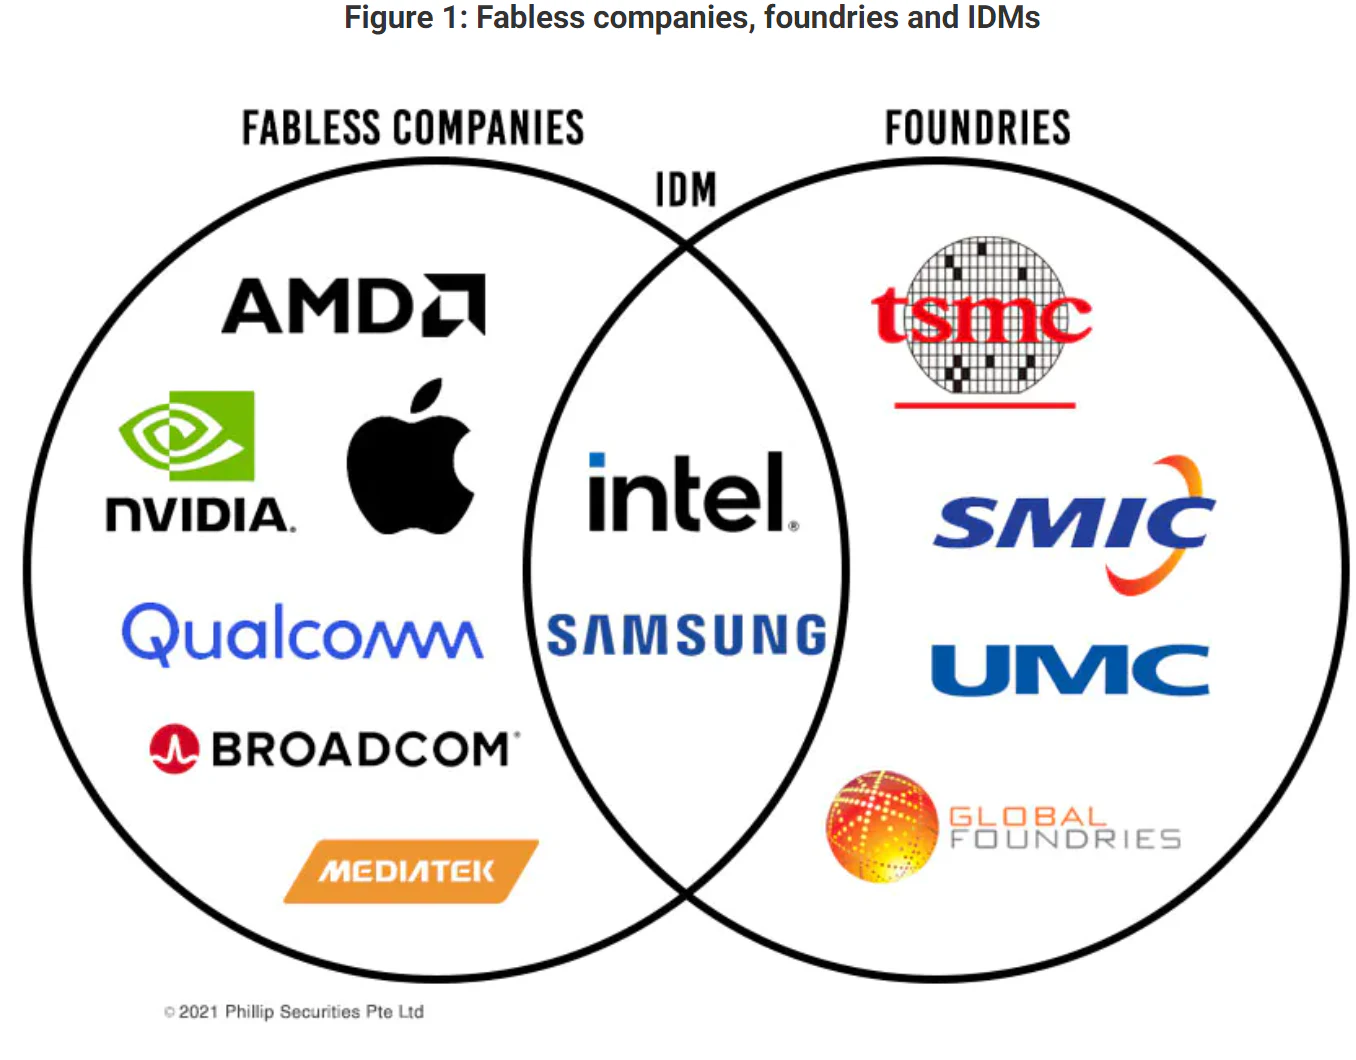
Actualmente, a causa de la hiperespecialización y las economías de escala, tan solo las fundiciones Taiwan Semiconductor Manufacturing Company (TSMC) y Samsung Foundries son capaces de fabricar el 92% y el 8% de los chips de 7 y 5 nanómetros, respectivamente. A su vez, la fabricación de estos circuitos integrados tiene lugar en plantas ubicadas, mayoritariamente, en la tensa región del Indo-Pacífico.
En lo que respecta a Estados Unidos, la producción de microchips en el país ha caído desde el 40% de la demanda a nivel global en el año 1990 hasta el 12% de la demanda en el año 2020. Cabe también señalar que el país destina actualmente un porcentaje menor al 1% del PIB a la investigación y al desarrollo, frente al 2% que dedicaba a mediados de la década de 1960.
Todo ello pone de manifiesto la alta dependencia de las industrias estratégicas estadounidenses de TSMC para la adquisición de los microchips de 5 y 7 nanómetros, así como la escasa capacidad de fabricación de chips, tanto de nodo avanzado como de nodo maduro, en territorio de los Estados Unidos. Esta situación incrementa significativamente la vulnerabilidad de la cadena de valor frente a interrupciones en la producción o eventos como un posible conflicto armado en el Indo-Pacífico.
Otras fundiciones relevantes son la taiwanesa UMC, la estadounidense Global Foundries o la china SMIC, que habría logrado copiar de TSMC chips con transistores con un ancho de puerta menor a los 28nm. En este sentido, Washington también teme la infracción de patentes y robo de propiedad intelectual por parte de fabricantes chinos. Este fue el caso de la empresa china Fujian Jinhua que, por medio de UMC, obtuvo información privilegiada de la estadounidense Micron gracias a antiguos trabajadores de esta.
En lo relativo a las IDM de Estados Unidos, Intel ha anunciado en varias ocasiones retrasos en la fabricación de chips de 10 y 7 nanómetros debido a la tardía adquisición de la tecnología UVE de ASML. Pese a que la compañía sigue siendo rentable, esta mantuvo su enfoque en la fabricación de procesadores de ordenadores y servidores, lo que le valió a TSMC para hacerse con el contrato que le permitiría fabricar los chips diseñados por Apple para los iPhone.
Así, pese a la decisión de Intel de invertir en el desarrollo de tecnologías para alcanzar la fabricación de semiconductores de 3, 2 y 1.8 nanómetros, la falta de planificación estratégica ya ha supuesto retrasos a la empresa en el pasado, lo que ha servido para poner en cuestión su capacidad de mantener el pulso a Samsung y TSMC en la fabricación de los chips de vanguardia.
Además, pese a que en 2010 comenzó a despegar el mercado de CPU para centros de datos ante el crecimiento de las compañías de computación en la nube, el desarrollo exponencial de la IA ha mutado la demanda y ha perjudicado a Intel, pues la IA requiere de la GPU de compañías como Nvidia o AMD. Asimismo, en la actualidad, las grandes empresas de la nube también pretenden diseñar microchips propios adaptados a sus necesidades de procesamiento.
Las compañías de ensamblaje y test
Finalmente, el mercado del ensamblaje, testeo y empaquetado avanzado es más intensivo en mano de obra y agrega menor valor a la cadena de suministro. Por ello, su componente estratégico se ve disminuido y gran parte de las instalaciones de las compañías se encuentran en países con mano de obra barata como China, que contaba con el 28% de las plantas y un 38% del valor añadido de este mercado en el año 2021; Taiwán, cuyas empresas supusieron un 27% del valor añadido; y el sudeste asiático.
En la segunda parte de este estudio se enunciarán las medidas con las que Washington pretende torpedear el desarrollo de la industria de semiconductores china y fomentar la fabricación de microchips de nodo maduro y nodo avanzado dentro de sus fronteras con el fin de ampliar al máximo la ventaja tecnológica con las empresas del gigante asiático en materia de semiconductores avanzados y evitar la escasez de circuitos integrados.