Trump, Europa y aranceles
¿Se tambalea la alianza Atlántica?
El ninguneo de la Administración Trump a Europa y Ucrania al afrontar unas posibles negociaciones de paz para detener la invasión rusa monopolizó todas las corrientes mediáticas durante el fin de semana. A efectos prácticos detonó una reunión, organizada por Macron, de algunos estados miembros de la Unión Europea, que se produjo en París el pasado lunes y a la que Pedro Sánchez fue invitado.
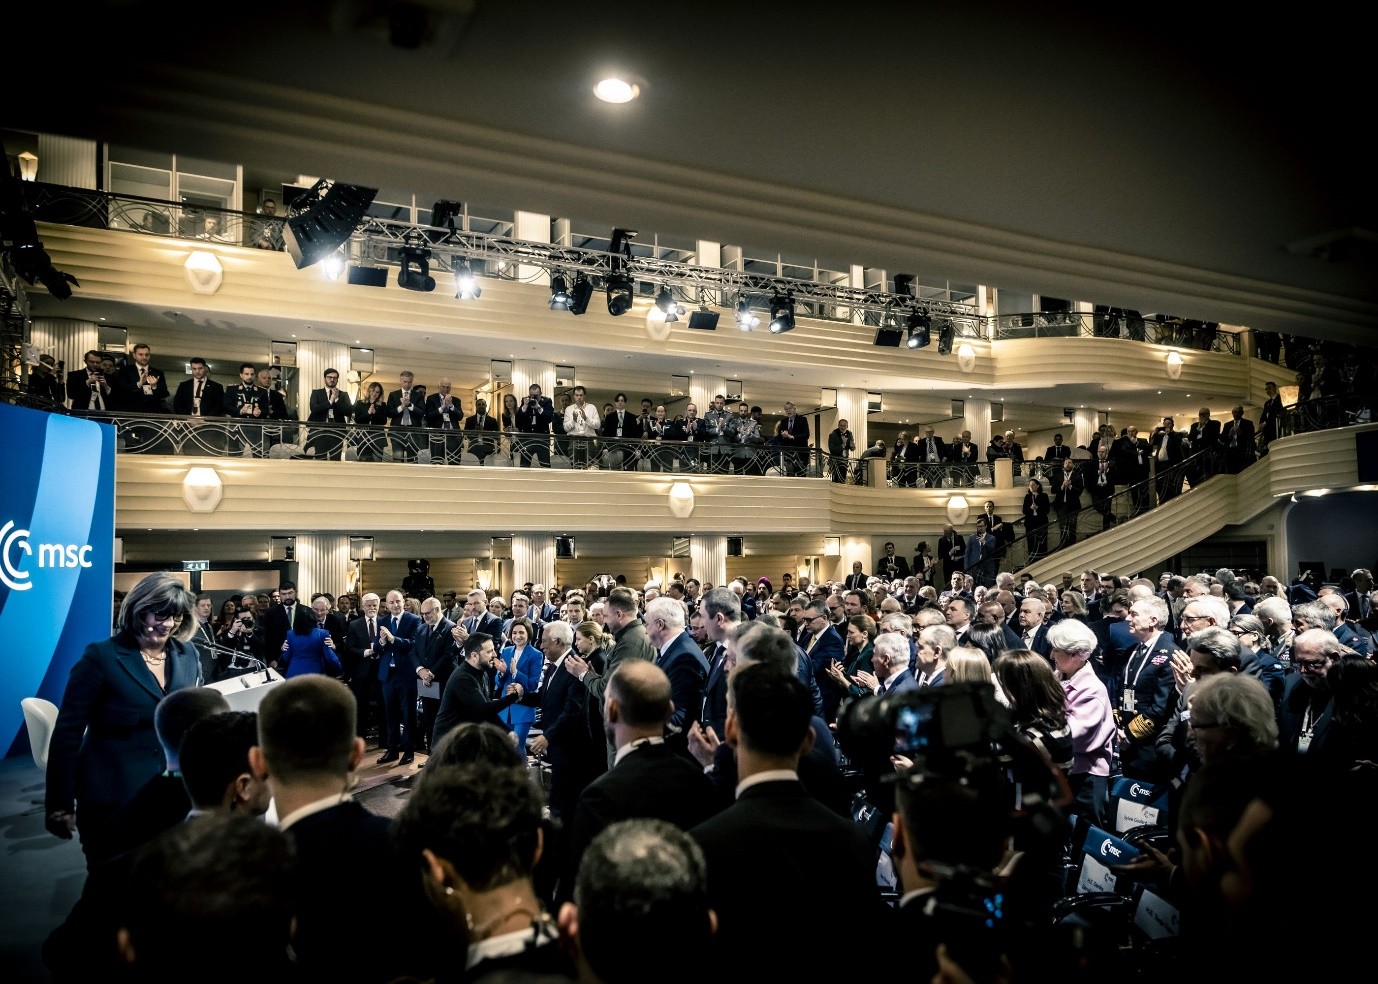
El desplazamiento a priori de Europa y Ucrania de la mesa de negociaciones de un posible alto el fuego con Rusia ha coincidido con el anuncio de los primeros aranceles a las compañías de automoción de la Unión Europea (UE), que podrían ser implantados el próximo 2 de abril. Seguramente por ese “ghosting” a Ucrania, durante la Conferencia de Seguridad de Múnich, Zelenski puso sobre la mesa el viejo sueño, siempre inconcluso, de un ejército europeo.
Los ataques de la Casa Blanca han tocado la fibra sensible de Europa, especialmente en Alemania, cuando el vicepresidente Vance, en Múnich, aludió al retroceso de la libertad de expresión en las democracias europeas, señalando la necesidad de levantar el cordón sanitario a la ultraderecha alemana. Un discurso incendiario que, a pesar de los giros drásticos a los que nos tiene acostumbrada la Administración Trump, ha sorprendido.
El canciller de Alemania, Olaf Scholz, se vio obligado a responder en el estrado de la misma conferencia, advirtiendo que no aceptarían una injerencia de EE. UU que interfiriera en las elecciones alemanas, seguramente en referencia al apoyo de Elon Musk a la extrema derecha alemana, segunda fuerza política del país. Las referencias del vicepresidente de Estados Unidos al atentado previo a la cumbre y el llamamiento de Scholz a no repetir errores históricos han copado los titulares.
¿Qué dice el mercado?
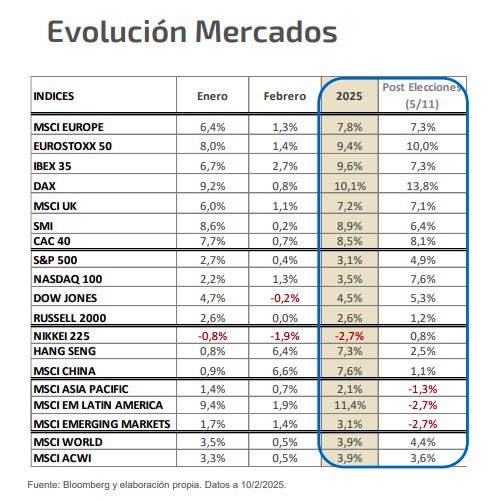
Las bolsas europeas han sorprendido en este comienzo de año. Antes de la toma de posesión de Donald Trump, los mercados predecían un flujo de capitales de las bolsas europeas hacia las norteamericanas. En una campaña electoral centrada en el pilar económico, se anticipaba una revalorización destacada de las empresas estadounidenses. Sin embargo, los principales índices europeos han superado las expectativas, triplicando la rentabilidad del S&P 500.
Estos resultados son especialmente chocantes teniendo en cuenta que existe un consenso generalizado sobre la falta de una política estratégica firme en Europa, sus debilidades productivas y los retrasos devastadores en la carrera tecnológica por el desarrollo de la Inteligencia Artificial. Si bien es cierto que el dicho "Estados Unidos innova, China copia y Europa legisla" sigue vigente hoy en día y parece consolidarse aún más.
Los mercados financieros esperan un año 2025 con volatilidades importantes, ejemplo de ello ha sido la irrupción de DeepSeek, que ha hecho frente a la carrera desbocada del “monopolio tecnológico” de las 7 magníficas (Apple, Microsoft, Meta, Amazon, Alphabet, Nvidia y Tesla). Si bien la nueva tecnología que ha irrumpido desde China no conlleva un cambio de paradigma en el plano tecnológico que rivalice con compañías como OpenAI, si introduce un sesgo de duda que deberá auditarse sobre la necesidad de grandes inversiones en las cadenas de producción que controlan la evolución de esta tecnología.
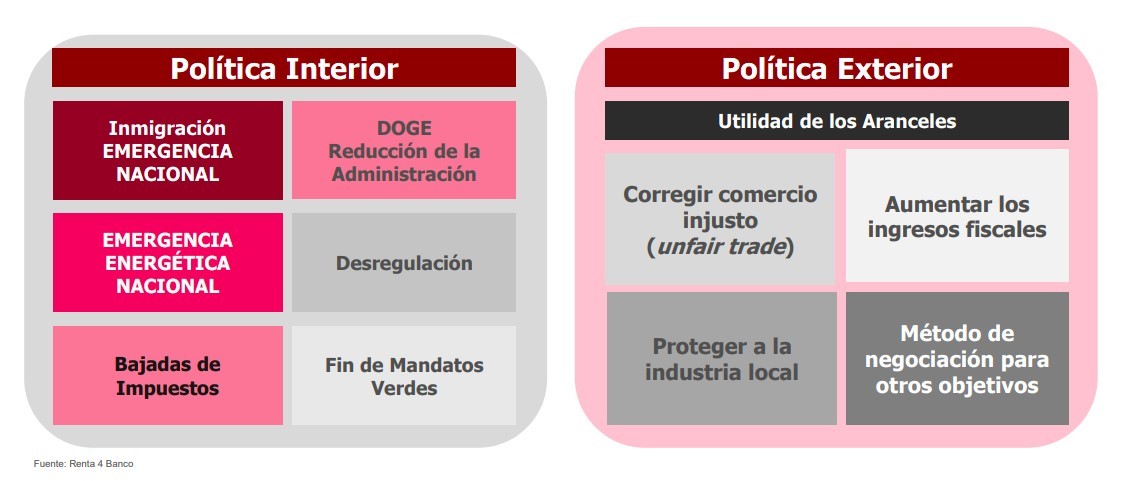
Los primeros aranceles de Trump a Canadá y México fueron aplazados en menos de 24 horas tras su anuncio, lo que sugiere que se trató más de una estrategia de negociación que de la implantación de esa herramienta como un pilar fundamental de su política fiscal, lo cual podría haberse interpretado como un error.
Donald Trump movilizará sus negociaciones país a país aprovechando las divisiones europeas, pudiendo comenzar con presidentes afines como Víctor Orbán en Hungría o Meloni en Italia. Es coherente pensar que el presidente Trump supedita su gestión política a sus resultados económicos, algo de lo que siempre hace alarde como hombre de negocios.
En este sentido, los aranceles son una herramienta secundaria de los mecanismos fiscales para atajar o solucionar problemas puntuales o coyunturales. Su aplicación excesiva conlleva guerras arancelarias perjudiciales también para Estados Unidos. Ciertamente, las acciones de Trump se están percibiendo como una entrada a acuerdos que fuercen la negociación del lado de la balanza de Estados Unidos.
Ramón Forcada, director de Análisis y Mercados de Bankinter, considera que, aunque se percibe una reducción del riesgo geopolítico, el mercado estaría anticipando unos resultados positivos que son más deseados que fácilmente alcanzables. Los inversores no escucharán las tres palabras mágicas de "alto el fuego" en Ucrania con el optimismo que se espera.
Este optimismo anticipado podría ser el factor detrás del rendimiento positivo de las bolsas europeas. Natalia Aguirre, directora de Análisis Estrategia de Renta 4 Banco, señala que fue el votante estadounidense, después de cuatro años de inflación, quien inclinó el voto hacia un Trump que prometía un proteccionismo favorable a las industrias norteamericanas, consolidando el triunfo electoral de su política económica MAGA ("Make America Great Again").
Precisamente por esta misma razón, Donald Trump no puede traspasar tres líneas rojas:
- No se puede permitir una política arancelaria que eleve mucho la inflación.
- No se puede permitir que el precio del T-Bond, el bono estadounidense a 10 años, supere el 5% (a 14/02/25 se encuentra en 4,447%). Este bono es una referencia clave en los mercados financieros para evaluar la salud de la deuda estadounidense. Si superara el 5%, afectaría psicológicamente a los inversores y dificultaría económicamente la financiación de la deuda del país.
- El S&P 500, el índice que agrupa las 500 compañías más relevantes de Estados Unidos, es utilizado por el presidente norteamericano como un termómetro de la economía. Por lo tanto, sus caídas de rentabilidad no serían bien recibidas. Cabe destacar que el 41% de los ingresos de las compañías que integran este índice provienen del exterior, por lo que una guerra arancelaria también afectaría negativamente las cuentas de resultados de las empresas más influyentes del país.
Conclusión
Los desplantes de la Administración Trump, los acontecimientos acelerados en los acuerdos de paz con Rusia y una política arancelaria incendiaria, tal vez fueran el revulsivo necesario para que los 27 se hicieran oír y no solo Bruselas.
En este sentido, la vigilancia de la frontera ruso-ucraniana requerirá una coordinación de los estados miembros en pro de intereses supranacionales, evocando los lemas europeístas que aprendimos a golpes de créditos obligatorios en las universidades españolas de los años noventa. Muchos han sido los avances y no pocos los retrocesos desde entonces. Pero de aquellos barros estos lodos, los desplantes económicos y políticos no son más que signos de la pérdida de relevancia geopolítica que ha ido acumulando la Unión Europea en las últimas décadas.
No en vano, los citados acontecimientos han dado lugar a dos importantes anuncios de la Presidenta de la Comisión Europea, Ursula von der Leyen, que ha asegurado que se movilizarán 200 mil millones de euros en inversiones IA en toda Europa y que será flexible con los estados miembros que se endeuden para poder aumentar las inversiones en Defensa.
Esperemos que sean fondos para construir una industria europea que propicie un tejido industrial óptimo y no solo sean compras de armamento estadounidense. Pero como ya hemos publicado con anterioridad en The Political Room al analizar las debilidades de las cadenas logísticas y de producción de la Unión Europea, éstas reformas no se implantarán de un día para otro, no solo el presupuesto es el único requisito necesario para su éxito. Un tejido industrial y una política de disuasión y defensa no se pueden fortalecer o subcontratar a corto plazo.