
El nuevo mapa del opio: Asia redefine el mercado tras el declive afgano
Entre 2022 y 2023, Afganistán redujo su producción de opio en un 95 %. Lejos de desestabilizar el mercado, la caída precipitó un nuevo equilibrio regional: Myanmar, Laosy Pakistán se consolidan ahora como los nodos de un sistema descentralizado donde la producción y el tráfico se reparten entre múltiples actores. La geografía del opio ya no depende de un país, sino de una red policéntrica que se extiende del Hindu Kush al océano Índico.
Del cultivo al mercado global
Durante dos décadas, Afganistán concentró más del 80 % del opio mundial. Su economía rural, la geografía montañosa y la inestabilidad política hicieron del cultivo una fuente estructural de ingresos para comunidades enteras.
Sin embargo, en abril de 2022 el gobierno talibán decretó una prohibición total del cultivo, producción y tráfico de amapola bajo la sharía (ley islámica), ordenando la destrucción de los campos y penalizando el procesamiento en laboratorios locales. La medida, aplicada con dureza en provincias como Helmand y Kandahar, desmanteló en pocos meses una economía que representaba el sustento directo de más de medio millón de familias rurales.
Aun así, el mercado global apenas se ha contraído. Según La Oficina de las Naciones Unidas contra la Droga y el Delito (UNODC), las reservas afganas acumuladas durante los años de sobreproducción permiten mantener el flujo hasta 2027–2028. Mientras tanto, el vacío dejado por Kabul está siendo ocupado gradualmente por nuevos focos en el Sudeste Asiático y el arco del Índico, donde el narcotráfico se apoya en redes logísticas y comerciales ya consolidadas.
El opio, extraído del látex de la amapola adormidera, es la materia prima esencial para la heroína. De una tonelada de opio seco se obtienen entre 100 y 120 kilogramos de heroína pura, según el nivel de refinamiento y la disponibilidad de precursores químicos. Estos compuestos, en especial el anhídrido acético, del que India es el principal productor y distribuidor regional, permiten mantener la cadena de transformación incluso fuera de las zonas tradicionales de cultivo.

Aunque el fentanilo y otros opioides sintéticos ganan terreno en América del Norte y otras partes de Europa, no han desplazado del todo a la heroína. El mercado permanece estable, con Europa y Asia oriental como principales destinos, Irán como gran consumidor interno y África oriental como foco emergente.
Actores y volúmenes: un nuevo reparto del mercado
Afganistán mantiene cierta producción ilícita en áreas rurales aisladas, pero ya no ejerce el monopolio que durante dos décadas definió el mercado global. La UNODC (World Drug Report, 2024) estima que la producción mundial de opio pasó de 7.800 toneladas en 2022 a 2.240 toneladas en 2023, manteniéndose estable en 2024 (World Drug Report, 2025).
De esta forma, la distribución interna del mercado ha cambiado de manera estructural, como se aprecia en el siguiente gráfico, que compara los datos de producción de 2019 y 2023. (Véase gráfico 1.)
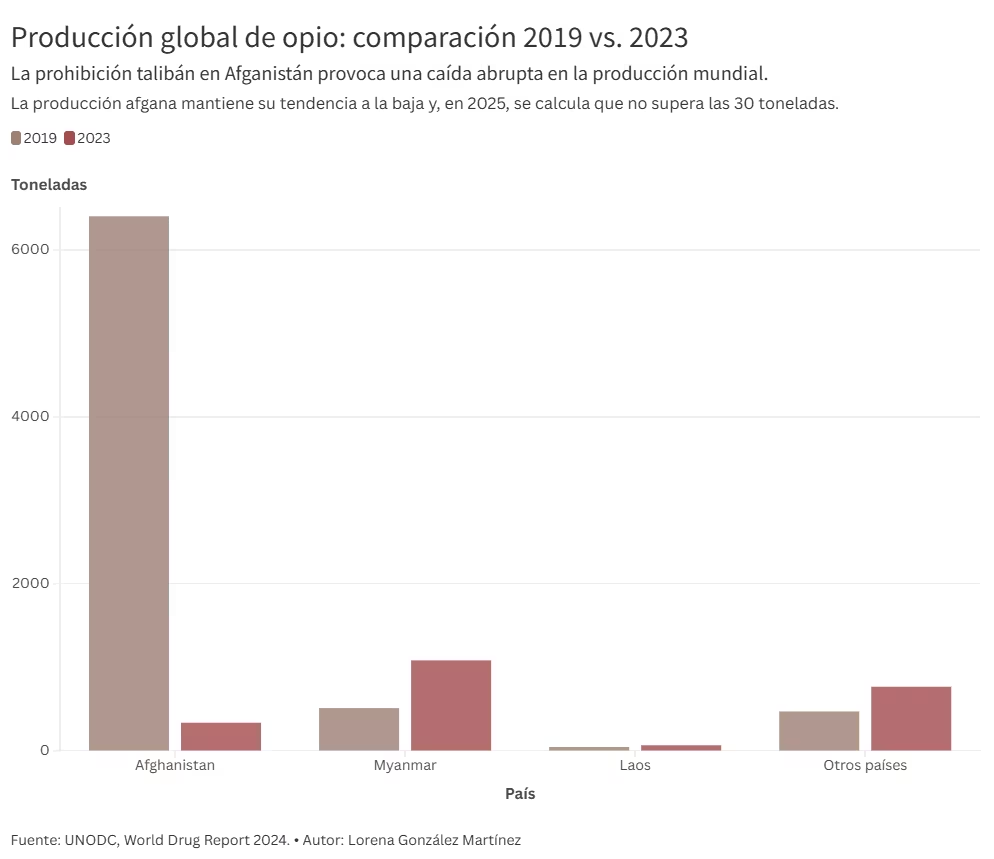
Si bien en este gráfico inicial puede no apreciarse con claridad la evolución del resto de actores debido a la sobrerrepresentación de Afganistán en 2019, el segundo gráfico, excluyendo Afganistán, muestra con mayor nitidez la tendencia ascendente del resto de países productores. (Véase gráfico 2.)
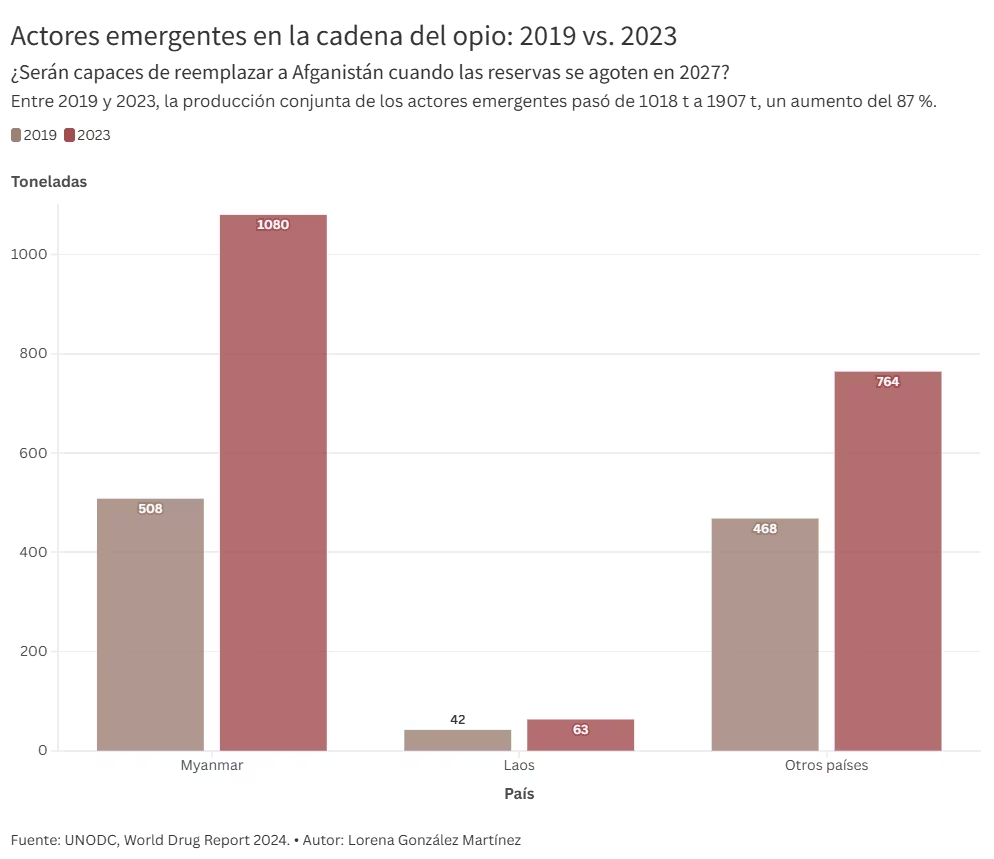
Myanmar ha duplicado su producción entre 2019 y 2023, pasando de 508t a 1.080t (+112 %). Laos registró un incremento menor pero sostenido, de 42t a 63t, mientras que en el resto de actores, entre ellos Pakistán y Vietnam, la manufactura ha crecido un 63%. Dentro de este último grupo también se incluye a México, productor histórico de opio. Sin embargo, su papel es principalmente regional, limitado al abastecimiento del mercado estadounidense y en retroceso ante la expansión del fentanilo.
Este desplazamiento confirma una regionalización de la oferta, donde el sistema compensa las restricciones afganas mediante microcultivos, laboratorios móviles y cadenas logísticas fragmentadas, capaces de sostener la producción sin un centro hegemónico.
De la hegemonía afgana al mosaico asiático
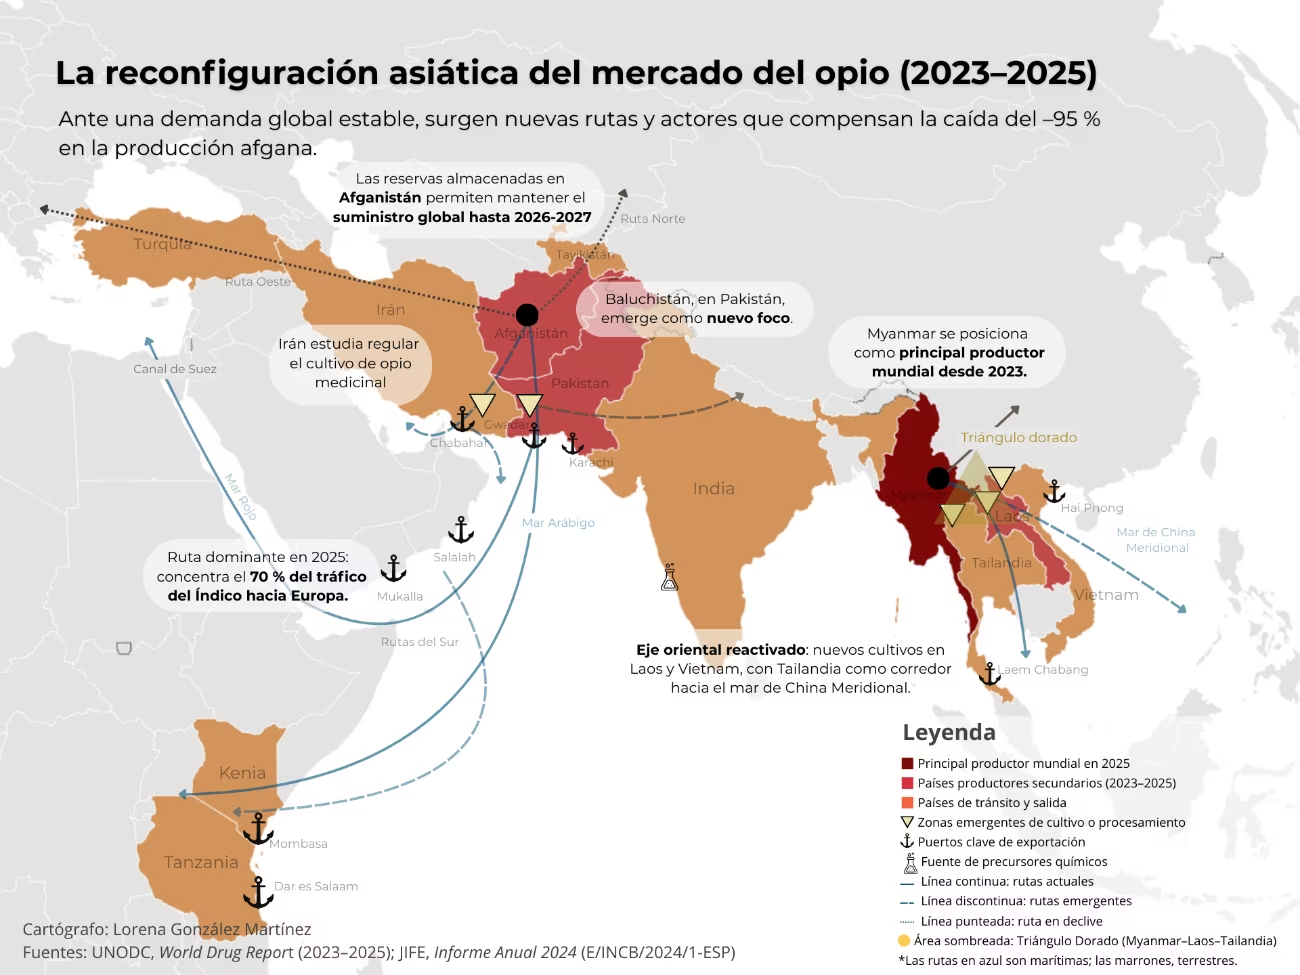
El fin del monopolio afgano marca el mayor reajuste geoeconómico del narcotráfico desde la década de 1990. Cuando las reservas acumuladas se agoten, los países productores (véase mapa 1) deberán sostener por sí mismos el abastecimiento de los mercados que se extienden desde Europa hasta Oceanía, un entramado global que abarca casi todos los continentes según el informe Anual de 2024 de la Junta Internacional de Fiscalización de Estupefacientes (JIFE).
No es casual que Myanmar haya duplicado su producción. La inestabilidad derivada del golpe militar de 2021 reactivó los cultivos en el estado de Shan, núcleo histórico del Triángulo Dorado. Esta región fronteriza entre Myanmar, Laos y Tailandia es reconocida desde mediados del siglo XX como uno de los principales centros mundiales de producción de opio y heroína.
En torno a este eje, Laos y Tailandia registran una expansión de cultivos emergentes, mientras que Vietnam consolida su papel como corredor de salida directa hacia el mar de China Meridional. Desde allí, las rutas se proyectan hacia China y otras zonas del Sudeste Asiático, con ramificaciones marítimas que enlazan archipiélagos del Pacífico y nodos del comercio internacional.
El tablero logístico: Irán, Pakistán y el eje del Índico
Hasta 2021, la ruta Oeste —Afganistán–Irán–Turquía–Balcanes— concentraba la mayor parte del flujo de heroína hacia Europa. Hoy, esa vía está en declive. Asimismo, la ruta Norte, que atravesaba Asia Central hacia Rusia, se encuentra en declive por la guerra en Ucrania y las sanciones europeas, lo que ha desplazado los flujos hacia el Índico y el mar Rojo.
La ruta del Sur, que parte de Pakistán e Irán y culmina en el mar Rojo y el Canal de Suez, concentra ahora cerca del 70 % del flujo marítimo de heroína detectado en tránsito hacia Europa (véase mapa 1). Los puertos de Gwadar y Karachi (Pakistán), así como Chabahar (Irán) se han convertido en puntos críticos.
Desde allí, los cargamentos se redistribuyen hacia Kenia y Tanzania, nodos de tránsito que enlazan con las redes de tráfico del continente africano. Omán, Yemen y los Emiratos Árabes Unidos también emergen como puntos intermedios del tráfico, facilitando rutas secundarias que bordean la península arábiga. Estas rutas refuerzan la tendencia a la maritimización del narcotráfico, que reduce el riesgo político y amplía el alcance geográfico del comercio ilícito.
En el nuevo entramado de rutas, dos países adquieren un papel central: Irán y Pakistán. El país persa, que es el principal consumidor de opiáceos per cápita del mundo, desempeña un papel ambivalente. Mientras promueve ante Naciones Unidas un discurso de “opio medicinal”, con la posibilidad de autorizar cultivos controlados, tolera en su periferia oriental la actividad de redes tribales y laboratorios informales.
Pakistán, por su parte, ha pasado de ser un corredor de tránsito a convertirse en una plataforma de transformación y exportación. En la provincia de Baluchistán, históricamente marginal, proliferan microcultivos y laboratorios que procesan el opio residual afgano. El control parcial del territorio por milicias locales ha consolidado una economía ilícita funcional, donde el Estado ejerce una autoridad limitada y fragmentada.
Perspectivas
Esta reconfiguración de rutas y cultivos marca un punto de inflexión entre el sistema actual del tráfico de opioides naturales y las dinámicas que definirán el mercado de opiáceos en los próximos años. El fentanilo y los opioides sintéticos dominan ya el mercado norteamericano, mientras en Asia la heroína continúa siendo el opioide de referencia. Esta coexistencia entre drogas naturales y sintéticas apunta a la configuración de un mercado dual: uno industrial controlado por Occidente, y otro artesanal e informal en Asia.
A corto plazo, en Afganistán, el regreso a una producción masiva parece improbable mientras los talibanes continúen en el poder. La prohibición vigente funciona tanto como un instrumento de control político sobre la población rural como un factor limitante de carácter estructural, ya que la exclusión de las mujeres del trabajo agrícola impide disponer de la mano de obra necesaria para reactivar los grandes campos de amapola.
Teniendo en cuenta la evolución del mercado, se estima que para 2027 la producción aumentará de forma moderada en los países que aún mantienen una producción activa, aunque sin recuperar los volúmenes previos a 2022. Con una oferta limitada, el encarecimiento del opio impulsará la expansión de los opioides sintéticos en Europa, donde la próxima fase del problema no será el opio, sino el fentanilo.
Mientras tanto, en Asia, el menor precio de la heroína y la estructura del consumo más tradicional limitarán la penetración de sustancias industriales. Las cadenas logísticas que abastecen al continente asiático seguirán centradas en opiáceos naturales, aunque comiencen a coexistir con pequeños núcleos de síntesis local. Estos últimos enfrentan restricciones derivadas de su baja capacidad logística, limitada infraestructura industrial y escaso conocimiento técnico para producir opiáceos sintéticos a gran escala.
Del control territorial al control logístico
La fragmentación de la geografía del opio representa una mutación estructural del poder ilícito en Asia. La heroína afgana se agota, pero el mercado no desaparece: el sistema se redistribuye, se diversifica y se integra en las grandes rutas del comercio global. Hoy, el poder ya no se mide por las hectáreas cultivadas, sino por el control de los puertos, las reservas y los precursores químicos.