
La era del dólar: la independencia de la Reserva Federal frente a Trump
La era del dólar: el sistema de Bretton Woods
La era del dólar: el "Nixon shock"
La era del dólar: la independencia de la Reserva Federal frente a Trump
La era del dólar: consecuencias de su debilitamiento global
Las amenazas a la independencia de la Reserva Federal
Desde mediados de 2022, la Reserva Federal ha demostrado su compromiso con la contención del repunte inflacionario post-COVID, que alcanzó el 9% no solo como consecuencia de los cuellos de botella en las cadenas de suministro, sino también por las políticas de “Quantitative Easing” aplicadas durante la crisis, que en 2020 impulsaron la masa monetaria M2 en más de un 30% sin un incremento paralelo de la productividad. Con el objetivo de revertir estas presiones inflacionarias, la institución elevó los tipos de interés desde el 0.25% hasta el 5.5% entre junio de 2022 y julio de 2023 y, paralelamente, desde 2022, puso en marcha su programa de “Quantitative Tightening”, reduciendo su balance en aproximadamente dos billones de dólares mediante la venta o el vencimiento sin reemplazo de los bonos soberanos adquiridos durante los años de estímulo.
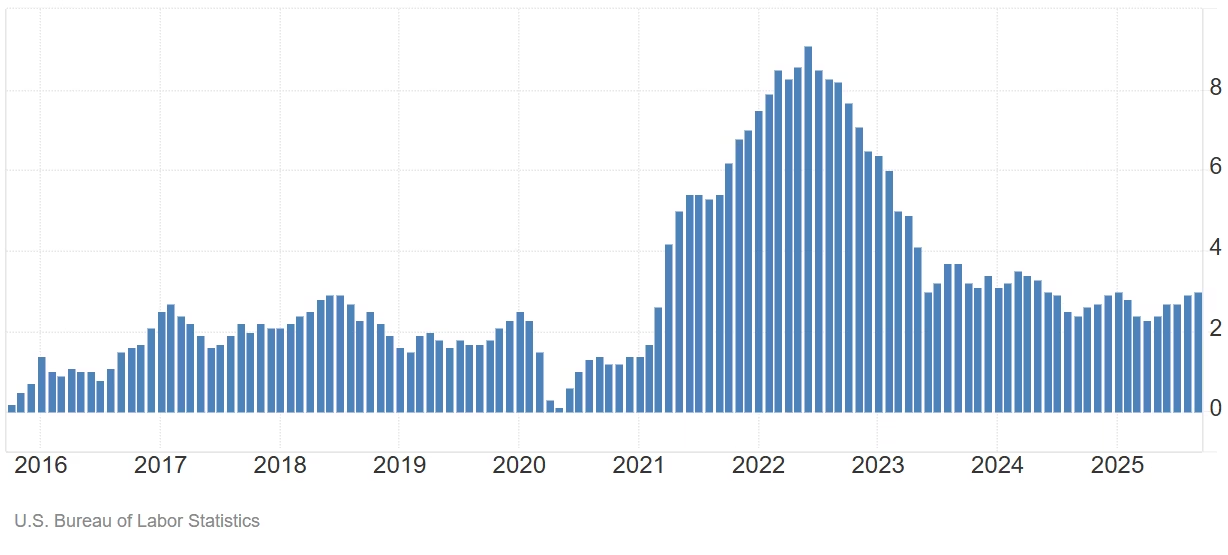
Si bien estas políticas han logrado una reducción de la inflación hasta niveles del 2.5% sin un deterioro significativo en el mercado laboral —reforzando así la credibilidad de la Reserva Federal—, también han dificultado los repagos de una deuda pública récord, suscitando preocupación ante la posibilidad de una espiral de endeudamiento en la que Estados Unidos deba recurrir a nueva financiación para cubrir los pagos de intereses en un contexto de déficit primario creciente y expectativas de desaceleración económica para los siguientes semestres. Actualmente, el gobierno estadounidense destina 970 mil millones de dólares al pago neto de intereses —un incremento notable respecto a los 345 mil millones registrados en 2020—, frente a una recaudación total de 5.23 billones de dólares.
Simultáneamente, la reciente rebaja de los tipos al rango del 4% - 4.25% y la posibilidad de que la FED detenga sus operaciones de “Quantitative Tightening” debido al enfriamiento del mercado laboral y al optimismo en la guerra comercial, así como la ampliación de la brecha entre los bonos a 30 y 2 años a niveles máximos desde 2022, podrían incentivar al Tesoro a aumentar sus emisiones de deuda y orientarlas hacia plazos más cortos. Esto, a su vez, incrementaría el riesgo de servicio de la deuda de Estados Unidos y la vulnerabilidad ante eventuales repuntes de los tipos de interés.
Estas dinámicas han generado una creciente presión sobre la Reserva Federal para mantener o intensificar los recortes de tipos, reavivando el temor a un entorno de dominancia fiscal de facto en el que la independencia de la política monetaria quede supeditada a la necesidad de contener los costes de financiación del Estado. Esta presión se ha visto intensificada por la constante insistencia de Trump a Jerome Powell, actual presidente de la Reserva Federal, para acelerar los recortes de tipos y, con ello, abaratar el coste de la deuda, así como por las alusiones a su posible destitución y la firma de órdenes ejecutivas que enfatizan que “los funcionarios que ejercen un gran poder ejecutivo deben ser supervisados y controlados por el presidente elegido por el pueblo”.
Dado que el dinero en circulación constituye una forma de deuda emitida por los bancos centrales para financiar al gobierno o al sistema financiero, su valor queda intrínsecamente ligado a la estabilidad del sistema y a la restricción frente a emisiones excesivas de liquidez que sostengan incrementos de endeudamiento público sin aumentos proporcionales de la productividad. Socavar la independencia de la Reserva Federal para reducir los tipos de interés derivaría en una pérdida de confianza en la solidez de sus activos y, consiguientemente, en la disminución del coste de oportunidad de mantener activos alternativos, como el oro, resultando ello en la venta de los pasivos de la FED —los dólares en circulación— y en el debilitamiento de la moneda.
Cabe destacar también la designación de Stephen Miran en el cargo de la exgobernadora Adriana Kugler por su posición como cuarto de los siete miembros de la Junta de Gobernadores de la FED nombrado durante los mandatos de Trump y por su defensa de la reestructuración del orden monetario y comercial global, articulada en torno a una devaluación deliberada del dólar, con el fin de restaurar la competitividad estadounidense.
El plan de Miran contempla que Estados Unidos ofrezca acceso privilegiado a su mercado interno y garantías de seguridad a un grupo de “países verdes” a cambio de que estos fijen sus monedas al dólar y prolonguen la duración de sus tenencias en bonos del Tesoro, lo que contribuiría a estabilizar la demanda de deuda pública a largo plazo y a evitar un colapso de confianza en la divisa que pudiese derivar en ventas masivas de bonos y un repunte de los tipos de interés.
Para permitir a las naciones colaboradoras acceder a liquidez y mitigar los riesgos asociados a la tenencia de deuda a muy largo plazo, la Reserva Federal ofrecería a estos estados incentivos financieros como la extensión de las líneas de swap y las facilidades de recompra. Por el contrario, Washington castigaría a las naciones no cooperantes con una combinación de medidas entre las que se incluirían aranceles selectivos, “tasas de usuario” sobre las tenencias de sus bonos o la retirada de su apoyo militar, pudiendo también devaluar el dólar mediante el incremento del Fondo de Estabilización Cambiaria del Tesoro —actualmente de 40.000 millones de dólares— o la venta de parte de sus reservas de oro.
No obstante, la posibilidad de convertir los bonos del Tesoro a cinco y diez años en instrumentos a cien años con tipos de interés reducidos, junto con la propuesta de Robert Lighthizer (asesor de Trump) de gravar las compras extranjeras de bonos del Tesoro, sea o no del agrado de los inversores, ha generado inquietudes sobre el trato justo a los tenedores extranjeros de deuda estadounidense, uno de los pilares fundamentales del estatus internacional del dólar.
El fin del orden mundial unipolar
Además de los problemas mencionados, existe un riesgo estructural para el dólar derivado del uso intensivo, y a veces errático, que hace Washington de las sanciones. Antes incluso de la invasión rusa de Ucrania en 2022, el número de personas sujetas a sanciones estadounidenses aumentó de 912 en el año 2000 a más de 9.400 en 2021. Como moneda de reserva y medio dominante en las transacciones internacionales, el dólar otorga a Estados Unidos la capacidad de restringir el acceso a su sistema financiero —y por tanto al comercio global— a aquellos estados, compañías y particulares considerados contrarios a sus intereses estratégicos.
Ahora bien, el uso intensivo de estas sanciones y la posibilidad de que los activos rusos en dólares sean no solo congelados, sino también incautados y destinados a la reconstrucción de Ucrania —sentando un precedente—, ha intensificado los incentivos de muchos países no alineados con Washington para diversificar sus reservas y reducir su dependencia del billete verde.
El estatus internacional del dólar también podría verse erosionado si se percibe que Washington descuida o da la espalda a sus aliados tradicionales, en particular a la Unión Europea. La historia económica demuestra que los vínculos comerciales de un país sustentan el uso internacional de su moneda, mientras que la disrupción de estos lazos socava su estatus internacional.
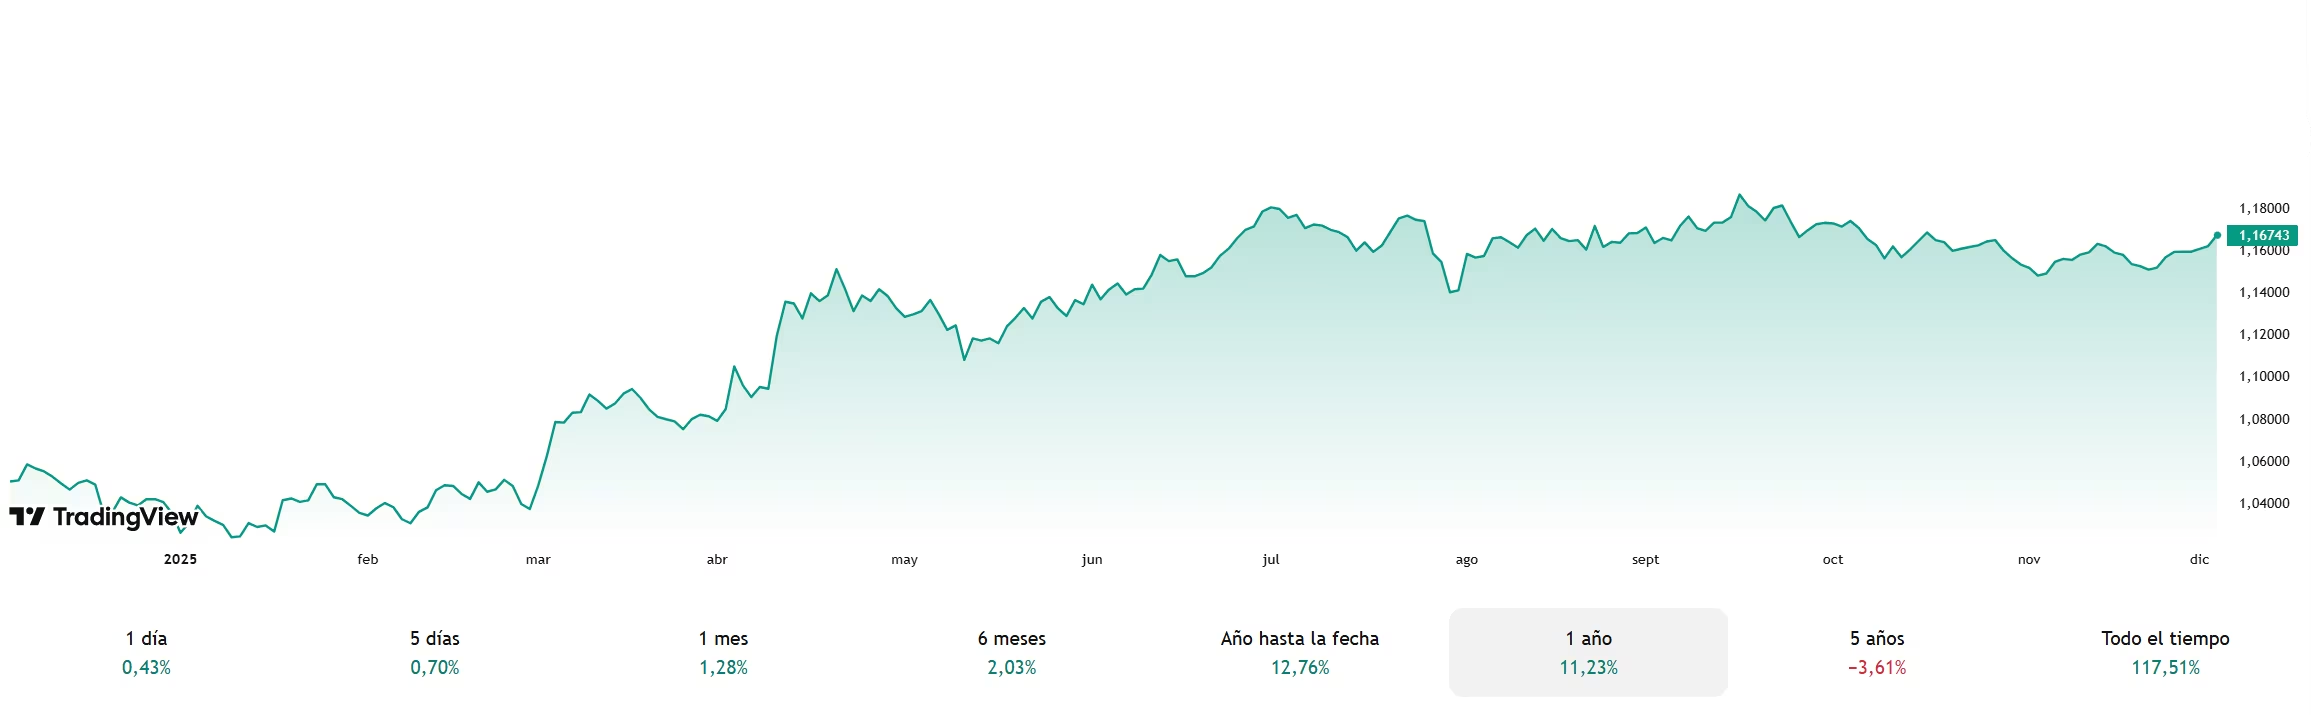
En este contexto, el catalizador más adverso para el dólar ha sido la agresiva y volátil política arancelaria adoptada por Washington, que ha motivado a estados como Alemania a flexibilizar y hacer más favorable su política fiscal en un esfuerzo por impulsar el crecimiento y el consumo fuera de los Estados Unidos y a la eurozona a abordar las críticas sobre la excesiva fragmentación de sus mercados de deuda —cabe recordar que la preeminencia de la deuda denominada en dólares ha sido un pilar fundamental para sostener la posición dominante de la moneda—.