
La era del dólar: el sistema de Bretton Woods
La era del dólar: el sistema de Bretton Woods
La era del dólar: el "Nixon shock"
La era del dólar: la independencia de la Reserva Federal frente a Trump
La era del dólar: consecuencias de su debilitamiento global
Desde mediados del siglo XX, el dólar estadounidense se ha consolidado como el pilar central del sistema monetario global, permitiendo a Estados Unidos ejercer lo que el economista Charles Kindleberger denominó la “hegemonía estabilizadora”, es decir, la capacidad de proveer liquidez, seguridad y un marco normativo para las transacciones comerciales y financieras internacionales a cambio de la aceptación tácita de su liderazgo económico, político y militar.
Sin embargo, factores como la expansión sin precedentes del endeudamiento público o la potencial instrumentalización política de la Reserva Federal plantean interrogantes sobre la preeminencia del dólar como reserva de valor, lo que ha propiciado el auge de activos alternativos como el oro. Así, el siguiente artículo recorre la evolución histórica del dominio del dólar y explica las causas que podrían desembocar en una devaluación crónica de la moneda.
La creación de la Reserva Federal y el sistema de Bretton Woods
Con Estados Unidos inmerso en una ola de quiebras bancarias y colapsos de sociedades fiduciarias, el pánico financiero de 1907 puso de manifiesto la imposibilidad de seguir dependiendo de la iniciativa de magnates como J.P. Morgan para contener las crisis de liquidez. A raíz de aquel episodio, en 1910, un selecto grupo de banqueros y legisladores se reunió en la isla de Jekyll, frente a la costa de Georgia, para redactar el llamado “Plan Aldrich”, un proyecto que definió las disposiciones que eventualmente darían lugar a la Ley de la Reserva Federal. De esta forma, en 1914, se estableció una institución estructurada en doce bancos regionales bajo la supervisión de un Consejo de Gobernadores en Washington, que contaba con el objetivo de dotar a Estados Unidos de estabilidad financiera.
La creación de la Reserva Federal, a su vez, otorgó a la economía estadounidense autonomía frente a los centros de crédito europeos, especialmente en relación con Londres y la libra esterlina. Por aquel entonces, Gran Bretaña ostentaba una enorme ventaja en términos de financiación de inversiones para comerciantes y banqueros de todo el mundo, control de las grandes transacciones comerciales, seguros marítimos y préstamos a otros países gracias a la posición de Londres como centro principal de crédito y a la liquidez y estabilidad que proporcionaba el Banco de Inglaterra en su rol de prestamista en última instancia.
Consciente de la hegemonía británica, Paul Moritz Warburg, banquero de inversión germano-estadounidense y miembro del primer Consejo de la Reserva Federal, promovió el desarrollo de un mercado de instrumentos de crédito denominados en dólares conocidos como “trade acceptances”, que la Reserva Federal podía aceptar o adquirir, con el fin de facilitar el comercio internacional y desarrollar un mercado de crédito comercial propio. Hacia 1920, el valor de las “trade acceptances” en dólares ya igualaba, e incluso superaba, al de los créditos comerciales emitidos en libras originados en Londres y, si bien las crisis bancarias y financieras de los años treinta mermaron el estatus del dólar frente a la libra, este proceso dotó a Estados Unidos de un mercado financiero profundo, institucionalizado y capaz de absorber la creciente demanda de liquidez global.
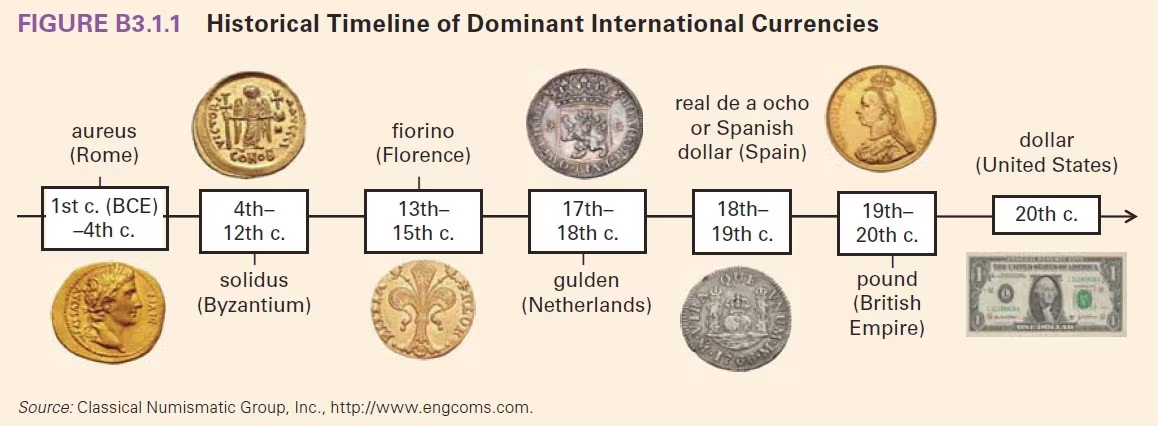
La acumulación de poder financiero y la credibilidad institucional de Estados Unidos, sumada a la emergencia del país como la única superpotencia global tras la Segunda Guerra Mundial y la influencia de figuras clave como Harry Dexter White y John Maynard Keynes, consolidaron al dólar como la moneda de reserva del sistema financiero global resultante de la Conferencia de Bretton Woods, celebrada en julio de 1944 en New Hampshire.
En este marco, la autonomía de los bancos centrales extranjeros quedó limitada, pues sus divisas fijaron sus tipos de cambio frente al dólar, la única moneda plenamente convertible en oro a razón de $35 por onza. Esta disposición, sumada a la exclusividad conferida a los bancos centrales extranjeros para exigir la conversión de la divisa estadounidense en oro, otorgó al dólar un respaldo tangible y restringió la capacidad de emisión ilimitada por parte de la Reserva Federal, previniendo las devaluaciones competitivas que habían caracterizado el periodo de entreguerras y los consiguientes episodios de pánico acompañados de compras masivas del metal precioso. De manera complementaria, al quedar la Reserva Federal como el principal y casi único demandante de oro, el sistema de Bretton Woods logró racionalizar la demanda del metal precioso, contribuyendo así a reducir el riesgo de deflación a escala global.
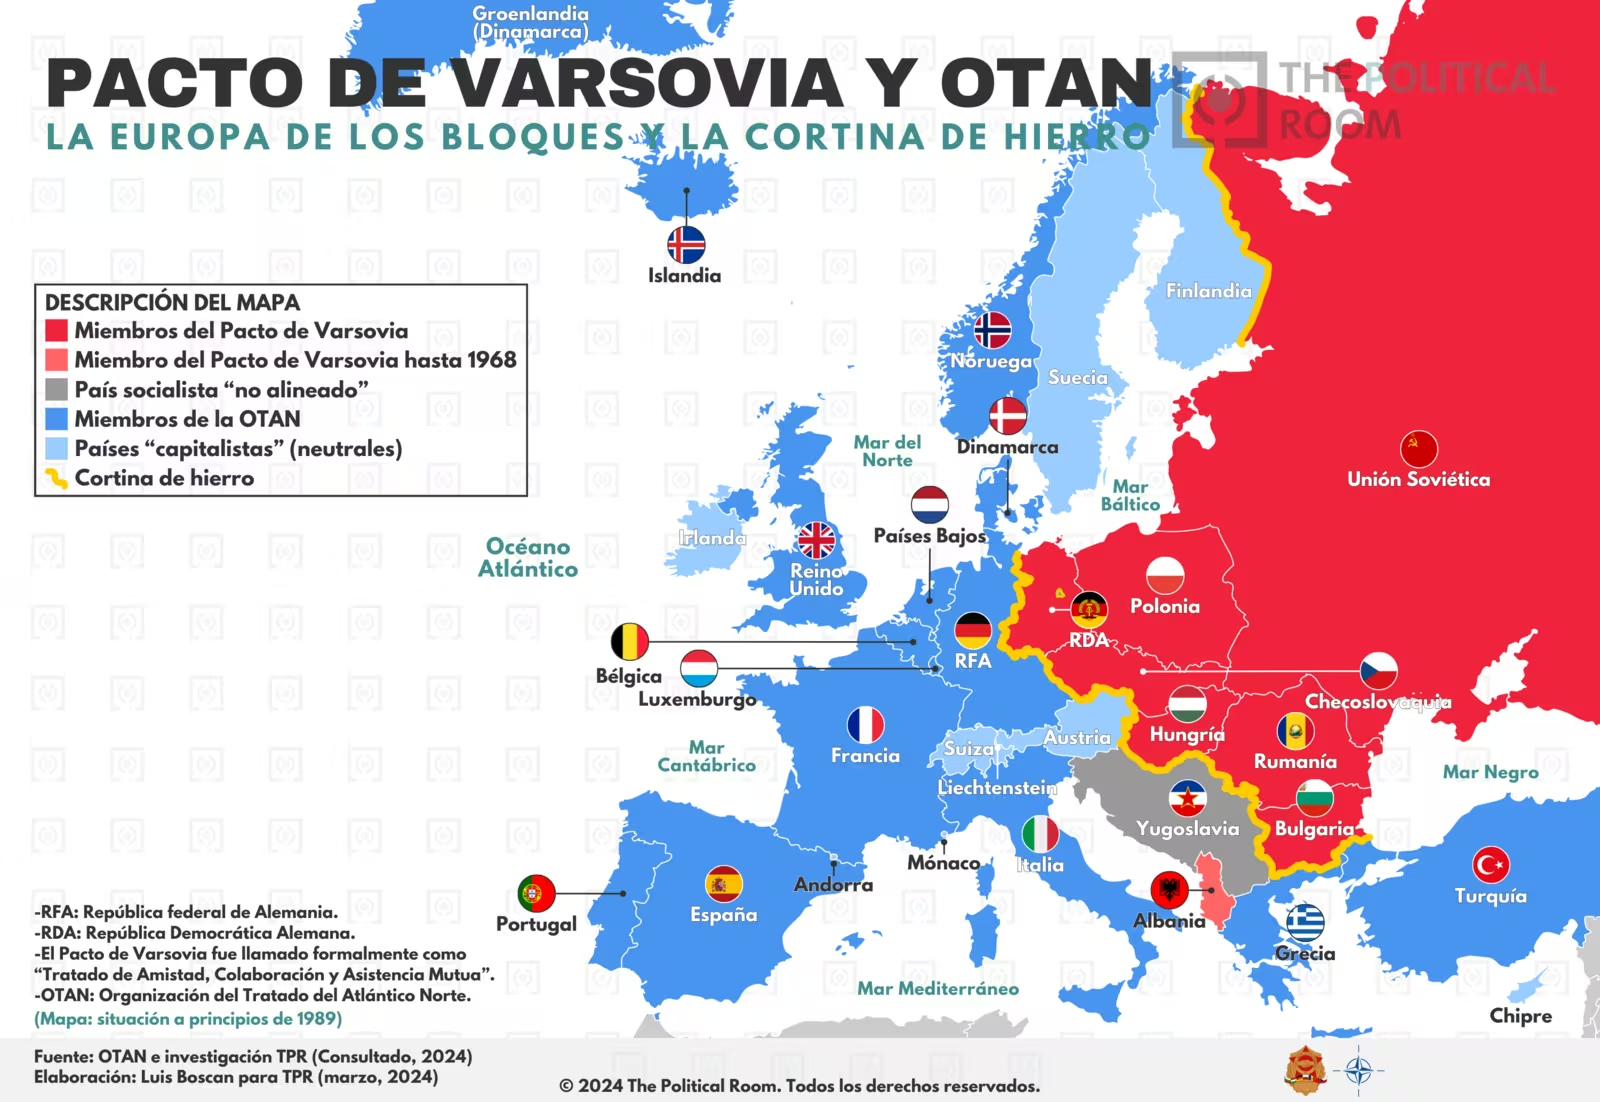
El rol del dólar se fortaleció, a su vez, gracias a la creación del Fondo Monetario Internacional y del Banco Internacional de Reconstrucción y Fomento, dos instituciones con la capacidad de ofrecer a los estados liquidez temporal en dólares para cubrir potenciales desequilibrios de balanza de pagos sin recurrir a devaluaciones abruptas. Asimismo, a través de iniciativas como el Plan Marshall, Estados Unidos suministró a Europa los dólares que necesitaba para reactivar sus pagos internacionales, mientras que la creación del GATT y de la OTAN garantizó a los aliados europeos de Washington la certeza de contar con un socio económico y un aliado geopolítico confiable, cuya moneda podían adoptar con seguridad.
El sistema de Bretton Woods garantizó estabilidad y crecimiento en la posguerra, pues la infravaloración de las monedas europeas y japonesa permitió a la industria de estas regiones beneficiarse de un incremento en las exportaciones, al tiempo que la sobrevaloración artificial del dólar permitía a los agentes económicos estadounidenses comprar bienes y servicios extranjeros a un precio inferior que los producidos localmente. Durante los años siguientes, en un contexto de expansión económica global que elevó la demanda de dólares, la divisa estadounidense se consolidó como la moneda más empleada en las transacciones comerciales, sirviendo también como referencia en la fijación del precio de gran parte de los bienes y como principal reserva de liquidez.
No obstante, esta arquitectura financiera también albergaba tensiones estructurales que anticipaban los desafíos que Estados Unidos enfrenta en la actualidad, siendo el más notable el “Dilema de Triffin”, formulado por Robert Triffin en 1960, que planteaba que Estados Unidos debía decantarse entre dos escenarios contrapuestos. En el primero, la Reserva Federal podía estabilizar el número de dólares en circulación, manteniendo así la credibilidad del patrón oro; sin embargo, ante el rápido auge de la economía mundial, ello conllevaba el riesgo de generar episodios de deflación global, con el consiguiente atraso del consumo y el encarecimiento de las deudas. En el segundo, Estados Unidos podía expandir la creación de dólares mediante el incremento de su deuda externa para proveer de liquidez a terceros y, de paso, acentuar el poder adquisitivo de sus agentes económicos; no obstante, esta expansión podía restar credibilidad a la paridad fija del dólar con el oro.
Durante la década de 1950, Washington gestionó estas tensiones mediante la combinación de tipos de interés elevados y políticas fiscales contractivas, con el fin de mantener el dólar fuerte conforme a su tipo de cambio oficial. Por el contrario, los países europeos y Japón mantuvieron deliberadamente la debilidad de sus monedas para fomentar su crecimiento industrial a través de las exportaciones, al tiempo que adoptaron políticas monetarias restrictivas para contener la inflación. El desajuste entre los tipos de cambio oficiales y los reales –con el dólar artificialmente sobrevalorado frente a otras divisas– permitió a Estados Unidos importar una gran cantidad de bienes extranjeros, inundando de liquidez a economías como las de Francia, Japón o Alemania, que se vieron obligadas a emitir más moneda –es decir, a asumir más deuda– para adquirir activos estadounidenses denominados en dólares, una dinámica que permitía que el tipo real de sus monedas se depreciara, ajustándose así al tipo de cambio oficial.
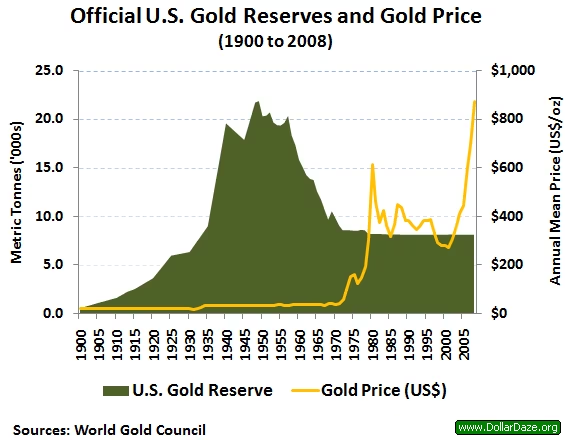
Este equilibrio se mantuvo hasta la presidencia de Lyndon B. Johnson, quien optó por financiar sus programas de “Great Society” y el aumento del gasto militar en Vietnam mediante endeudamiento y emisión monetaria. Si bien estas acciones intensificaron los déficits fiscal y comercial estadounidenses, el valor del dólar no se vio erosionado dado que, a fin de mantener la competitividad de sus exportaciones, los bancos centrales extranjeros estaban forzados a comprar estos dólares emitiendo moneda, exacerbando la inflación en sus economías. No obstante, el creciente endeudamiento de Estados Unidos comenzó a socavar la credibilidad del respaldo de su divisa en oro pues, para 1970, las reservas de Estados Unidos solo podían cubrir el 22% de los dólares en circulación, una caída drástica frente al 55% que cubrían en 1950.
Frente a esta situación, Charles De Gaulle reclamó a Washington el canje de las reservas de dólares francesas por oro, lo que alimentó las dudas sobre la sostenibilidad del sistema de Bretton Woods y alentó a los especuladores a apostar contra el billete verde, anticipando su inevitable devaluación y el colapso del sistema de tipos de cambio fijos. Finalmente, en 1971, Richard Nixon suspendió unilateralmente la convertibilidad del dólar en oro y derogó los tipos de cambio fijos, negándose a cumplir con sus obligaciones de entrega de oro a cambio de dólares con el triple objetivo de proteger las reservas nacionales, detener la fuga de capitales y frenar la especulación contra la moneda estadounidense.
Continuará...