
La economía japonesa contemporánea (Parte 2/2)
La economía japonesa contemporánea (Parte 1/2)
Las décadas perdidas
Tras cuatro décadas de crecimiento sostenido, el estallido de la burbuja bursátil japonesa provocó una caída del 62% en el Nikkei 225 para mediados de 1992 en comparación con sus máximos de 1989. Para dimensionar la magnitud del colapso, en 1989 treinta y dos de las cincuenta empresas con mayor capitalización bursátil del mundo eran japonesas; para 2018, en este ranking solo quedaba Toyota. Simultáneamente, el valor de los activos inmobiliarios entró en una senda de declive que se prolongó hasta la década de los 2000, cayendo el precio de la vivienda residencial a la mitad y el de la propiedad comercial un 85%.
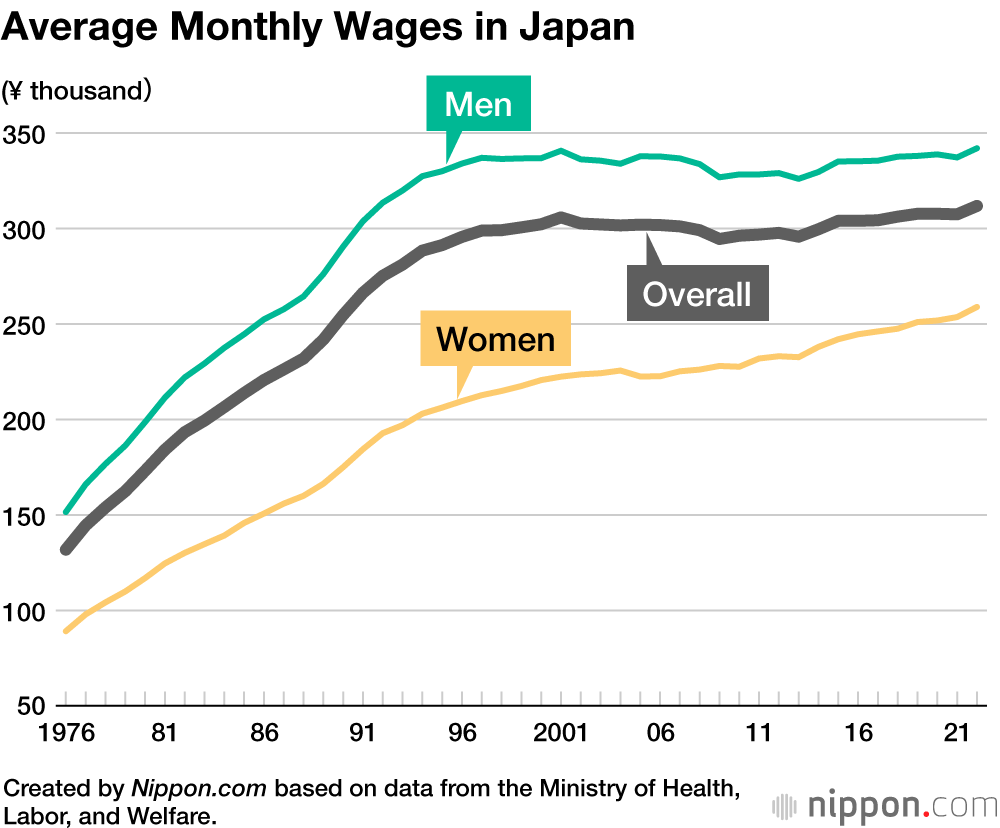
La década de 1990 en Japón se conoce como la “década perdida”, aunque este término se ha extendido para incluir también las décadas de los 2000 y 2010. Durante estos treinta años, la economía japonesa se caracterizó por un incremento del PIB real de apenas el 0.9% anual, un estancamiento de los salarios y una deflación crónica, con tasas de crecimiento de precios que rondaron un promedio del 0.3% anual entre 1990 y 2020.
El origen de este fenómeno está ligado al colapso del mercado inmobiliario, pues ello deterioró la calidad crediticia de un gran número de compañías japonesas, altamente apalancadas y con activos concentrados en bienes raíces. En el caso de las empresas que conformaban los keiretsu, esta vulnerabilidad se vio agravada por sus participaciones cruzadas en el capital de otras compañías del mismo grupo. A su vez, el gran tamaño de las entidades financieras japonesas y su elevada exposición a las grandes corporaciones niponas extendió la crisis al sector bancario.
Siguiendo esta línea, los bancos japoneses se vieron expuestos a dos factores principales: las caídas en el valor de los activos inmobiliarios empleados como garantía para la concesión de crédito y las pérdidas derivadas de préstamos deficientes. La situación de los bancos japoneses se agravó por sus bajos ratios de capital mínimo regulatorio con relación a las entidades de otras regiones, pues los estándares internacionales de Basilea aún no habían entrado en vigor. Al carecer de un colchón de capital adecuado para absorber las pérdidas, los bancos optaron por postergar su reconocimiento, cubrirlas empleando sus beneficios operativos y evitar un mayor riesgo restringiendo el crédito.
Algunos economistas estructuralistas sostienen que la respuesta gubernamental a la crisis contribuyó a una pérdida de productividad en la economía japonesa, pues el Estado optó por la refinanciación de los "malos préstamos" mediante inyecciones de capital o garantías y permitió a los bancos aplazar el reconocimiento de las pérdidas en lugar de recapitalizar o cerrar aquellos con peor calidad crediticia. Esta estrategia mantuvo parcialmente funcionales a los bancos que, en los años previos a la crisis, no habían invertido en las empresas más innovadoras y productivas sino en aquellas que guardaban mejores relaciones con ellos, por lo que el capital financiero se concentró en compañías zombi que empleaban sus beneficios para amortizar deudas en lugar de ser empleados en nuevas inversiones en sectores productivos.
La trampa de la liquidez
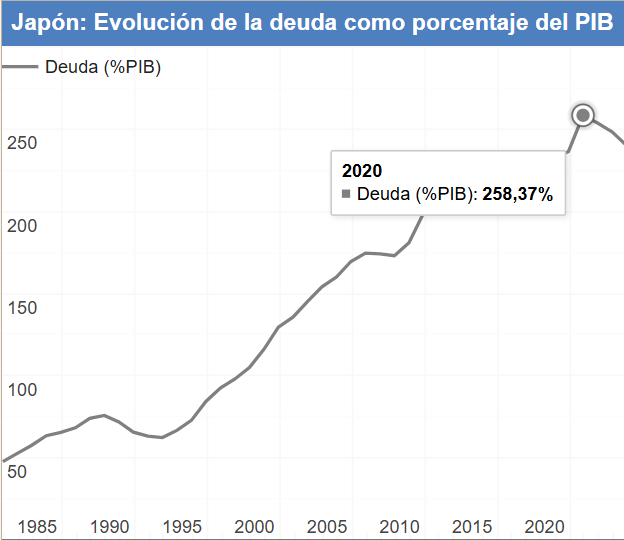
A lo largo de las décadas posteriores, Japón implementó sucesivos paquetes fiscales para estimular la economía, incurriendo el país en déficits continuos desde 1991. Como consecuencia, la deuda pública japonesa alcanzó niveles cercanos al 240% del PIB en 2022, lo que convirtió a Japón en el país con el mayor nivel de endeudamiento en relación con su PIB del mundo. Entre las políticas destinadas a reactivar la economía, destacan las "Abenomics" que, implementadas durante el mandato de Shinzo Abe, se centraron en incrementar significativamente el gasto en infraestructura, implementar recortes impositivos y promocionar una política monetaria más agresiva.
En lo que concierne a la política monetaria, desde 2001 hasta 2006, y entre 2008 y 2010, el Banco de Japón puso en marcha dos rondas de "Quantitative Easing" con el fin de incrementar la liquidez en el mercado para generar inflación y, así, retornar a una espiral de incremento de precios, de salarios, de consumo y de inversión. De este modo, a lo largo de la década de los 2000, con excepción de un breve período previo a la crisis financiera de 2008 en el que se dieron señales de normalización económica, la política monetaria japonesa se caracterizó por la reducción sostenida de los tipos de interés a tasas cercanas al 0% o por el aumento de las operaciones de mercado abierto, tales como la compra masiva de bonos corporativos o del gobierno.
En línea con las “Abenomics”, entre 2012 y 2014, el Banco de Japón duplicó la base monetaria del país, pasando de los 138 hasta los 275 billones de yenes, y, en 2016, esta institución adoptó una política monetaria más agresiva, reduciendo los tipos de interés a corto plazo desde el 0% hasta el -0.1%. En 2016, el Banco Central también comenzó a implementar políticas de control de la curva de rendimiento de los bonos gubernamentales, lo que implicaba intervenir en los mercados de deuda para garantizar una rentabilidad negativa de los bonos del gobierno a 10 años y, de este modo, evitar las consecuencias de un mayor temor a impagos de una deuda japonesa que ya ascendía al 195% del PIB. A pesar del significativo incremento de la base monetaria y del alto nivel de deuda gubernamental, cabe señalar que el persistente superávit en cuenta corriente o el papel del yen como divisa de refugio permitió a la moneda japonesa mantener su fortaleza.
Si bien el carácter expansivo de la política fiscal y monetaria de las “Abenomics” logró incrementar el consumo y los precios en ocasiones puntuales -como ocurrió en 2016, cuando la expansión monetaria empujó la inflación hasta un 2.76%-, el índice de precios registró un crecimiento promedio de apenas un 0.6% anual durante el segundo mandato de Shinzo Abe. A diferencia de los economistas estructuralistas, autores como Paul Krugman sostienen que la causa de la escasa inflación radicó en la incapacidad de las instituciones para estimular la demanda agregada, pues el estancamiento del consumo impidió una presión al alza en los precios y, con ello, un incremento de los salarios e incentivos a la inversión.
En este sentido, esta rama de la economía alega que Japón incurrió en una trampa de liquidez, en la que la política monetaria perdió su eficacia dado que, pese a la reducción de los tipos de interés nominales hasta el 0%, la baja inflación mantuvo los tipos reales a niveles relativamente elevados, por lo que muchas empresas y familias japonesas optaron por destinar sus ingresos a la amortización de sus elevadas deudas e hipotecas en lugar de recurrir al apalancamiento para consumir o invertir en la economía doméstica. Al mismo tiempo, la baja rentabilidad de los depósitos bancarios impulsó a los agentes económicos a invertir en activos financieros extranjeros más rentables o a preservar sus altas tasas de ahorro en forma física en lugar de depositarlas en bancos locales que, además, estaban restringiendo el crédito.
El retorno de la inflación
En 2022, Japón volvió a registrar tasas de inflación que alcanzaron el 2.5%, creciendo estas al 3.27% el año siguiente. Sin embargo, en lugar de deberse la inflación a un incremento de la demanda derivada de los estímulos monetarios y fiscales, el incremento de los precios tuvo su origen en la crisis energética y la carestía del precio de los alimentos -en 2022, Japón importó alrededor del 90% de sus necesidades energéticas y el 42% de los alimentos consumidos-. Para enero de 2025, el coeficiente de Engel, que mide el coste de la comida en relación a los demás gastos de las familias, ya había alcanzado máximos de los últimos 43 años y, el mismo mes, la inflación subyacente, que excluye los precios de los alimentos y la energía, se mantenía en torno al 2.5%.
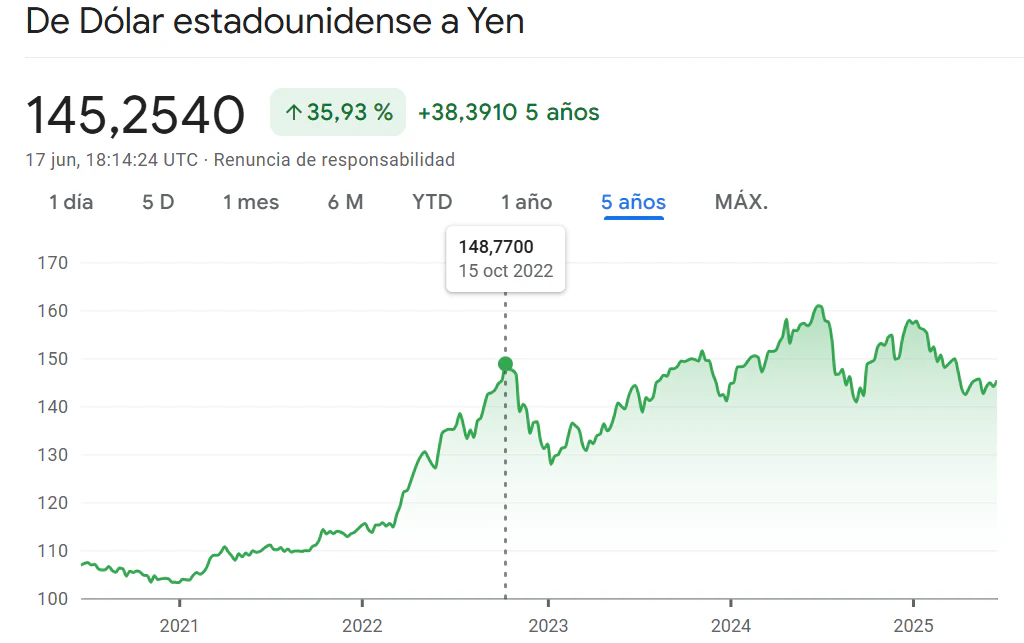
El mayor coste de las importaciones, unido a la utilización del yen en estrategias de “Carry Trade”, esto es, el endeudamiento en moneda japonesa a tipos de interés negativos para convertirla en activos más rentables denominados en divisa extranjera, contribuyó a debilitar el par USD/JPY desde los 115 hasta los 150 yenes durante las subidas de tipos de interés en Europa y Estados Unidos en 2022. Tratando de provocar un retorno de capitales y frenar el debilitamiento de la moneda, a lo largo de 2024 y 2025, el Banco de Japón incrementó los tipos de interés de referencia desde el 0% hasta el 0.5%, el nivel más elevado en los últimos 17 años.
El retorno a una senda de inflación moderada provocó también subidas salariales pactadas en convenio del 2.3% y 3.7% en 2023 y 2024, respectivamente. Asimismo, la Confederación de Sindicatos de Japón alegó que, para 2025, trataría de negociar aumentos del 6%, la mayor demanda en 32 años, mientras que el 62% de las empresas japonesas prevé subir los salarios próximamente.
Sin embargo, pese al incremento de la remuneración, la renta disponible no ha crecido al ritmo de los precios -los salarios reales cayeron un 0.2% en 2024-. Ello, sumado a variables como el debilitamiento del yen o el mayor coste de la deuda, ha mermado la confianza de los hogares y ha llevado a muchas empresas japonesas a mantener sus inversiones en el extranjero, pues la inflación no es percibida como la consecuencia lógica de un mayor dinamismo económico, sino como un contratiempo resultante de la inestabilidad geopolítica.
¿La economía más endeudada del mundo?
A lo largo del artículo, se ha mencionado cómo la presión deflacionaria ha llevado a Japón a acumular una deuda pública bruta de, aproximadamente, un 240% sobre el PIB. En un escenario de tipos crecientes, los costes del servicio de la deuda, estimados por el Ministerio de Finanzas en un 21% del presupuesto del Gobierno Central para el ejercicio de 2024, deberían haber sido sido un gran motivo de preocupación. Sin embargo, analizando los activos y pasivos de Japón, estas cifras son menos alarmantes de lo que pueden parecer a simple vista.
En primer lugar, el gobierno japonés posee una gran cantidad de activos financieros, incluyendo acciones, bonos o reservas en moneda extranjera que, en 2023, representaban el 146% del PIB, de acuerdo con un estudio publicado por la Reserva Federal de St. Louis. Dado que, en escenarios de urgencia, el gobierno podría recurrir a la venta de estos activos para amortizar su deuda, los pasivos netos japoneses equivaldrían, de esta forma, al 97% del PIB.
En cuanto a los pasivos, el 90% de la deuda japonesa está en manos de inversores nacionales -el 70% es propiedad del Banco Central mientras que, del 20% restante, una buena parte pertenece a bancos y gestoras de activos nacionales-. Como resultado, la rentabilidad de la deuda no queda expuesta a la volatilidad global, sino a la voluntad de un Banco Central que, para reducir la presión financiera, permite que dos tercios de los intereses vuelvan a las arcas del estado y se destinen a fondos de reserva que permitan amortizar la deuda y sus intereses en un futuro. Así, el coste real de los intereses equivaldría al 10% del presupuesto, por debajo de economías como la de Estados Unidos.
A su vez, dado que una parte significativa de la deuda está denominada en yenes, el Banco Central podría liquidarla mediante nueva emisión monetaria. Si bien esta última solución no es ilimitada y podría deteriorar la confianza en el valor del yen, el Banco de Japón posee reservas de divisas por valor de 1.2 billones de dólares y los activos exteriores de los agentes nacionales ascienden al 84% del PIB, todo ello respaldado por un sólido superávit en cuenta corriente, lo que contribuiría a mitigar una devaluación excesiva de la moneda. Como factor adicional, la duración de la deuda japonesa es mayor que en muchos otros países desarrollados, por lo que el país afronta actualmente una menor presión para refinanciarla.
A pesar de estas fortalezas, la sostenibilidad de la deuda en el largo plazo también enfrenta desafíos como, por ejemplo, la falta de productividad -Japón, con 50€ por hora trabajada, es la economía del G7 menos productiva, por debajo de países como España-. Si bien las extensas jornadas laborales japonesas han sostenido la recaudación fiscal a lo largo de los años, factores como el envejecimiento de la población o las consecuencias de la guerra arancelaria sobre las exportaciones podrían mermar los ingresos de las arcas públicasy elevar el riesgo de impago del país en caso de no lograrse un incremento sostenido de la productividad.
Para abordar este desafío, algunos economistas, como John Cochrane, ofrecen soluciones originales. Este autor propone una transferencia de parte de las acciones cotizadas nacionales que el Banco de Japón posee - aproximadamente un 7% del total - al Fondo de Inversión de Pensiones del Gobierno, recibiendo a cambio el Banco Central bonos soberanos que luego podrían ser cancelados. Esta medida no solo incrementaría la deuda estatal en manos del Banco de Japón, sino que también incentivaría al mayor fondo de pensiones del mundo a presionar a las empresas cotizadas para mejorar su eficiencia y productividad mediante prácticas como, por ejemplo, la venta de sus líneas de negocio menos rentables.
Breve conclusión y perspectivas de cara a futuro
Lejos de ser una simple respuesta a las recientes presiones inflacionarias, el endurecimiento de la política monetaria representa un cambio estructural significativo y el inicio de un proceso de normalización de la economía japonesa. En este aspecto, la reintroducción del concepto del “valor del dinero en el tiempo” contribuirá a la atracción de capital, a su reasignación de forma más eficiente y, consiguientemente, al fortalecimiento de la productividad.
Sin embargo, el incremento de los tipos de interés en el futuro quedará condicionado al grado de caída de las ventas al exterior en un contexto de guerra comercial -Japón destina a Estados Unidos un 19% de sus exportaciones- o a una hipotética apreciación del yen con relación al dólar. Superar estos obstáculos también será determinante para que Japón logre mitigar el impacto del envejecimiento demográfico en su dinamismo económico, en su estabilidad presupuestaria o, incluso, en su peso geopolítico.