
Los límites del endeudamiento: anatomía de una crisis (Parte 1/2)
En los últimos meses, los mercados de deuda han comenzado a reflejar una creciente inquietud sobre la capacidad de las grandes economías desarrolladas para sostener unos niveles de endeudamiento cada vez más elevados. A finales de julio, Japón y Estados Unidos llevaron a cabo una intervención coordinada en el mercado de divisas para frenar la caída del yen, una operación que no se producía desde hacía casi tres décadas.
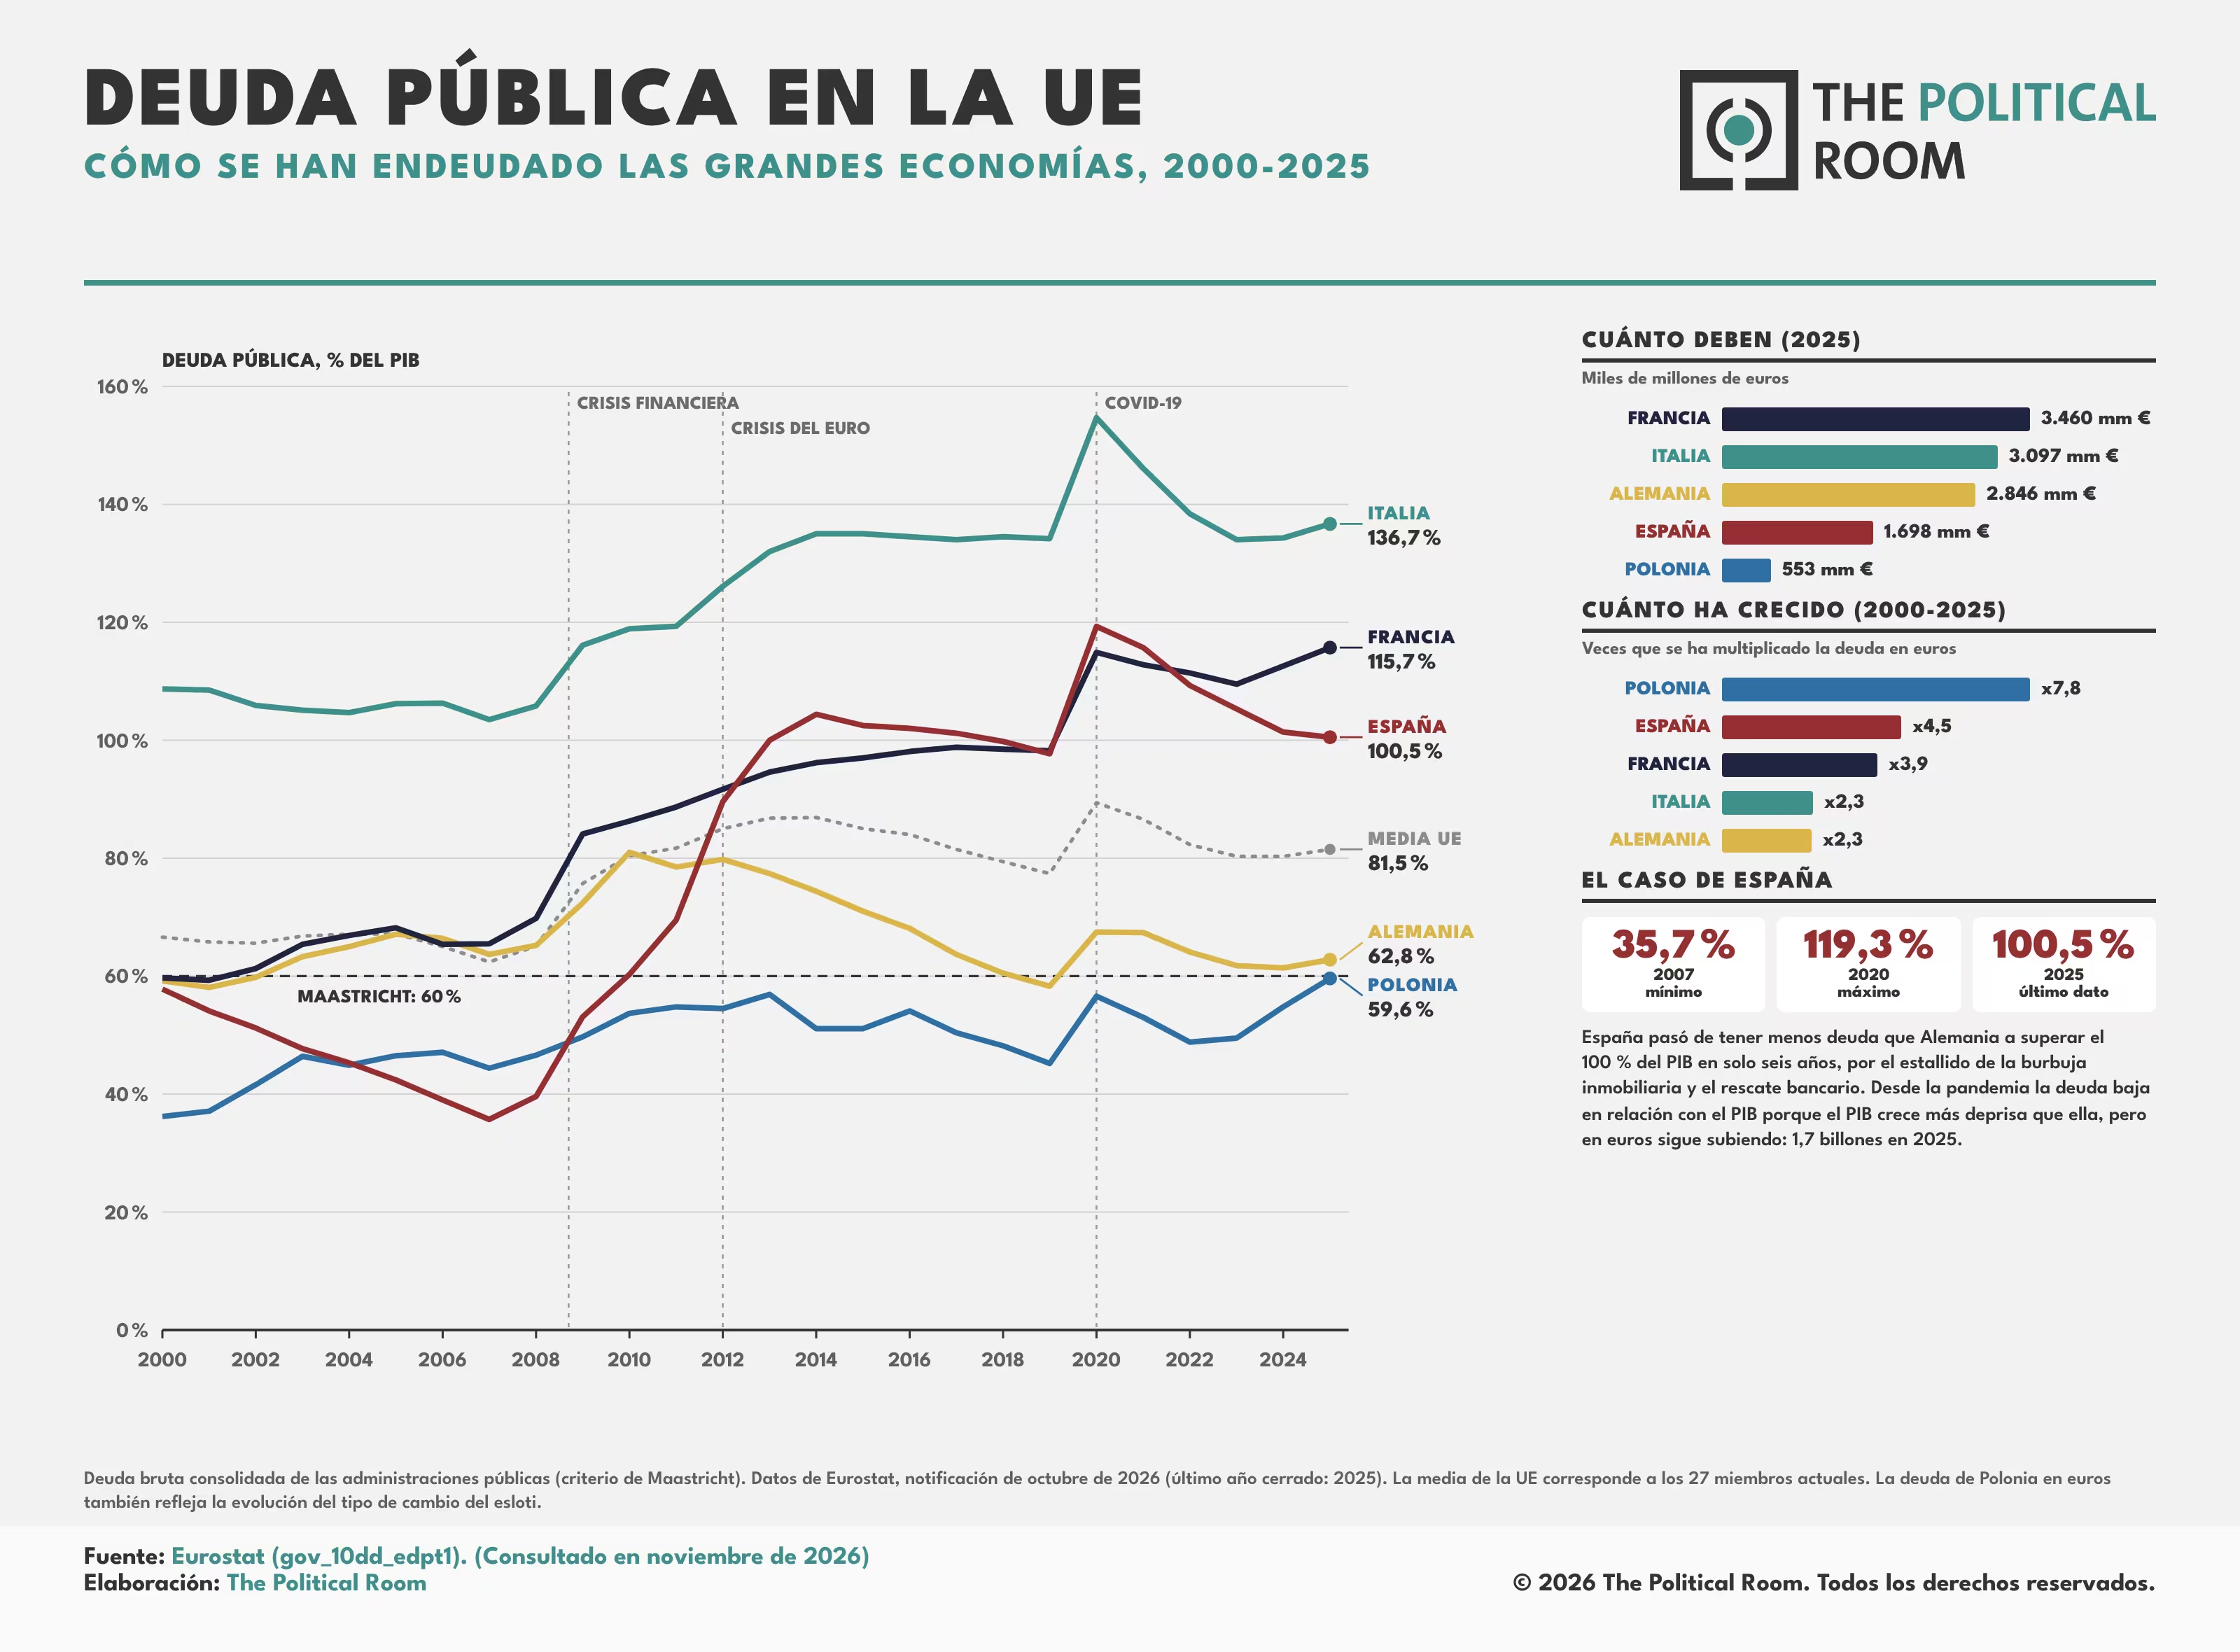
Dos meses después, el bono estadounidense a diez años alcanzó rendimientos del 5,3% por primera vez desde 2007 mientras que, en octubre, la rentabilidad de la deuda francesa a diez años repuntó hasta situarse por encima del 5%, frente al 3,2% de finales de febrero, y su prima de riesgo respecto a Alemania superó los 100 puntos básicos, un umbral que no se alcanzaba desde la crisis del euro de 2012.
Ninguno de estos Estados afronta un riesgo inmediato de suspensión de pagos. No obstante, en un entorno de mayor inflación, tipos de interés estructuralmente superiores a los de la década anterior y creciente incertidumbre económica, conviene examinar hasta qué punto el encarecimiento del servicio de la deuda puede comprometer las condiciones que han permitido a estas economías financiarse a bajo coste, erosionar la confianza de los inversores en sus instituciones y reducir el margen fiscal de sus gobiernos para acometer inversiones en ámbitos como la defensa, la energía, las infraestructuras tecnológicas o los servicios sociales.
El encarecimiento de la financiación
En la primera mitad de 2026, la deuda global, que agrega los pasivos de gobiernos, hogares, empresas y el sector financiero, alcanzó los 365 billones de dólares, el equivalente al 311% del PIB mundial. De este total, cerca de 110 billones de dólares corresponden a pasivos emitidos por unos Estados que, entre 2007 y 2026, han incrementado su nivel de endeudamiento desde el 59% hasta el 95% del PIB. Como consecuencia, gobiernos como el japonés destinan ya más recursos al servicio de la deuda que al conjunto de sus inversiones en ámbitos como la energía, la defensa o la inteligencia artificial.
El endeudamiento se acumuló, en buena medida, durante un periodo en el que las condiciones de financiación resultaban especialmente favorables. Entre la crisis financiera de 2008 y la pandemia de COVID-19, las economías desarrolladas convivieron con una inflación reducida, tipos de interés próximos a cero y una recuperación económica relativamente moderada, todo ello en un mundo cuyo principal problema parecía ser la falta de demanda y la existencia de una amplia capacidad productiva infrautilizada. La pandemia alteró ese equilibrio, dado que los gobiernos aprobaron déficits récord y transferencias masivas a hogares y empresas al tiempo que los confinamientos provocaron una contracción abrupta de la actividad y permitieron a los consumidores acumular un elevado volumen de ahorro.
La posterior recuperación de la demanda coincidió, además, con una sucesión de shocks de oferta. Entre ellos, destacaron el auge de los costes de trasporte y producción a raíz de la escasez de contenedores y de microchips o el encarecimiento de la energía y los alimentos derivado de la falta de inversión energética durante la pandemia, la ruptura de los suministros de gas y petróleo ruso y las interrupciones en las exportaciones de cereales tras la invasión rusa de Ucrania. La combinación de estos factores impulsó la inflación hasta máximos del 10,6% en la eurozona y del 9,1% en Estados Unidos.
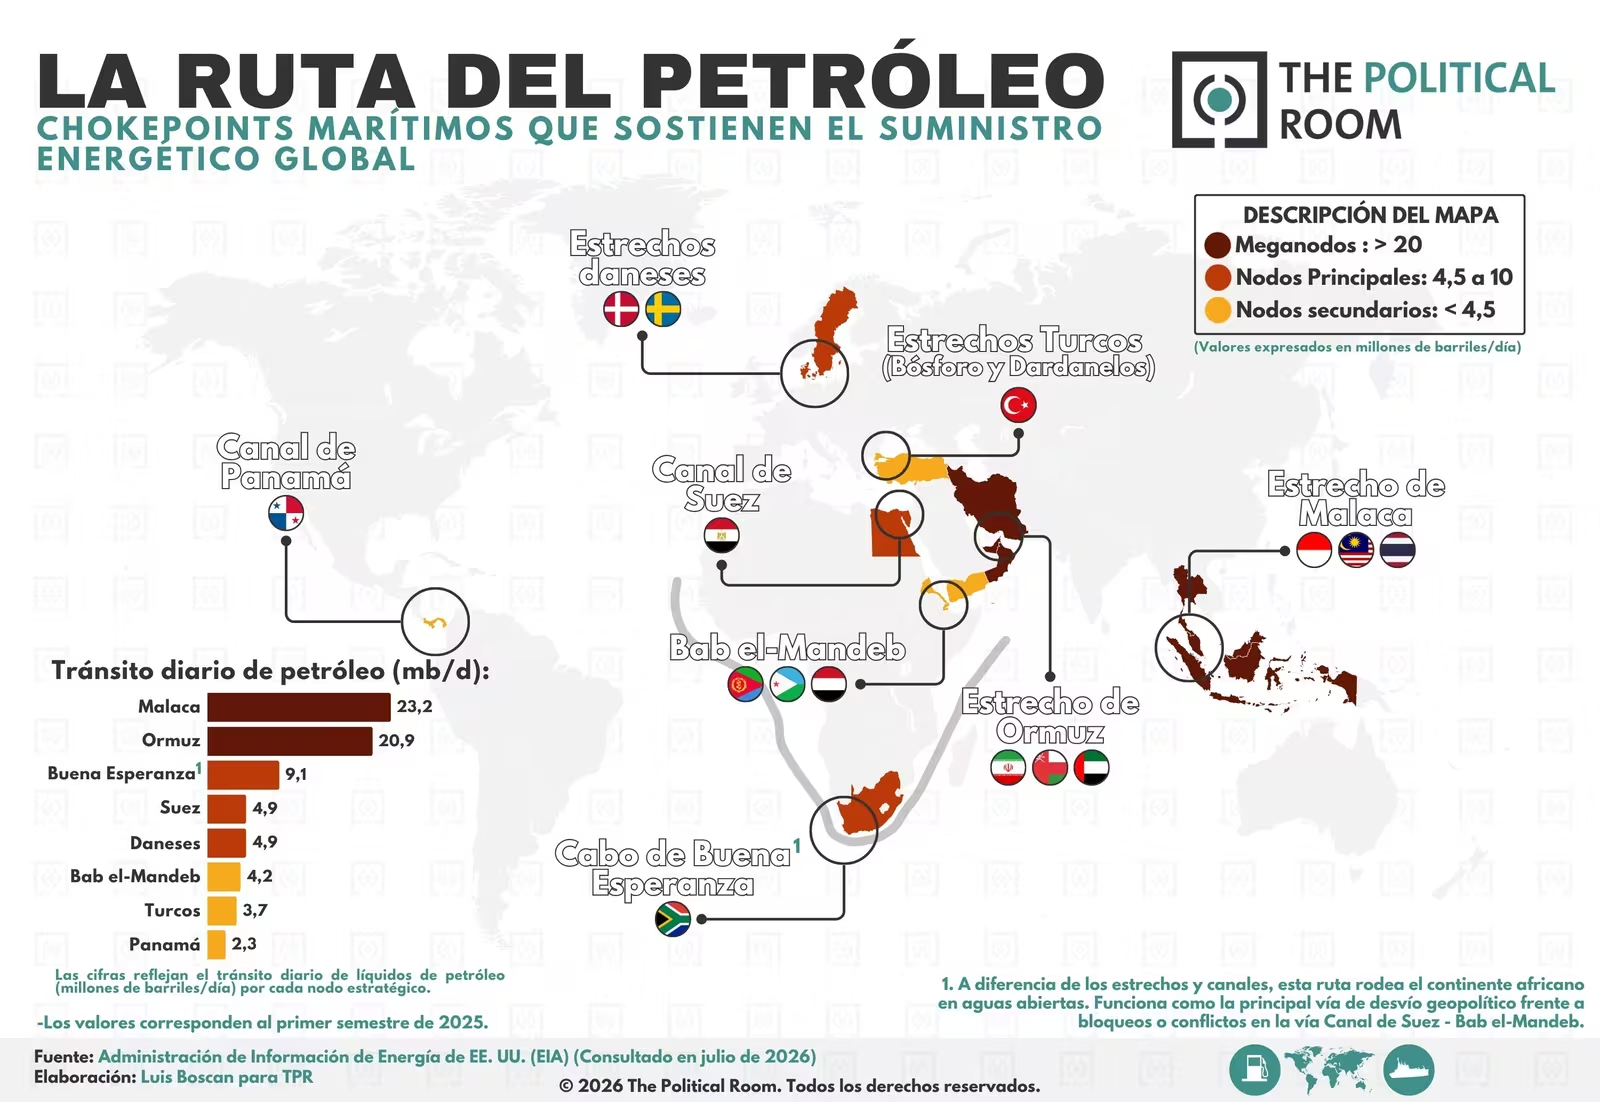
Desde entonces, las tensiones comerciales y geopolíticas han continuado introduciendo nuevas presiones sobre los precios. En 2023, los ataques hutíes en el mar Rojo desviaron buena parte del tráfico marítimo que atravesaba el canal de Suez, mientras que las sequías limitaron la circulación de buques por el canal de Panamá. La ofensiva arancelaria de la Administración Trump y las restricciones chinas a la exportación de tierras raras añadieron incertidumbre a las cadenas de suministro y, en marzo de 2026, el cese del tráfico marítimo por el estrecho de Ormuz —por el que transitaban más de 15 millones de barriles de petróleo diarios— elevó el precio del Brent por encima de los 100 dólares y situó el gas europeo en niveles no vistos desde 2022.
En un contexto de limitaciones en la capacidad productiva, las mayores necesidades de gasto público destinadas a amortiguar el encarecimiento de la energía o de los alimentos han contribuido a sostener la demanda sin ampliar necesariamente la oferta de bienes y servicios, lo que ha propiciado un repunte de las presiones inflacionistas. A ello se han sumado los nuevos programas de expansión fiscal asociados al deterioro del entorno geopolítico —Alemania, por ejemplo, ha creado un fondo de 500.000 millones de euros destinado a inversiones en infraestructuras y ha excluido buena parte del gasto militar de su freno constitucional a la deuda para financiar su rearme— que, de nuevo, han intensificado la competición por unos recursos económicos y financieros limitados, dificultando el retorno a los niveles de inflación que caracterizaron a la década de 2010.
A fin de contener la presión sobre los precios, los bancos centrales han optado por endurecer su política monetaria. Entre 2022 y 2023, la Reserva Federal y el Banco Central Europeo elevaron sus tipos de interés en 525 y 450 puntos básicos, respectivamente, y, aunque posteriormente iniciaron un ciclo de recortes, los tipos oficiales se estabilizaron muy por encima de los niveles del periodo anterior a 2019. En el caso del Banco Central Europeo, por ejemplo, el tipo de depósito no llegó a bajar del 2 % durante el ciclo de normalización, frente al -0,5 % registrado antes de la pandemia, mientras que el shock energético asociado al cierre del estrecho de Ormuz ha obligado a la institución a elevarlo de nuevo hasta el 2,5%.
En un entorno de inflación más volátil y tipos de interés estructuralmente más elevados que los de la década anterior, los inversores demandan mayores rentabilidades para compensar la incertidumbre sobre la evolución futura de los precios y el riesgo de pérdida de poder adquisitivo, de modo que los Estados afrontan un encarecimiento progresivo de la financiación y el servicio de su deuda. Esta situación afecta particularmente a aquellas economías desarrolladas con elevados déficits y niveles de endeudamiento, sobre las que el Instituto de Finanzas Internacionales ha advertido acerca de la creciente dificultad para conciliar la sostenibilidad fiscal a largo plazo con una presión electoral que favorece el mantenimiento del gasto corriente.
El ciclo de la deuda
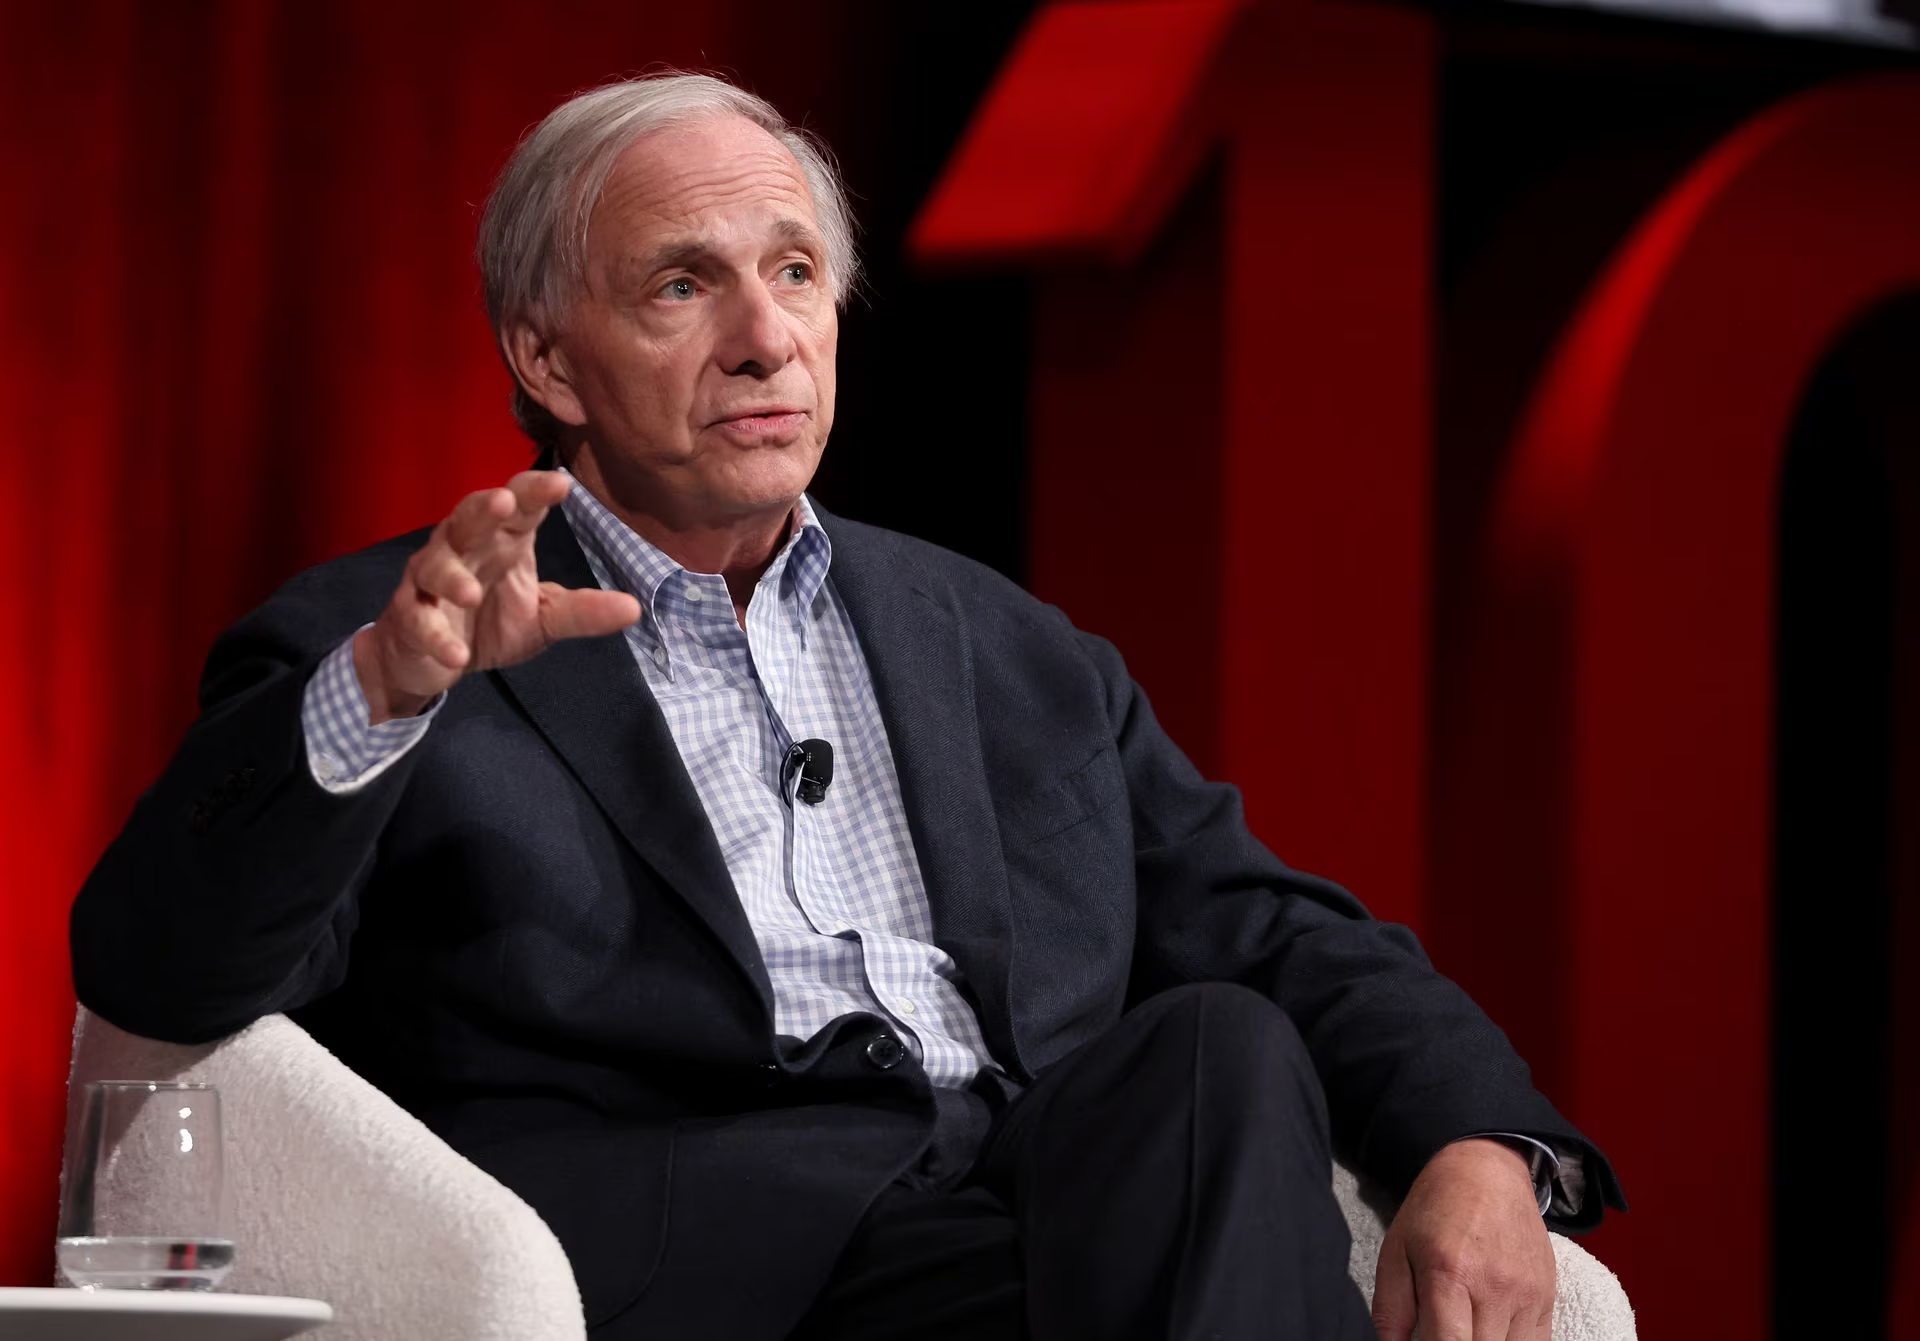
El marco de análisis propuesto por Ray Dalio, inversor estadounidense y fundador de Bridgewater Associates, resulta de utilidad para comprender las consecuencias de la acumulación de elevados volúmenes de deuda por parte de las economías desarrolladas. A partir del estudio de cinco siglos de historia económica, Dalio sostiene que las grandes potencias atraviesan ciclos de ascenso, apogeo y declive que se prolongan, en términos generales, durante unos 250 años, dentro de los cuales se desarrolla un ciclo de deuda a largo plazo que suele extenderse entre cincuenta y setenta y cinco años.
Durante las primeras etapas de este proceso, el avance de la educación, la innovación y la capacidad productiva favorecen el acceso a un crédito que se destina a la financiación de inversiones productivas, de modo que el endeudamiento crece en paralelo a la actividad económica y la recaudación tributaria. La confianza internacional resultante del fortalecimiento económico y comercial del Estado favorece la atracción de capital extranjero e incrementa la demanda de su moneda, que comienza a adquirir una posición destacada en el sistema financiero internacional.
Sin embargo, la productividad y la competitividad tienden a perder dinamismo mucho antes de que la moneda haya dejado de desempeñar un papel central en los mercados internacionales. Esta diferencia permite a una potencia conservar unas condiciones de financiación excepcionalmente favorables incluso cuando su economía ya ha perdido competitividad, lo que facilita la financiación de déficits persistentes y la acumulación de deuda en condiciones que ya no se corresponden con la fortaleza de su economía. El Reino Unido de la primera mitad del siglo XX ilustra esta dinámica, pues la condición de divisa de reserva de la libra esterlina le permitió mantener un acceso privilegiado a la financiación incluso después de que la Primera Guerra Mundial elevase su deuda por encima del 150% del PIB y a pesar del progresivo deterioro de su posición industrial frente a Estados Unidos y Alemania.
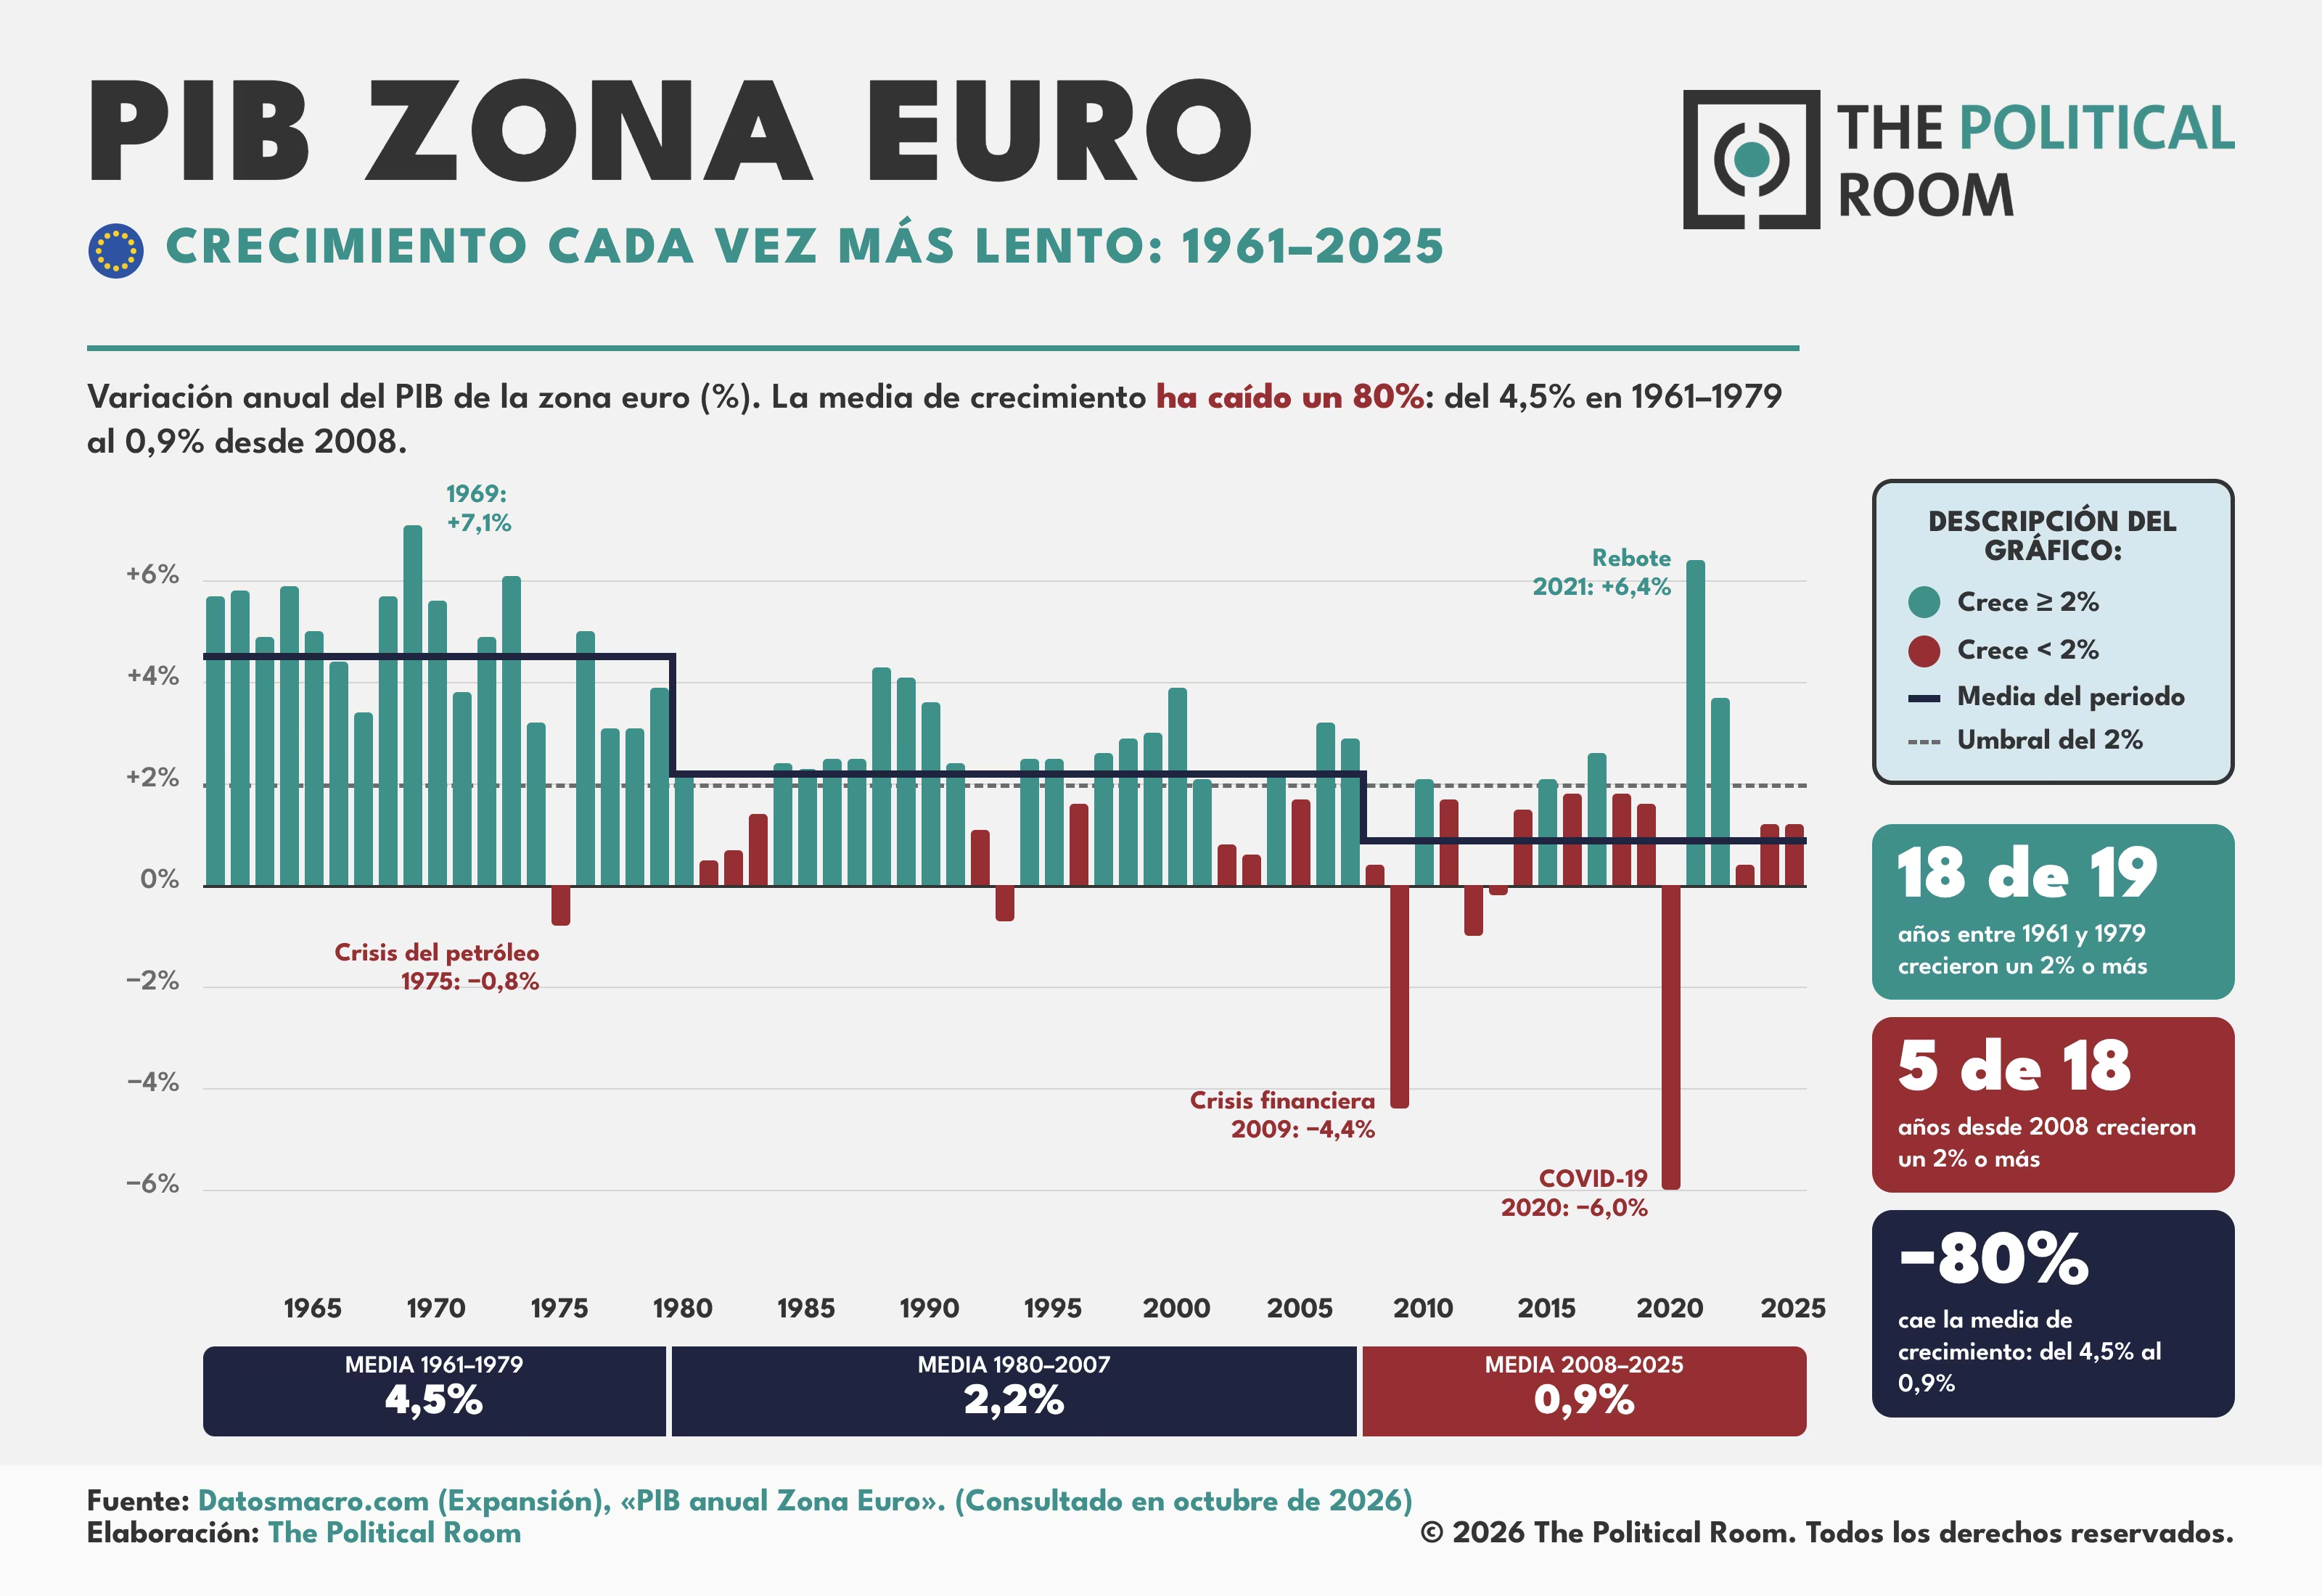
En las economías desarrolladas contemporáneas, el incremento del endeudamiento también responde a factores estructurales que dificultan su contención. En Europa, por ejemplo, el envejecimiento demográfico incrementa el gasto en pensiones y sanidad, mientras que el estancamiento de la población activa o el débil crecimiento de la productividad limitan la expansión potencial de la economía y, con ello, el crecimiento de la recaudación para hacer frente a la financiación de Estados de bienestar cada vez más costosos. A estas tendencias se suma una sucesión de intervenciones fiscales extraordinarias —como los rescates del sector financiero durante la crisis de 2008 o los esquemas de protección laboral desplegados durante la pandemia de COVID-19—, cuyos compromisos presupuestarios rara vez se han revertido por completo una vez superadas las emergencias.
Al crecer la acumulación de compromisos financieros por encima de la capacidad de pago del Estado, el servicio de la deuda comienza a absorber una parte creciente del presupuesto y a desplazar a otros gastos. Llegado este punto, si los tipos de interés ya no pueden reducirse más para aliviar esa carga, los gobiernos disponen fundamentalmente de tres alternativas. La primera consiste en acometer ajustes fiscales mediante recortes de gasto o subidas de impuestos; la segunda pasa por reestructurar los pasivos del Estado; la tercera, por último, consiste en el mantenimiento de los tipos de interés por debajo de la inflación mientras el banco central absorbe parte de la deuda mediante la emisión de dinero de nueva creación.
Para Dalio, la historia demuestra que los gobiernos tienden a inclinarse por la tercera vía, pues la inflación derivada de la expansión monetaria permite reducir el valor real de las obligaciones denominadas en moneda nacional y, con ello, sortear parte del coste político que conlleva un ajuste fiscal. La inflación, sin embargo, erosiona el poder adquisitivo de los salarios si estos se renegocian con retraso, mientras que el ahorro mantenido en depósitos o invertido en bonos públicos experimenta una pérdida de valor real. Al mismo tiempo, la inflación tiende a elevar el valor nominal de activos reales como las acciones o los inmuebles, cuya propiedad se concentra en los hogares con mayor patrimonio.
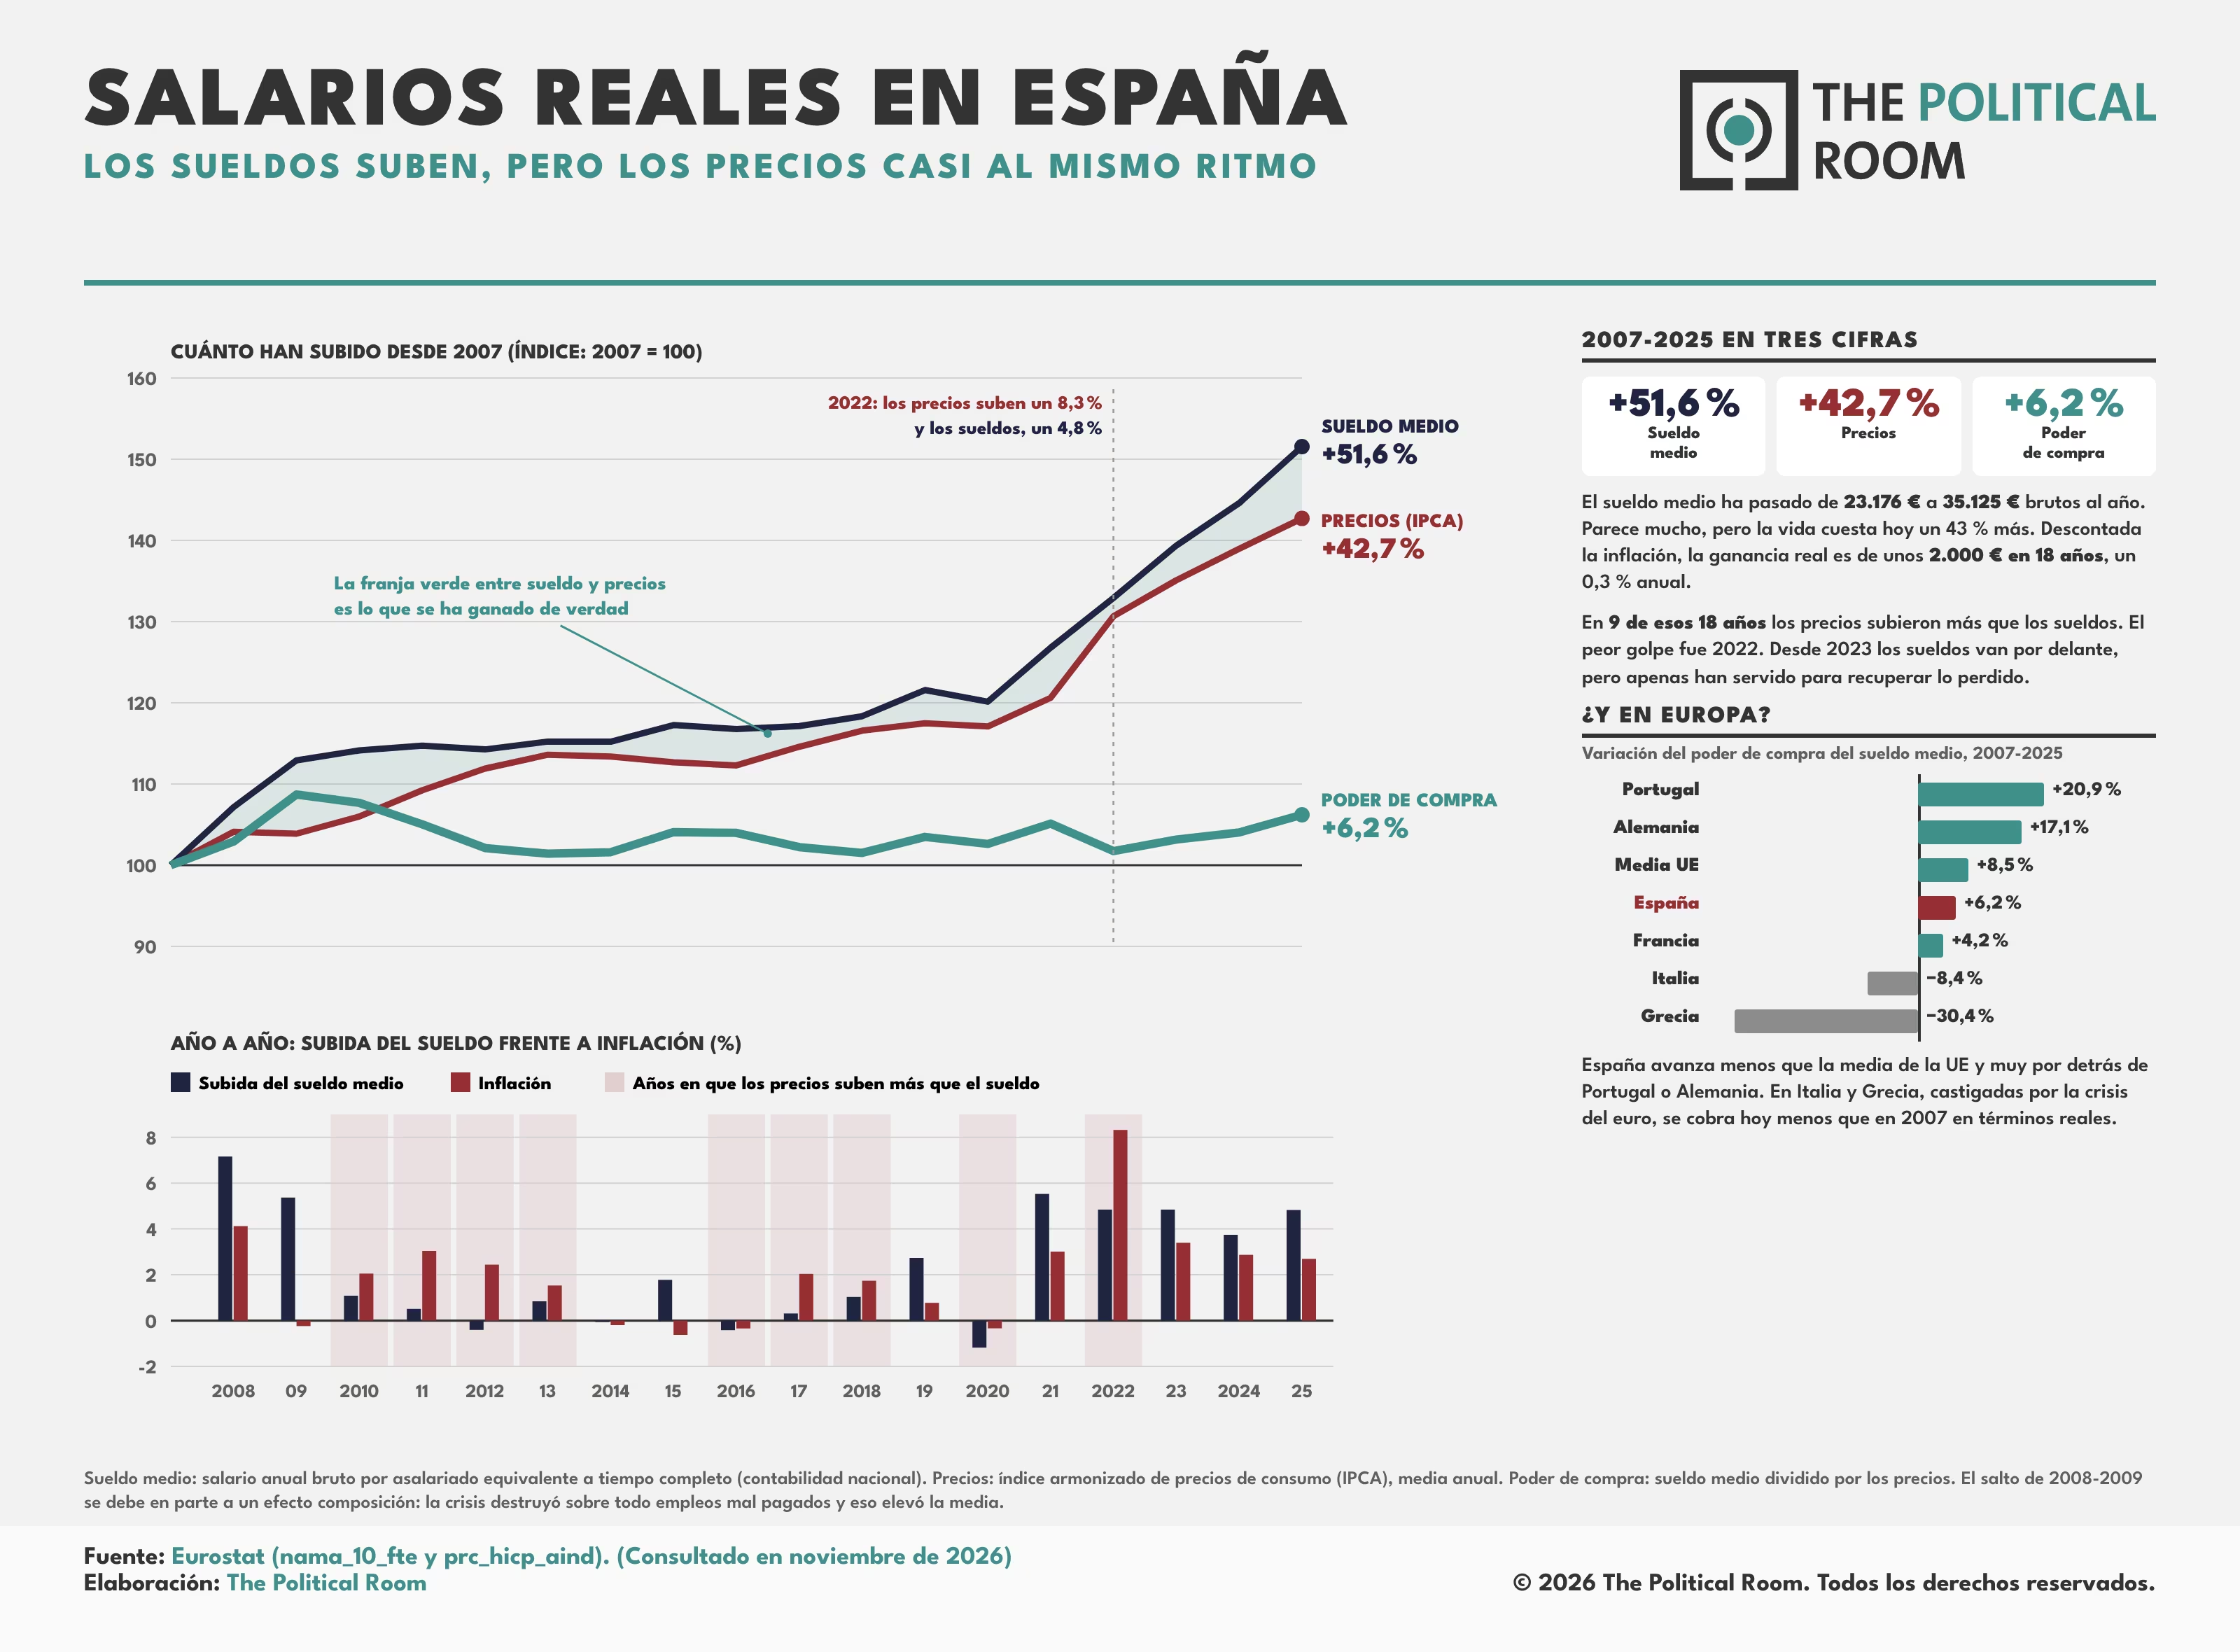
El economista Thomas Piketty sostiene que la desigualdad tiende a aumentar cuando la rentabilidad del capital supera durante largos periodos de tiempo el crecimiento de la economía y, por tanto, de las rentas del trabajo. España, ofrece un ejemplo de esta dinámica, dado que, en 2025, los salarios reales se situaban aún un 2% por debajo de su nivel en 2021, mientras que el precio de la vivienda creció un 12,9% tan solo durante ese año, en un país donde aproximadamente el 70% de la riqueza de los hogares está invertida en inmuebles y el alquiler absorbe, de media, la mitad del salario bruto.
Las consecuencias del endeudamiento pueden así mermar la estabilidad política interna. Dalio integra la deuda en un ciclo de orden interno que comprende seis fases, desde la consolidación de un nuevo régimen hasta su eventual descomposición. En 2021, el autor ya advertía de que Estados Unidos combinaba unas finanzas públicas deterioradas con amplias brechas patrimoniales y una creciente polarización política, rasgos que, en su interpretación, caracterizan las fases tardías del ciclo.
El deterioro del poder adquisitivo y la percepción de que el coste de las políticas públicas recae de forma desproporcionada sobre determinados grupos sociales alimenta a su vez el apoyo a opciones políticas que prometen ampliar la protección del Estado mediante subsidios a los carburantes, topes de precios, revalorizaciones de las pensiones y de los salarios públicos o congelaciones de alquileres, medidas que añaden nuevas obligaciones presupuestarias y dificultan todavía más la viabilidad política de los ajustes necesarios para corregir los desequilibrios fiscales.
¿Qué Estados pueden recurrir a la inflación?
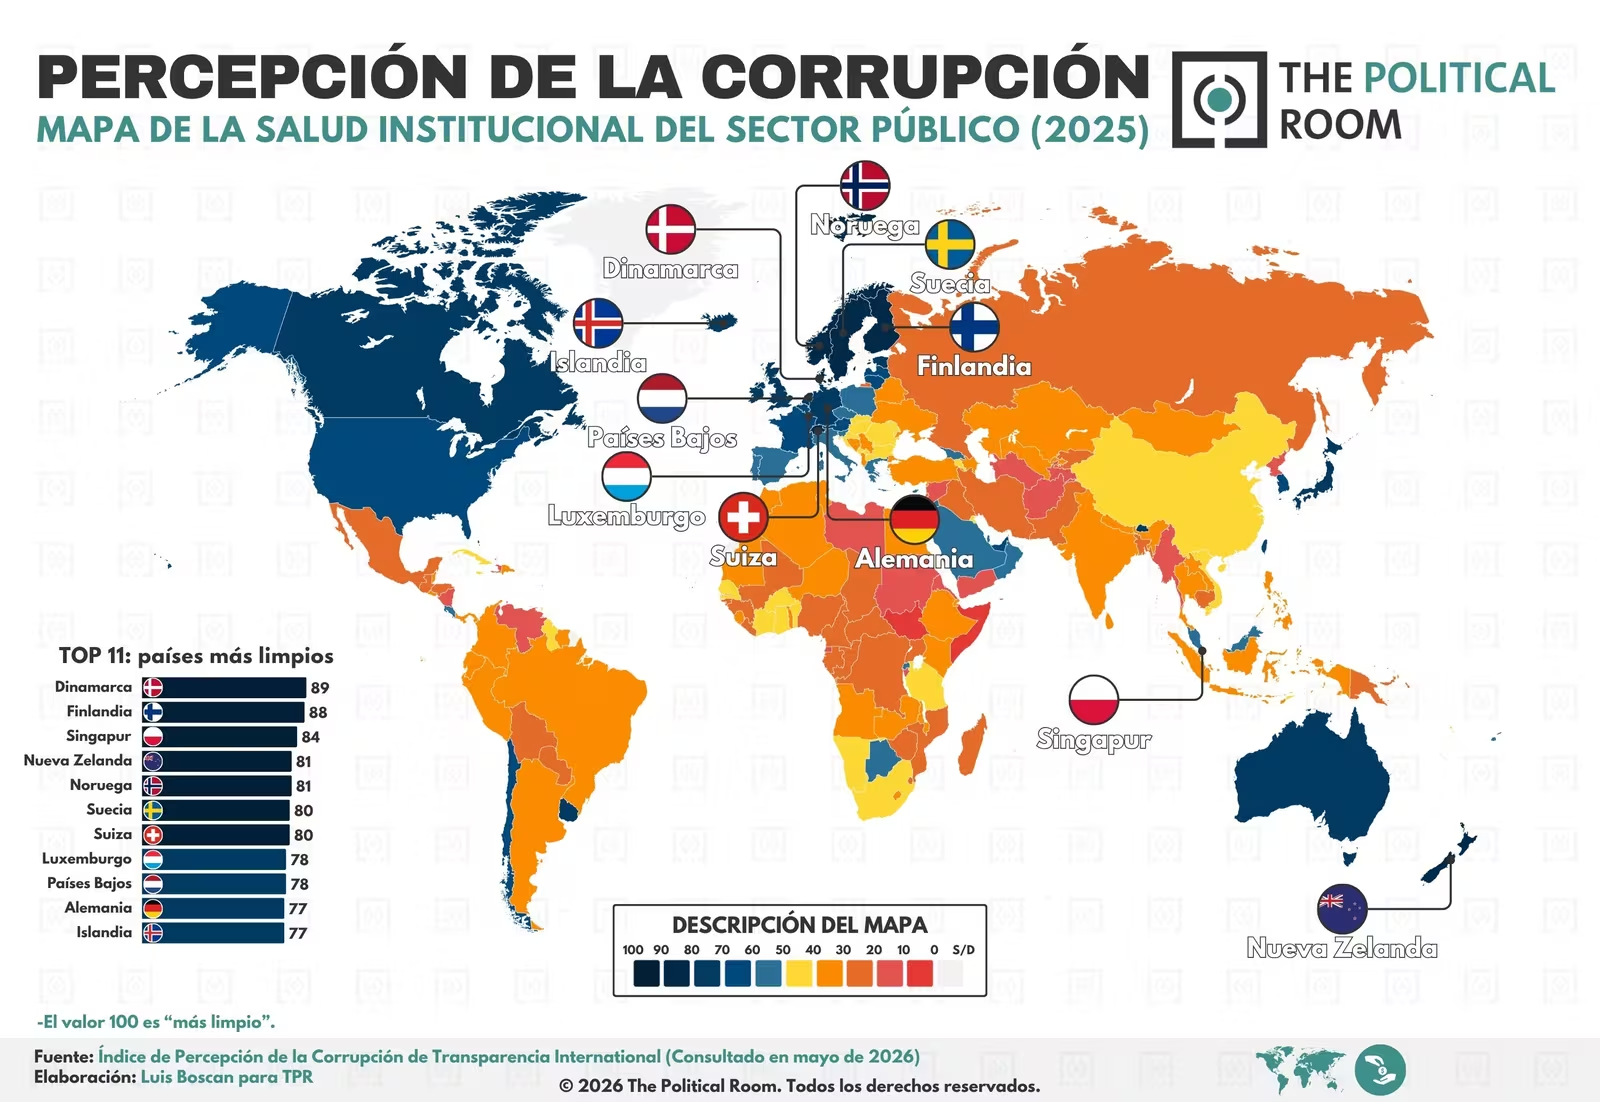
La capacidad de un Estado para recurrir a la inflación como vía de reducción del valor real de su deuda —subordinando parcialmente la política monetaria a las necesidades de financiación del Tesoro o interviniendo en los mercados para contener el coste de su deuda— depende, en última instancia, de la credibilidad que los inversores otorgan a sus instituciones. Esta confianza descansa en la expectativa de que el banco central no monetizará indefinidamente las obligaciones públicas, de que los tribunales garantizarán la protección de los derechos de propiedad y de que las instituciones políticas conservarán la capacidad de corregir el rumbo fiscal cuando resulte necesario.
Más allá de la dimensión institucional, la posibilidad de recurrir a la tercera vía sin provocar repuntes abruptos en la rentabilidad de la deuda exige también reunir tres condiciones monetarias y financieras limitadas a un reducido número de economías. En primer lugar, el Estado debe poder emitir deuda denominada en su propia moneda y contar con un banco central capaz de adquirir sus obligaciones financieras. En segundo lugar, debe existir una demanda suficientemente sólida de sus bonos públicos como para evitar ventas masivas ante los primeros indicios de pérdida de poder adquisitivo. Por último, la sociedad ha de estar dispuesta a mantener sus ahorros en activos que ofrecen una rentabilidad real reducida o, incluso, negativa.
Estados Unidos, Japón y Francia, tres economías desarrolladas con instituciones consolidadas y elevados niveles de deuda pública, ilustran cómo diferentes combinaciones de estas condiciones determinan el margen de maniobra de cada Estado para afrontar un encarecimiento de la financiación. Estados Unidos reúne los requisitos para recurrir a la inflación como vía de reducción del valor real de su deuda, si bien determinadas decisiones de la Administración Trump amenazan con erosionar los fundamentos de la credibilidad de sus instituciones; Japón cuenta con una amplia base de ahorro doméstico y con la confianza de sus ciudadanos en la deuda pública nacional, aunque el mantenimiento de tipos de interés reducidos ha mermado la rentabilidad del ahorro y ha contribuido a debilitar el poder adquisitivo de los hogares; Francia, por su parte, afronta mayores limitaciones, pues ha cedido el control de su moneda al Banco Central Europeo y depende de unas instituciones sobre cuya política no ejerce control unilateral.
En segunda parte de este análisis, evaluaremos los casos concretos de EE.UU., Japón y Francia.