Trump, mercados y caos: ¿recesión a la vista?
Los mercados financieros están siendo una montaña rusa de emociones y mucha volatilidad desde antes de la victoria electoral de Donald Trump. La desconfianza está por las nubes, la incertidumbre política campa a sus anchas y los inversores corren al abrigo del oro en busca de refugio. Trump se ha embarcado en un órdago para el que le faltan barcos.
El 2 de abril fue “el día de la liberación”, así llamó la nueva administración al anuncio de unas tasas que daban el pistoletazo de salida a una guerra arancelaria jamás vista. Los mercados empezaron a descontar los perjuicios de una política que se desdice a golpe de titulares y que solo ha traído desconfianza en las previsiones económicas mundiales.
De dónde venimos y “Liberation Day”
Ya conocíamos algo del “personaje” tras su primer mandato, pero una campaña con más emociones que datos y un intento de asesinato, encumbraron al multimillonario Donald J. Trump al Despacho Oval de la Casa Blanca. Logró una victoria arrasadora en la que, sin duda, influyó el yugo de los elevados niveles de inflación durante la administración Biden, que llegaron a un máximo del 9,1% en junio de 2022, cifra que no se alcanzaba desde 1981.
En el ya famoso 2 de abril, Trump anunció unos aranceles que eran difícilmente creíbles. Un arancel no es más que una “tasa” a productos extranjeros, una herramienta que se utiliza para proteger la producción nacional ante los bienes importados, generando ingresos al gobierno. Es una solución puntual a una ineficiencia económica mientras ésta se subsana. La tasa arancelaria la paga el importador cuando el producto llega a la aduana. Comercialmente este importe puede ser tratado en acuerdos comerciales, puede ser asumido por el importador, negociado con el exportador o imputado al cliente en el precio final. Cualquiera de estas opciones, ya sea aplicada total o parcialmente, es válida.
En cualquier caso, supone un detrimento económico para ambas partes. Cualquier proceso de reindustrialización lleva tiempo y dinero. No es ni barato ni sencillo, por eso los aranceles no tienen sentido para solucionar un problema estructural tan profundo como el estadounidense.
De esta manera, en los últimos meses se ha denostado el complejo ecosistema de la globalización con falsas simplificaciones. Las declaraciones de Tim Cook, CEO de Apple, son contundentes: “China hace tiempo que dejó de ser barata, las empresas americanas siguen allí por la experiencia y las capacidades”.
Trump, al igual que durante su campaña y con una estrategia de inundación, está dando titulares y reclamando emociones entre las que ha colado el sinsentido de una política arancelaria que no es un juego de suma cero. Prueba de ello es que el día de la Liberación Trump subió al estrado a un trabajador de Detroit, la ciudad que en su momento fue cuna de la automoción estadounidense, hoy compuesta por suburbios muy empobrecidos. Pese a lo que diga el presidente, muchos de los puestos de trabajo de este tipo de industria no pueden volver a EE. UU, sencillamente porque la tecnología los ha superado. La automatización y las líneas de ensamblado con brazos robóticos han sustituido a la mano de obra.
Dónde estamos
Durante el último mes, la Casa Blanca ha protagonizado titulares a diario, solo para desdecirse al día siguiente. También se han producido divisiones internas, los mensajes emitidos por senadores republicanos sobre los riesgos de la política económica de Trump no se han hecho esperar a tenor de la volatilidad de los mercados.
La salida del que hasta ahora era su hombre fuerte, Elon Musk, a cargo del Departamento de Eficiencia Gubernamental (DOGE), se ha producido tras las pérdidas multimillonarias sufridas por sus empresas. En particular, Tesla ha registrado una caída del 71 % en sus beneficios, lo que ha llevado al magnate a tomar conciencia de los perjuicios económicos derivados de su estrecha relación con el presidente.
Pasan los días y la realidad parece pisotear las proclamas más vigorosas. Trump convirtió a China en su archienemigo imponiendo aranceles del 145 %, una cifra poco creíble que más bien parecía una excusa para romper las relaciones comerciales con el gigante asiático. La represalia no tardó en llegar. Poco después, el propio Trump anunció que los aranceles “serían sustancialmente más bajos, pero no cero”.
Los mercados reaccionaron con fuertes caídas ante ambos anuncios. Hoy el 90% del comercio mundial se hace por barco y los astilleros estadounidenses no tienen capacidad para atender la demanda. Por contra, la flota china domina los mares. Además, muchas empresas norteamericanas están muy invertidas en el exterior.
Incluso iPhone, icono de la tecnología estadounidense, tiene numerosos componentes que provienen de los mercados asiáticos. Su precio de venta al público se habría multiplicado por dos si los productos tecnológicos no hubieran estado finalmente exentos, orden que se dio conforme se comenzaron a notar las repercusiones en las cotizaciones bursátiles.
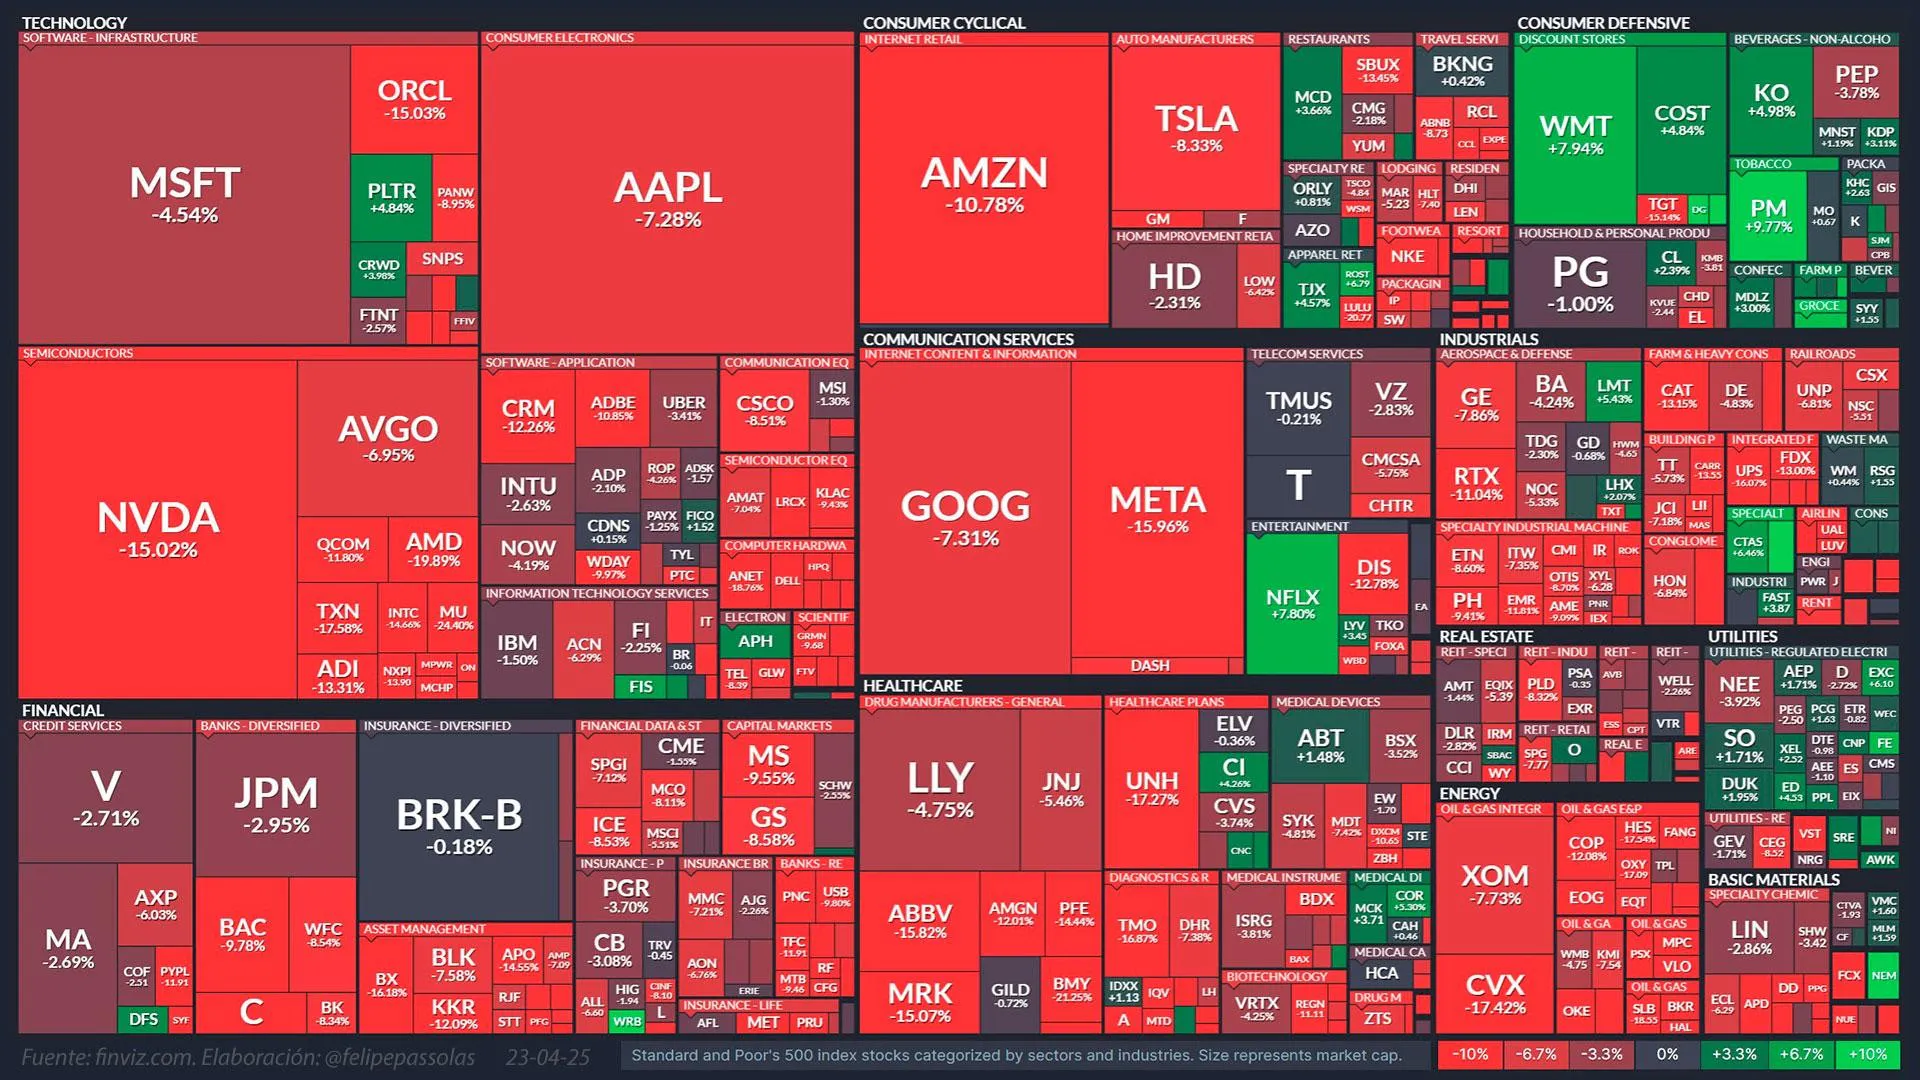
Sabíamos que el mandato de Trump traería volatilidad a los mercados, pero pocos esperaban que alcanzara niveles propios de una crisis económica global, dadas las magnitudes anunciadas.
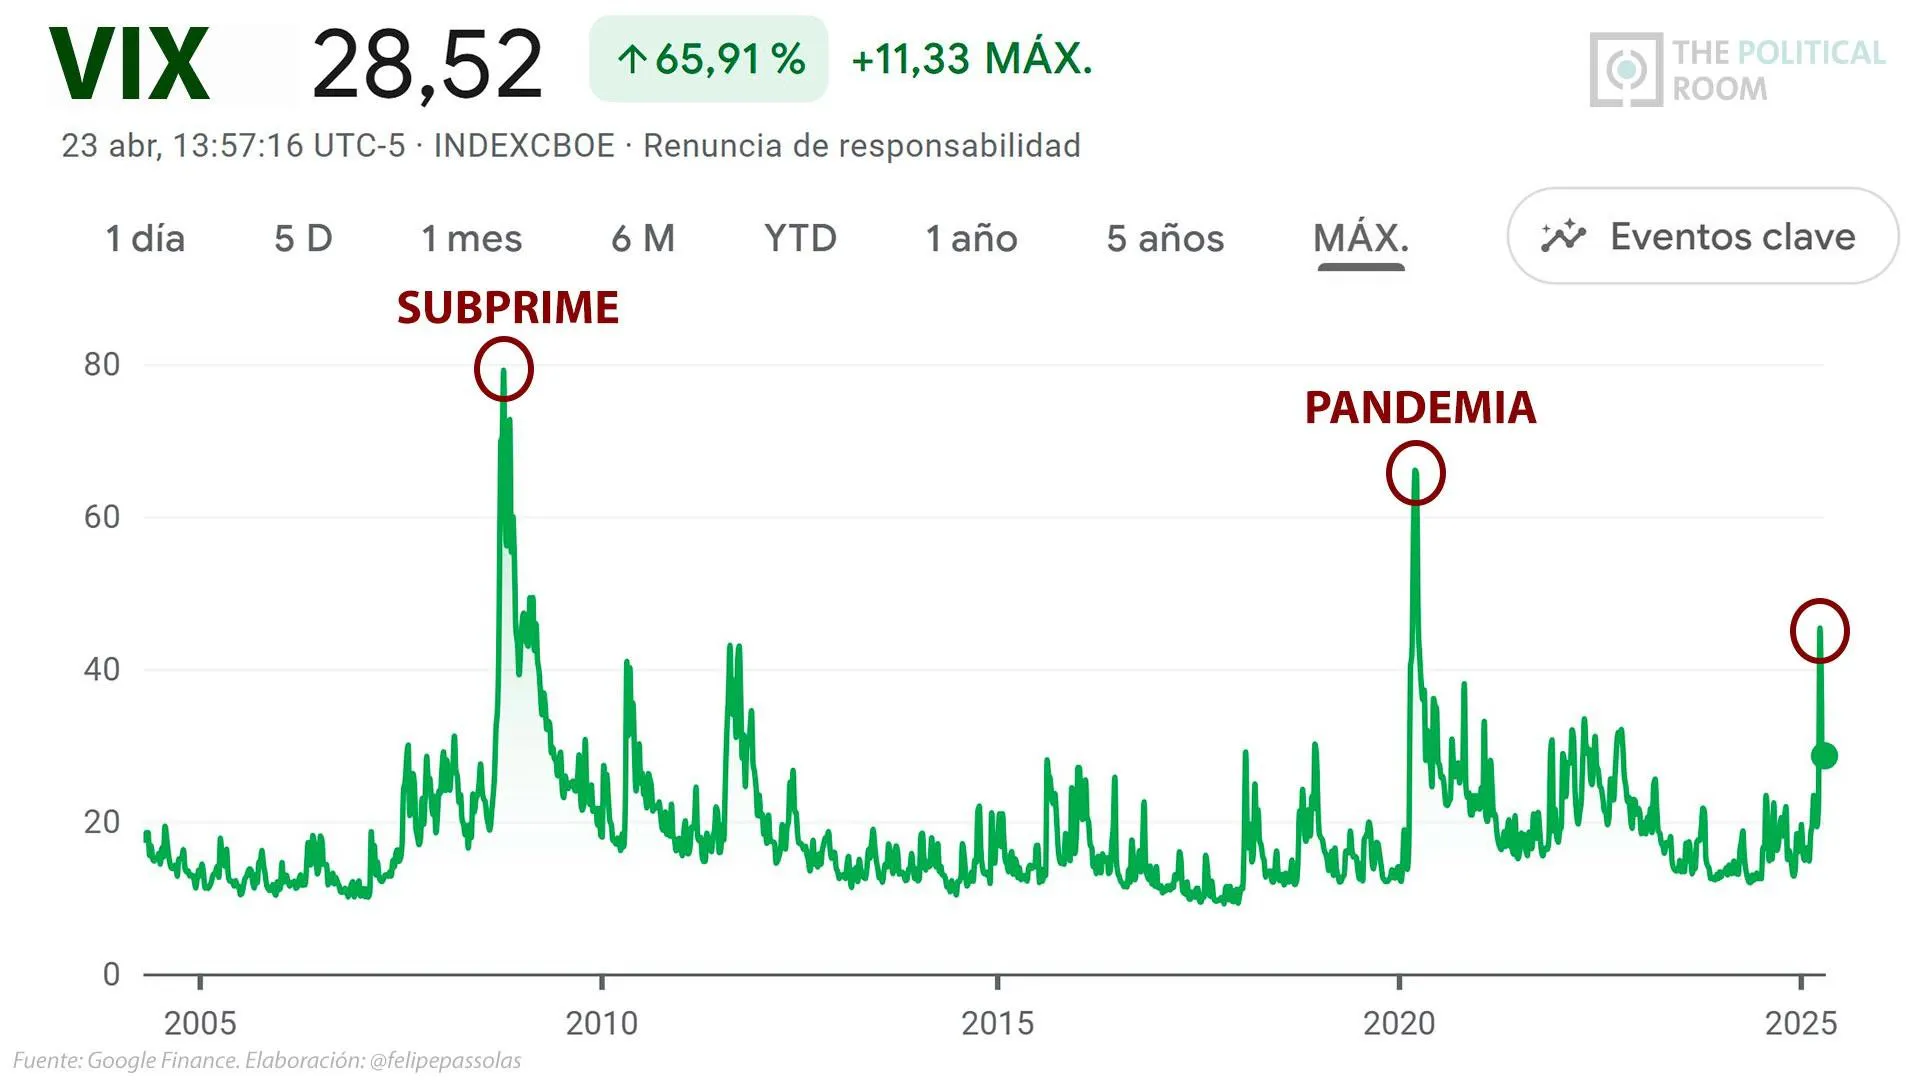
La volatilidad en los mercados financieros se refiere a la rapidez e intensidad con la que fluctúan los precios de los activos. Esta se mide a través del Índice de Volatilidad del mercado del Chicago Board Options Exchange, conocido como VIX. Cuando este índice alcanza valores elevados, suele estar asociado a caídas en el S&P 500, reflejando miedo e incertidumbre entre los inversores. Por el contrario, cuando el VIX se mantiene en niveles bajos, predomina un clima de confianza y optimismo.
El índice VIX alcanzó casi los 80 puntos durante la crisis hipotecaria de 2008, que provocó la quiebra de grandes bancos y desencadenó una crisis crediticia global. Asimismo, durante la pandemia, superó los 60. Ahora, bajo el mandato de Trump, en apenas 20 días ha rebasado los 40 puntos.
En los mercados, no se teme tanto a la volatilidad como a la incertidumbre. Lo verdaderamente peligroso es una crisis de confianza: cuando los inversores dejan de creer en la estabilidad del sistema, es entonces cuando todo puede tambalearse.
De ahí que los economistas de los mayores bancos de inversión de origen estadounidense, Goldman Sachs y JP Morgan, advirtieran de la posibilidad de un periodo de recesión económica. El propio CEO de JPM, Jamie Dimon, dijo en la FOX, la cadena favorita de Trump, que una recesión era un “resultado probable” como consecuencia de la agitación provocada en los mercados por los aranceles.
A dónde vamos
La situación absurda generada por la política del “showtime”, basada en titulares ruidosos pero sin sustancia económica, ha sembrado un clima de incertidumbre y desconfianza. Cuando el miedo llega a las portadas de la prensa generalista, es señal de que el impacto ya se ha materializado. Los mercados caen rápido, pero la recuperación es mucho más lenta. El pánico no es racional: las caídas han arrastrado incluso a compañías que no deberían estar expuestas directamente a la tormenta.
Las pausas arancelarias de 90 días, carentes de detalles concretos, no son más que un alto temporal en la incertidumbre. El daño ya está hecho y el ciclo económico comenzará a resentirse. En los próximos meses, los resultados empresariales no reflejarán aún el impacto completo de los aranceles en precios o cadenas de suministro, pero sí lo harán sus guidances —las proyecciones que cada empresa ofrece al mercado sobre su desempeño futuro—. Y ahí será donde se empiece a ver el verdadero alcance de las consecuencias.
Ante la incertidumbre, las empresas tenderán a adoptar posturas más conservadoras, evitando riesgos innecesarios. Esta actitud, generalizada, terminará por contraer la actividad económica. Podríamos estar al inicio de una etapa de estanflación: una recesión en la que, en lugar de bajar, los precios siguen subiendo.
De algo podemos estar seguros: lo verdaderamente peligroso no son los datos, sino las expectativas. El mercado puede adaptarse a lo bueno y a lo malo, pero no a lo desconocido. Y la incertidumbre es, por definición, ingobernable.
Aún quedan muchas claves por tratar y lo haremos en nuestro próximo webinar, ¿qué indicadores de confianza tenemos? ¿Dónde se están refugiando los inversores? ¿Quién o qué parará a Trump? ¿El sistema necesita depurar otros males? ¿Cambiará el orden internacional? ¿Qué resaca dejará la política del “showtime”? ¿Cómo nos afectará a pie de calle?