
¿Por qué China quiere evitar el estallido de la burbuja inmobiliaria? (Parte 1/2)
¿Por qué China quiere evitar el estallido de la burbuja inmobiliaria? (Parte 2/2)
El sector inmobiliario ha sido uno de los impulsores del crecimiento económico experimentado por el gigante asiático en las últimas décadas. Sin embargo, la quiebra de la promotora china Evergrande Group puso de manifiesto las debilidades estructurales sobre las que se había sostenido este modelo de desarrollo. El siguiente artículo analizará las medidas adoptadas por Pekín para estimular el consumo interno y superar un modelo de crecimiento sustentado en el sobreendeudamiento de los agentes económicos.
1. La crisis inmobiliaria de China
1.1 La era de las grandes expectativas
Durante la década de 1980, China implementó una liberalización gradual del mercado inmobiliario que culminó en las reformas de los años 90, mediante las cuales las viviendas de propiedad privada comenzaron a complementar las públicas a fin de satisfacer la demanda de una población urbana que creció desde los 191 millones de personas, o el 19% de la población, en 1980, hasta los 866 millones, o el 65%, en el año 2022. El auge del mercado inmobiliario, impulsado por la demanda en las áreas urbanas, resultó en un aumento significativo en los precios de la vivienda durante los años siguientes.
A su vez, en el año 1994, la Ley de Administración Tributaria centralizó la recaudación de impuestos en el gobierno central con el objetivo de aumentar la transparencia y la eficiencia en la administración fiscal. Sin embargo, con esta medida, los gobiernos locales perdieron una fuente significativa de ingresos directos y comenzaron a depender más de las transferencias fiscales y subsidios de Pekín para financiar sus presupuestos.
Para abordar esta situación, los gobiernos locales crearon empresas estatales o cuasi-estatales conocidas como “Local Governments Financing Vehicles”, o LGFVs, a las que vendían los derechos de uso de la tierra propiedad del gobierno central. Posteriormente, las LGFVs empleaban estos derechos como colateral ante a las entidades bancarias estatales para recibir préstamos con los que los gobiernos locales construían grandes proyectos de infraestructura.
No obstante, dado que, en muchos casos, las inversiones tenían como fin cumplir con los ambiciosos objetivos de crecimiento del PIB impuestos por Pekín en lugar de contribuir al crecimiento de la productividad regional, estas no siempre se traducían en incrementos de la actividad económica ni en una mayor recaudación impositiva. De este modo, las LGFVs se enredaron en un ciclo continuo de endeudamiento para financiar una serie de proyectos cuyos retornos serían insuficientes para amortizar la deuda en el largo plazo.
Para el año 2010, las transferencias de los derechos de uso de las tierras ya suponían, prácticamente, el 70% del presupuesto de los gobiernos locales. Esto también se debió a que los derechos de uso de las tierras de las LGFVs se vendían a promotoras que, a fin de capitalizar las expectativas de crecimiento de los precios de la vivienda en áreas urbanas, emitían altas cantidades de deuda para comprar las tierras y desarrollar en ellas grandes proyectos inmobiliarios. Posteriormente, estas promotoras refinanciaban su pasivo con nuevas emisiones de deuda y con los beneficios crecientes de las ventas de vivienda.
Las expectativas de rápido crecimiento de la demanda de vivienda que tenían las promotoras o los bancos públicos, que financiaban a las compañías inmobiliarias y concedían hipotecas a los compradores de vivienda, contribuyeron a sostener este modelo de negocio. Ello, unido al valor cultural que tienen las viviendas para las familias en China, al deseo de la población por asegurar la compra de inmuebles a un menor precio o a que más del 70% de la vivienda se emplease como un instrumento de inversión especulativa, ya que esta era más atractiva que los bonos y menos volátil que el mercado de valores chino, aceleró la escalada de precios en el sector inmobiliario.
En 2021, en ciudades como Shanghái, el precio de una vivienda ya equivalía a 40 años de salario medio y, en un país donde un 90% de las familias eran dueñas de su casa y más del 15% de la población contaba con más de una propiedad, la vivienda suponía un 75% de la riqueza acumulada por los hogares. Las expectativas de crecimiento de precios llegaron a tal nivel que, en 2020, un 34,5% de la financiación de las promotoras provenía de depósitos que los compradores abonaban antes de que los proyectos estuviesen completados. Ello no hizo más que acelerar la inversión de las inmobiliarias en nuevos proyectos que, como se ha mencionado previamente, se completaban con deuda y se vendían a un precio creciente, lo que les permitía liquidar el pasivo existente.
Cabe también señalar que, tras la crisis financiera de 2008, China se había beneficiado de los bajos tipos de interés en Estados Unidos, pues un gran número de inversores se endeudaban en dólares para invertir en yuanes a tipos más altos. No obstante, en 2013, la Reserva Federal anunció una reducción en el volumen de compra de bonos y otros activos que había estado realizando como parte de su política de flexibilización cuantitativa. De este modo, a fin de fomentar el crédito barato y mantener el ritmo de crecimiento del PIB, entre 2014 y 2015, el Banco Popular de China redujo los tipos de interés 6% al 4.35%.
1.2 Los límites al endeudamiento
Las buenas expectativas sobre la economía de China y su mercado inmobiliario habían generado un ciclo de inversión y endeudamiento creciente por parte de gobiernos locales, promotoras, familias y bancos. En el año 2016, el mercado inmobiliario representaba el 28.7% del PIB chino, lo que reforzaba la creencia generalizada de que el gobierno no dejaría caer el sistema. Asimismo, compañías como Evergrande, la mayor promotora del país, habían aprovechado la disponibilidad de crédito barato para diversificar su negocio en sectores como los parques temáticos, los hospitales o los vehículos eléctricos.
No obstante, si bien en noviembre de 2016 el incremento de precios de la vivienda alcanzó un máximo del 12.6% interanual, el riesgo de impago del pasivo de las inmobiliarias en caso de un estancamiento en las ventas continuó aumentando. En el caso de Evergrande, el incremento del riesgo de default se reflejó en el aumento del rendimiento de sus bonos denominados en dólares, que pasaron del 8% en 2017 al 21% en julio de 2021. Además, para 2020, la deuda privada de compañías y familias ya alcanzaba el 220% del PIB.

En 2020, el temor de que un colapso del sector inmobiliario pudiese extenderse al sector financiero y, consecuentemente, al resto de la economía, se había convertido en un tema de preocupación para Pekín. Por este motivo, ese mismo año, la Comisión Reguladora de Banca y Seguros y el Banco Popular de China implementaron límites para mitigar el riesgo de default y controlar la acumulación excesiva de deuda de las empresas “too big to fail” que operaban en el sector inmobiliario.
Estos límites, conocidos como las tres líneas rojas, estaban formados por tres ratios que las compañías debían de cumplir para endeudarse. En primer lugar, la deuda de las empresas no podía superar el 70% del valor de sus activos; en segundo lugar, la deuda neta no podía superar el valor del capital de la compañía; y, en tercer lugar, los activos líquidos de las empresas debían de ser suficientes para cubrir la deuda con vencimiento a corto plazo. Asimismo, el gobierno instó a los bancos a reducir el ritmo de los préstamos a inversores destinados a la compra de viviendas.
1.3 El estallido de la burbuja inmobiliaria
En octubre de 2021, 14 de las 30 promotoras más grandes de China violaban una de las tres líneas rojas, siendo especialmente llamativo el caso de Guangzhou R&F, pues la compañía no cumplía ninguna de las tres. Al no poder contraer más deuda para terminar proyectos que ya se habían vendido, un gran número de promotoras, que a menudo refinanciaban su deuda emitiendo nuevos bonos con mayor rentabilidad para pagar los ya existentes o negociaban extensiones en los plazos de pago con los acreedores, comenzaron a experimentar una crisis de liquidez.
Para entonces Evergrande contaba con 15 mil millones de dólares en tesorería para hacer frente a una deuda de 300 mil millones de la que, aproximadamente la mitad, era con proveedores, lo que implicaba un vencimiento en un plazo relativamente corto. Además, dos tercios de sus activos estaban constituidos por inventarios de viviendas sin finalizar, por lo que necesitarían de muchos años para ser desarrollados y comercializarse. En agosto de 2021, Moody’s, Fitch y S&P ya consideraban la deuda de Evergrande como bonos basura y, en diciembre de 2021, tras varios retrasos en los pagos de bonos offshore, la promotora dejó de abonar los cupones de los bonos denominados en USD.
Dado el corto plazo en el vencimiento de la deuda y a la creciente desconfianza de los acreedores en las reestructuraciones de las promotoras - la agencia crediticia Fitch determinó que la liquidación de Evergrande tan solo devolvería entre el 0% y el 10% del principal de los bonos a los acreedores-, el saldo de la deuda pendiente habría de realizarse mediante la venta de activos. No obstante, acelerar la venta de viviendas implicaba reducir su precio para hacerlas atractivas a los inversores, lo que podía inducir a otras compañías a aminorar sus precios y a los inversores a posponer la compra de inmuebles, afectando todo ello a la capacidad de las promotoras para liquidar su deuda con los bancos.
La caída de precios de la vivienda se vio agravada por factores como el exceso de oferta de inmuebles – en 2023, a causa del carácter especulativo de las inversiones, se estimó entre 60 y 80 millones el número de viviendas vacías en China, muchas en ciudades de segunda o tercera categoría-; el decrecimiento de la emigración a las zonas urbanas, que cayó desde el 4.2% en 1996 al 2.1% en 2020; el escaso poder adquisitivo de una población joven cuyo desempleo alcanzó un pico del 21.3% en junio de 2023%; o el envejecimiento de la población, una variable que ganará relevancia en el largo plazo.
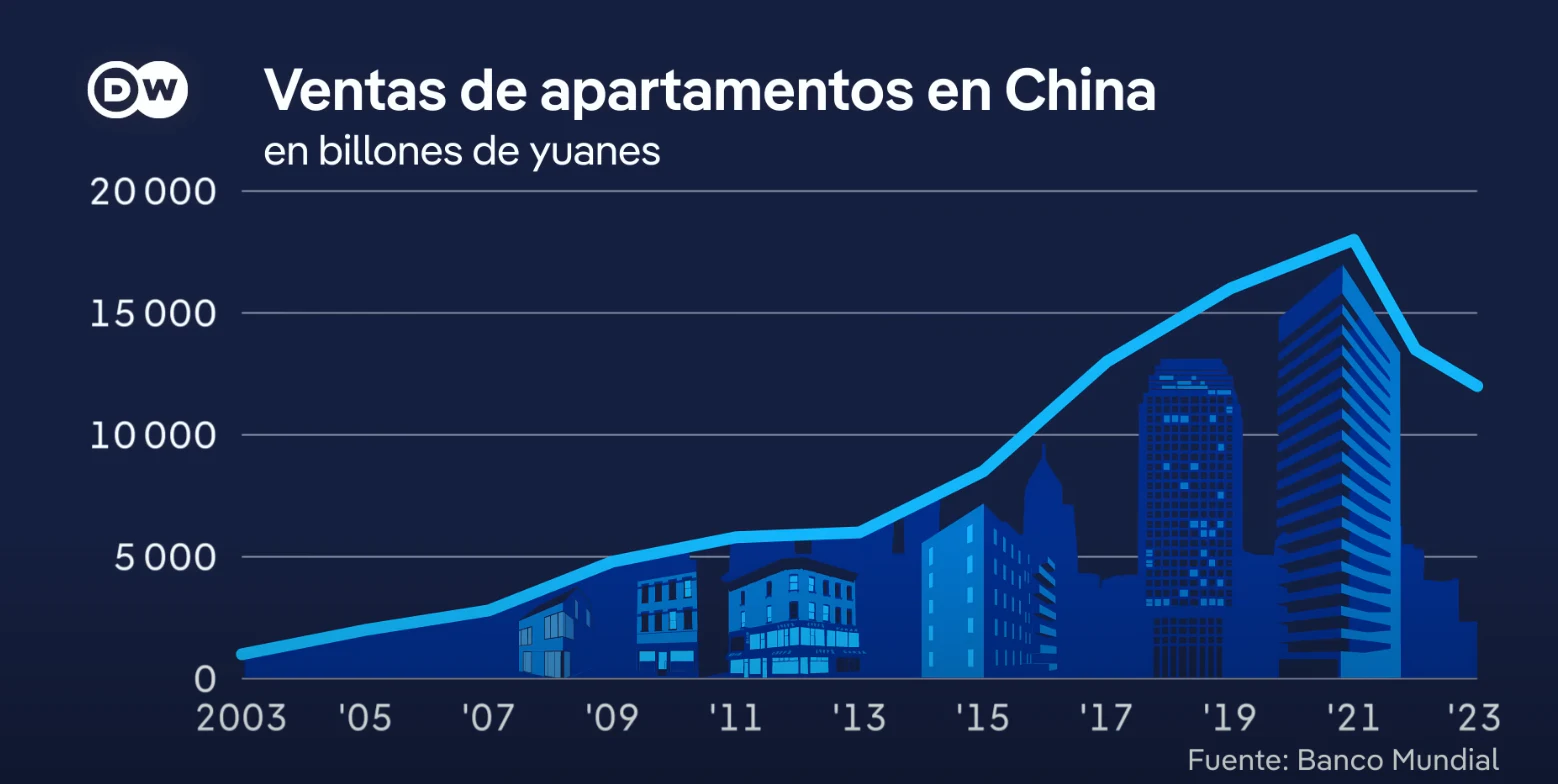
En julio de 2023, las ventas de las 100 principales promotoras chinas habían caído un 33% en comparación con el mismo período del año anterior, según la consultora china CRIC, y 34 de las 50 mayores inmobiliarias del país habían incumplido el pago de bonos en algún momento durante los dos últimos años. Ese mismo año, tras varios aplazamientos de los procedimientos legales para presentar un plan de reestructuración de su deuda, Evergrande se declaró en bancarrota en EEUU y, en 2024, un tribunal de Hong Kong ordenó su liquidación tras no presentar un plan de reestructuración viable.
En este sentido, cabe también destacar el caso de Country Garden, el mayor promotor privado de China, pues era considerado desde un punto financiero más estable que Evergrande pese a obtener el 68% de sus ingresos de ciudades pequeñas. Sin embargo, en 2023, la compañía anunció una caída de sus ventas de 33 mil a 6 mil millones de dólares lo que, unido a la subida de tipos de interés de la Reserva Federal estadounidense, la llevó a no poder cumplir con todas sus obligaciones de pago offshore.
Por otro lado, la caída del precio de las tierras, que los gobiernos locales empleaban como colateral para obtener préstamos, provocó una disminución en el valor de los activos de los bancos. A su vez, dado que muchos compradores habían pagado por anticipado proyectos que no se terminaron, en 2022 una gran cantidad de ellos comenzó un boicot contra los pagos de la hipoteca, lo que exacerbó el temor de las entidades bancarias chinas a una situación de pánico bancario y motivó a estas a reducir el ritmo de concesión de hipotecas y créditos a promotoras.
En lo que respecta a los gobiernos locales, el beneficio por la venta de las tierras de las LGFVs se redujo un 32.5% entre 2021 y 2023, desde los 1.18 billones de dólares hasta los 789 mil millones, lo que limitó su capacidad para recibir préstamos de cuantía creciente con los que alcanzar sus objetivos de crecimiento de PIB. Ello situó a provincias como Guizhou, Tianjin, Gansu o Chongqing, cuyas deudas ascendían a un 126%, 154%, 127% y 104% sobre su PIB local, respectivamente, con serios problemas para obtener la recaudación con la que hacer frente a la amortización de sus pasivos.