
Ormuz, Bab el-Mandeb y Panamá: cuando la logística es poder
La economía global parece magia hasta que deja de serlo. Se compra en una app y el producto aparece; el precio sube y el debate público busca culpables en el gobierno de turno. Pero, en muchos casos, la inflación entra por una puerta menos visible: por el costo de mover lo mismo a través de un mundo menos predecible.
El comercio marítimo no es una autopista infinita. Es una red con embudos —pasos geográficos o infraestructuras— donde el tráfico se concentra y los desvíos cuestan. Cuando uno de esos puntos se tensiona, el sistema no se detiene: se encarece. Seguros, fletes, plazos, inventarios y financiamiento suben en cadena. Y cuando esa cadena se repite, deja de ser un incidente: se convierte en un rasgo estructural del orden económico.


Por qué importa ahora
Durante años, el mundo se habituó a un comercio “barato” y, sobre todo, previsible. La pandemia, la guerra en Ucrania, la volatilidad energética y el aumento de la conflictividad regional alteraron esa premisa: hoy la logística incorpora prima de riesgo con más frecuencia, y esa prima se paga incluso cuando no hay un cierre formal de rutas. El sistema sigue funcionando, sí, pero su eficiencia marginal se deteriora; y cuando la eficiencia cae, el costo unitario sube.
Esto afecta tanto a economías avanzadas como a países importadores netos, donde parte del consumo depende de bienes que cruzan océanos. Para una empresa, la diferencia entre un tránsito de 30 días y uno de 40 no es un matiz: es inventario inmovilizado, capital de trabajo tensionado y una cadena de reposición con menos margen de error. Para un Estado, se traduce en presión sobre precios, expectativas inflacionarias y decisiones de política monetaria.
El mecanismo: del riesgo al precio
Un cuello de botella marítimo se vuelve decisivo por tres variables: concentración de flujo, sustituibilidad —cuán caro es rodearlo— y vulnerabilidad —seguridad, clima e infraestructura—. Cuando la vulnerabilidad aumenta, el mercado reacciona en dos tiempos. Primero, percepción: el riesgo se revaloriza y la cobertura se encarece. Después, realidad: rutas alternativas, demoras y contratos reajustados.
Aquí el debate público suele equivocarse: se habla de “geopolítica” como si fuera una categoría abstracta. En la práctica, la geopolítica se expresa como tarifa.
El resultado es un “impuesto” silencioso. No lo decreta un parlamento: lo fija la fricción. Y se expresa, por lo general, en cuatro partidas que suelen pasar desapercibidas fuera del sector: primas de seguro (incluidas coberturas de guerra), tarifas de flete, costos operativos por desvíos y costo financiero por plazos más largos.
Ormuz: el embudo energético y la psicología del mercado
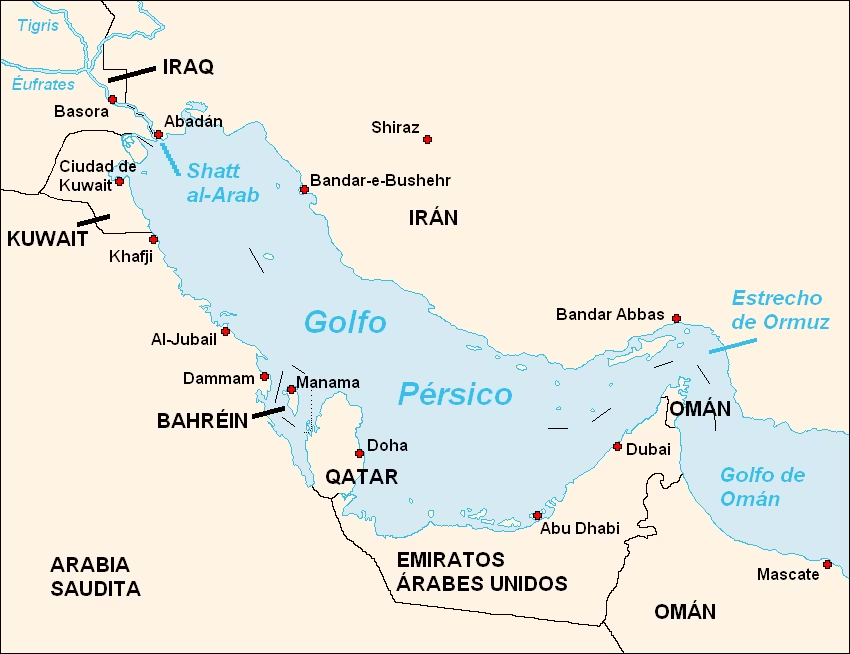
Ormuz no opera como un interruptor de “bloqueado o libre”. Lo más probable —y por eso más caro— es la zona intermedia: incertidumbre sostenida. Amenazas creíbles, incidentes puntuales o alteraciones del tránsito bastan para elevar primas, encarecer fletes y presionar precios sin necesidad de un cierre formal. En esa lógica, la mera posibilidad de interrupción se convierte en precio por adelantado.
El impacto se transmite rápido porque la energía es un insumo transversal: transporte, industria, agricultura y servicios. Cuando Ormuz se vuelve riesgo, el mercado paga por anticipado. Y ese pago no queda confinado al crudo: se filtra a la estructura de costos de todo lo que depende de mover mercancías.
En la práctica: en episodios de tensión sostenida, lo que sube primero no es “la guerra”, sino la factura del riesgo: coberturas, recargos y, especialmente, costos asociados al combustible y al transporte. La energía, por su efecto multiplicador, convierte un estrecho en un acelerador de costos.
Además, la incertidumbre energética tiene un efecto político: obliga a gobiernos y empresas a priorizar seguridad de suministro sobre eficiencia. La consecuencia es conocida: diversificación más cara, contratos más rígidos y un retorno parcial a inventarios “por si acaso”. Ese giro, acumulado, reduce la elasticidad del sistema.
Bab el-Mandeb: la “zona gris” donde manda la póliza
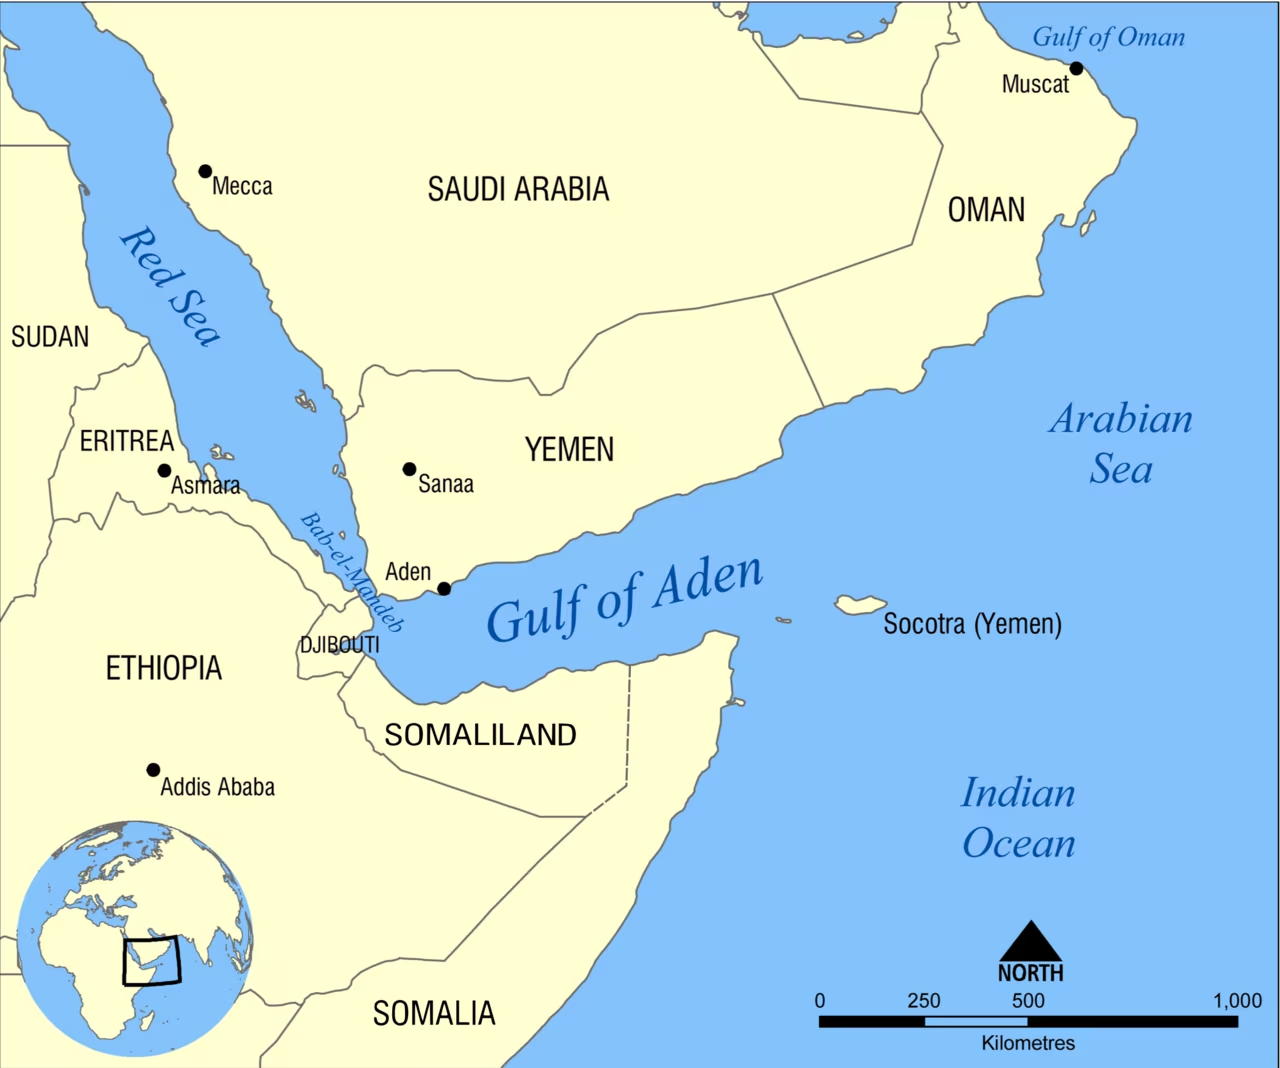
Bab el-Mandeb conecta el Mar Rojo con el Golfo de Adén y, por extensión, con el acceso al Mediterráneo vía Suez. Su fragilidad no está solo en el volumen, sino en el tipo de amenaza: incidentes recurrentes en un entorno de “zona gris” que no siempre cierra el paso, pero sí lo vuelve caro de asegurar y operar.
La consecuencia típica no es el colapso, sino la decisión pragmática: desviar. Rodear África suma días, combustible, tripulación y fricción contractual. En el Excel de una naviera, un desvío no es un mapa: es un aumento del costo por contenedor y un golpe a la previsibilidad. Y cuando se pierde previsibilidad, las empresas pagan doble: por el transporte más caro y por el inventario extra que necesitan para no quedarse sin stock.
Lo que se ve en terreno: cuando la ruta se degrada, la cobertura de riesgo (y sus condiciones) puede definir la frontera de lo viable. Si el seguro sube demasiado o impone restricciones, la ruta deja de ser competitiva aunque técnicamente siga abierta. Ese es el encarecimiento moderno: el comercio no se prohíbe; se vuelve económicamente menos viable.

Canal de Panamá: el cuello no bélico que también castiga
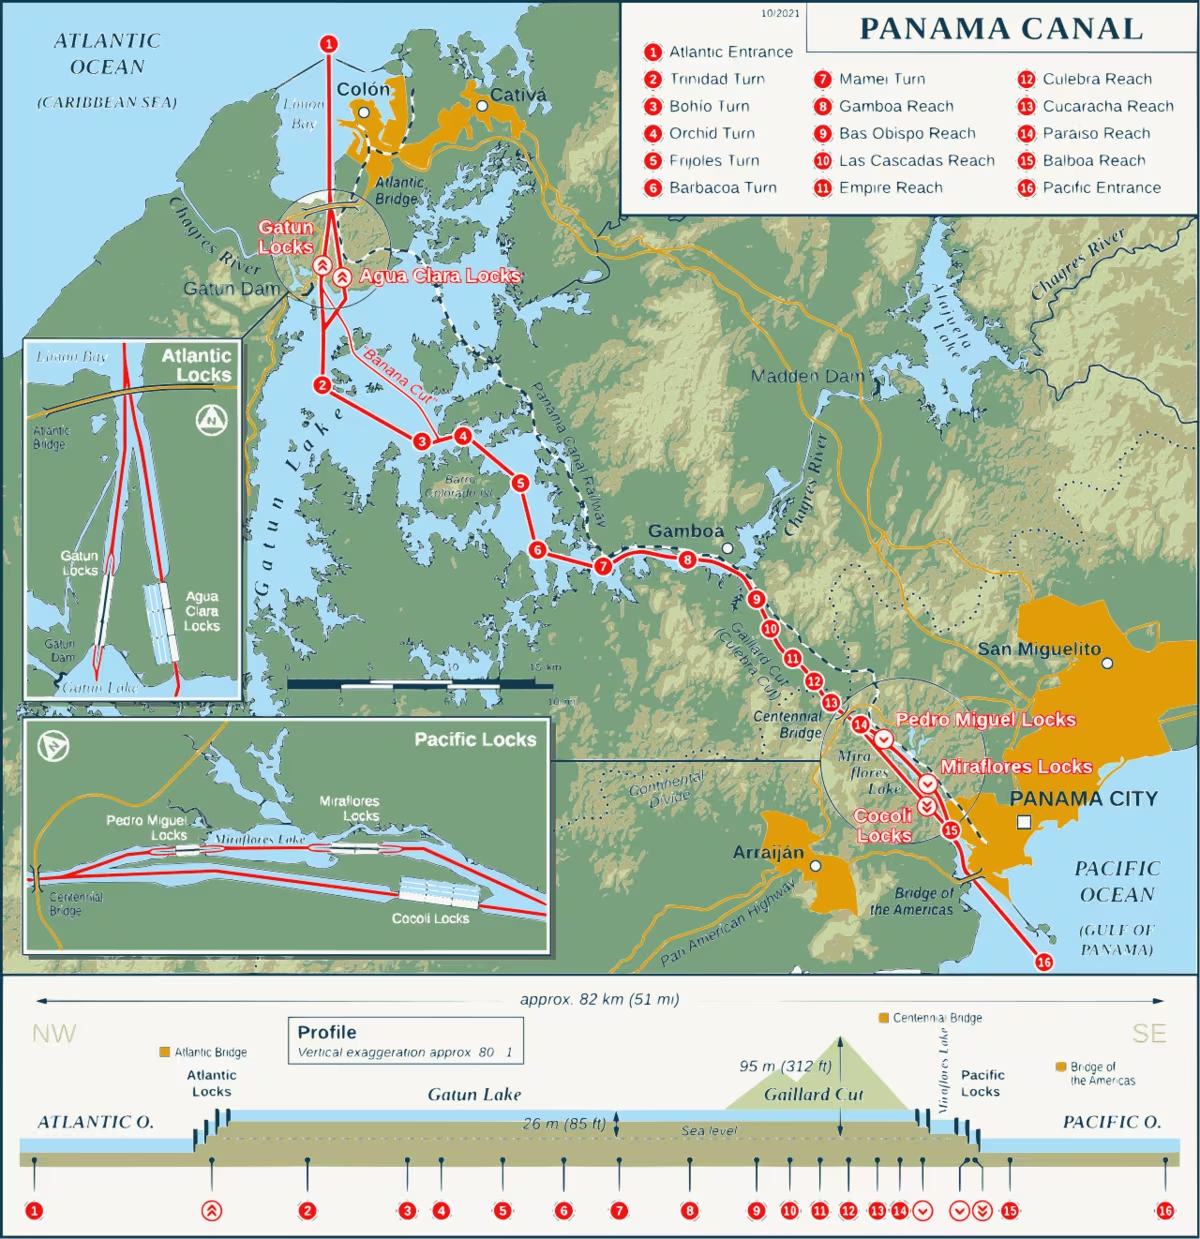
Panamá recuerda que no se necesita guerra para generar disrupción estratégica. Un canal es infraestructura crítica: cuando su capacidad se limita por congestión, mantenimiento o restricciones hídricas, el mercado entra en modo racionamiento. Cupos, colas y reprogramaciones se traducen en costo, incluso si el resto del sistema permanece estable.
El patrón suele repetirse: costos por demora, ajustes contractuales y —en ciertos casos— rutas alternativas que alargan plazos o encarecen transporte. El efecto no es solo logístico: es financiero. Cada día extra en tránsito es capital inmovilizado y, en entornos de crédito más caro o más selectivo, ese costo se amplifica.
Lo que se ve en la ruta: la Autoridad del Canal publica avisos operativos (“Advisories to Shipping”) que reflejan ajustes en cupos y restricciones. No hace falta que se “cierre” el canal para que el sistema lo sienta: basta con menos capacidad efectiva, porque eso altera calendarios, encarece el tránsito y reordena rutas.
Cómo el shock llega al bolsillo
La transmisión ocurre por canales previsibles: sube el riesgo → sube el seguro; suben desvíos y tiempos → suben fletes y costos operativos; el tiempo inmoviliza inventario → sube el costo financiero; energía y bienes importados incorporan esa fricción → sube el precio final.
Y hay una segunda capa, más política que contable: las expectativas. Cuando consumidores y empresas perciben que los precios “suben por afuera”, la reacción es defensiva: compras adelantadas, coberturas, contratos más largos, menor disposición a asumir riesgo. Ese comportamiento refuerza el ciclo, porque añade demanda anticipada y reduce flexibilidad en oferta.
Señales tempranas que importan más que los discursos
Para anticipar tensión, conviene mirar indicadores operativos: avisos de navieras sobre cambios de ruta; alzas sostenidas en primas de seguro (incluidas coberturas de guerra); congestión portuaria y tiempos de espera; variación de tarifas de flete en rutas clave; y reportes de incidentes repetidos en la misma zona. La repetición importa más que el evento aislado: cuando la fricción se hace habitual, el sistema la incorpora como tarifa.
Otra señal útil es el comportamiento de inventarios. Cuando sectores enteros vuelven a elevar stock “por si acaso”, suele ser porque perciben que los plazos ya no son confiables. Ese cambio es especialmente relevante en bienes sensibles a estacionalidad o con cadenas largas.
Qué pueden hacer Estados y empresas
No todo es controlable, pero sí es gestionable. Para empresas, la agenda realista combina diversificación de proveedores, contratos que compartan riesgo logístico y planificación financiera que asuma plazos más largos como escenario base. Para Estados, la prioridad es reducir vulnerabilidades internas: infraestructura portuaria eficiente, reservas estratégicas en sectores críticos, marcos regulatorios que faciliten sustitución de proveedores y capacidad de análisis de riesgo —una “inteligencia logística” que permita anticipar, no solo reaccionar—.
La clave es evitar el falso dilema entre eficiencia y resiliencia. La resiliencia cuesta, pero la fragilidad cuesta más cuando se activa. Quien invierte antes —en redundancia selectiva, flexibilidad contractual e información— compra margen de maniobra. Y en un mundo con fricción creciente, el margen es ventaja competitiva.
Cierre: la globalización no colapsa, cambia de tarifa
Ormuz, Bab el-Mandeb y Panamá no “controlan el mundo”. Condicionan su costo. En un sistema donde el margen logístico define competitividad, la resiliencia dejó de ser un lujo: es una ventaja estratégica. La economía global seguirá moviéndose, pero lo hará con más prima de riesgo incorporada.
La conclusión es incómoda pero clara: el impuesto geopolítico del comercio ya existe. No siempre se anuncia; se factura. Y quien se adapte antes —Estados y empresas— tendrá más margen para navegar el mundo que viene.
Fuentes
- OECD – The impact of container shipping costs on import and consumer prices (paper + PDF)
- https://www.oecd.org/content/dam/oecd/en/publications/reports/2025/08/the-impact-of-container-shipping-costs-on-import-and-consumer-prices_dfc467b3/957f0c0c-en.pdf
- IEA – Oil Market Report (ejemplo de referencia energética) + Oil 2025 (PDF de perspectiva)
- https://www.iea.org/reports/oil-market-report-january-2026
- https://iea.blob.core.windows.net/assets/c0087308-f434-4284-b5bb-bfaf745c81c3/Oil2025.pdf
- UKMTO – avisos e incidentes de seguridad marítima (Mar Rojo / Bab el-Mandeb)
- https://www.ukmto.org/
- Panama Canal Authority
- https://pancanal.com/