
Cuando el origen desaparece: Sudán, Dubái y la opacidad del mercado global del oro
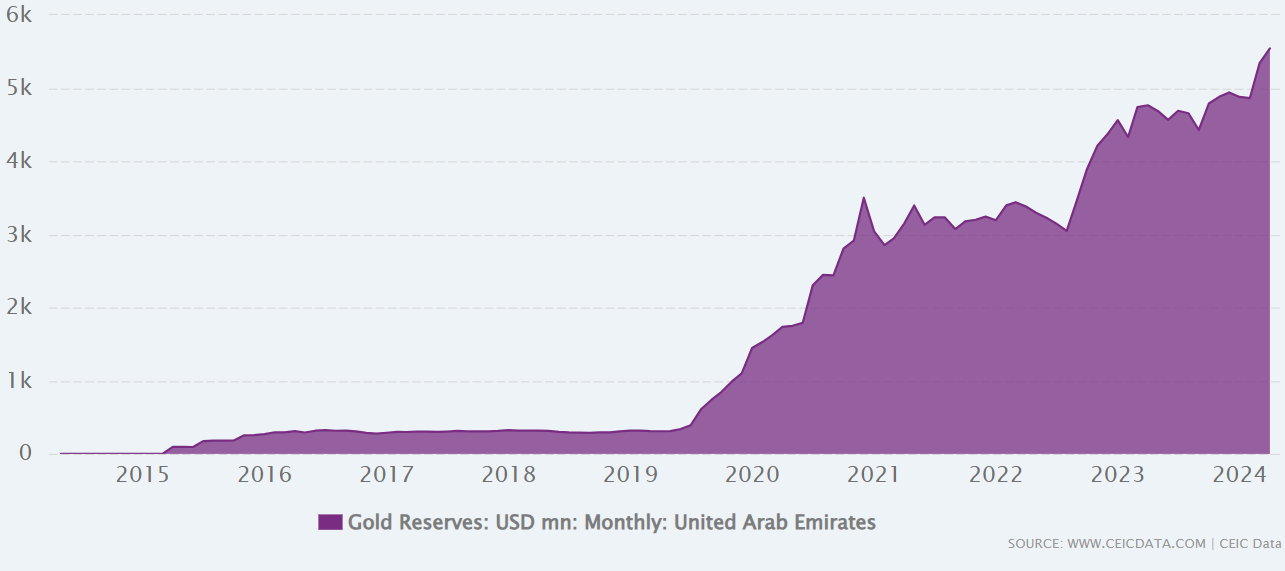
¿Cómo es posible que Emiratos Árabes Unidos se haya convertido en uno de los mayores exportadores de oro del mundo sin ser un país productor? La pregunta remite a una realidad más profunda que una mera paradoja comercial. En 2024, el país exportó cerca de 60 mil millones de dólares en oro, situándose entre los principales exportadores mundiales junto a actores como Suiza, Sudáfrica o China.
Sin embargo, Emiratos Árabes Unidos (EAU) no dispone de reservas auríferas probadas, de modo que la relevancia de su posición no reside en la extracción, sino en su capacidad para actuar como espacio estratégico de importación, refinado y reexportación. Lejos de constituir una anomalía, este fenómeno refleja una lógica estructural de la economía global contemporánea: el valor no siempre se genera allí donde se extrae el recurso, sino allí donde se procesa, se certifica y se reinserta en los circuitos comerciales.

Sudán constituye un ejemplo claro de esta lógica. Desde el estallido de la guerra civil en abril de 2023, el oro se ha consolidado como uno de los principales recursos que sostienen la economía del conflicto. Tanto a través de canales formales como a través de redes de contrabando, este metal ha pasado a financiar a los distintos actores armados, conectando la violencia local con mercados regionales e internacionales en los que EAU ocupa una posición central. Así pues, una parte significativa de la guerra que devasta el territorio sudanés, no queda al margen de la globalización, sino que se inserta plenamente en ella por medio de cadenas de suministro, intermediarios logísticos y circuitos comerciales capaces de absorber ese oro y transformarlo en riqueza.
Es precisamente ahí donde EAU, y especialmente Dubái como hub logístico y comercial adquieren relevancia. Una vez que el oro entra en hubs comerciales de este tipo, la cuestión deja de ser únicamente quién lo extrajo y en qué condiciones, para pasar a ser cómo ese metal puede circular, transformarse y reincorporarse al mercado bajo una apariencia de legalidad. En ello reside una de las claves del problema: la capacidad del mercado global del oro para absorber, procesar y redistribuir recursos procedentes de contextos de violencia sin que su origen resulte fácilmente rastreable.
Partiendo de aquí, este artículo analiza cómo la guerra en Sudán se inserta en las dinámicas del capitalismo global contemporáneo a través de cuatro ejes fundamentales: el papel del oro en la economía del conflicto sudanés, la ruta que sigue este recurso desde las zonas de extracción hasta los mercados internacionales, el papel de EAU como nodo estratégico de importación, refinado y reexportación, y los problemas de trazabilidad y opacidad a lo largo de la cadena comercial.
Sudán: oro, guerra y economías de conflicto
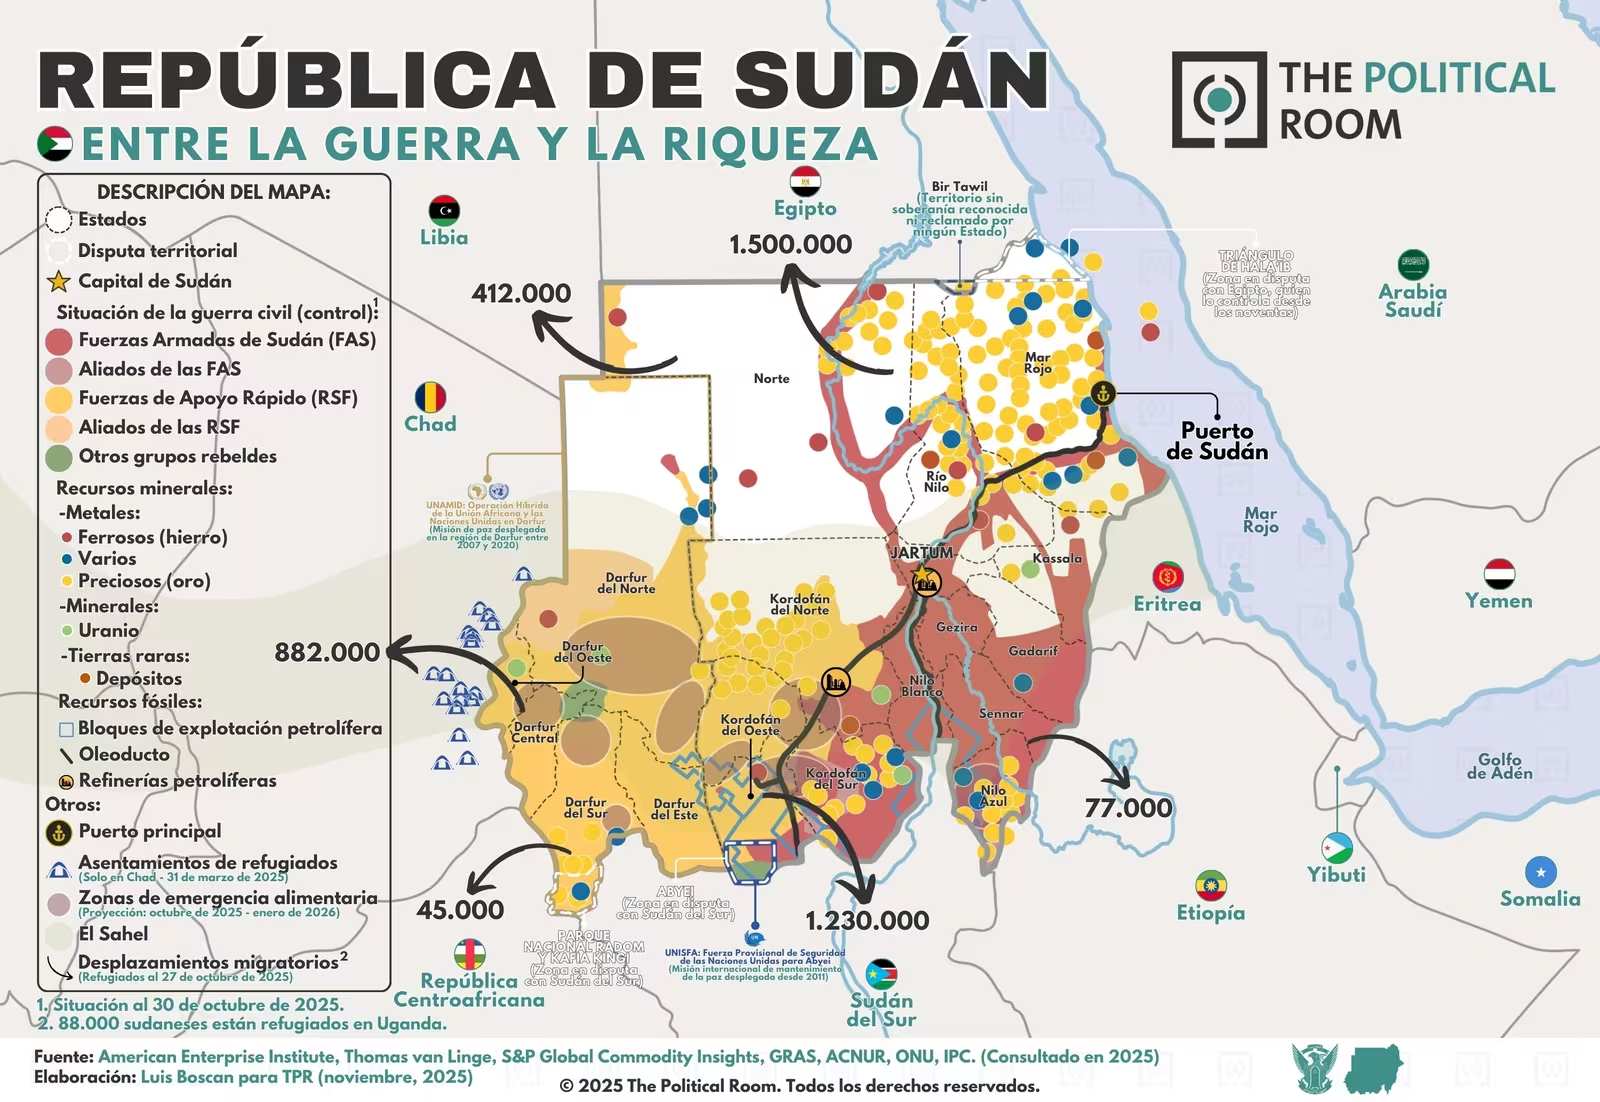
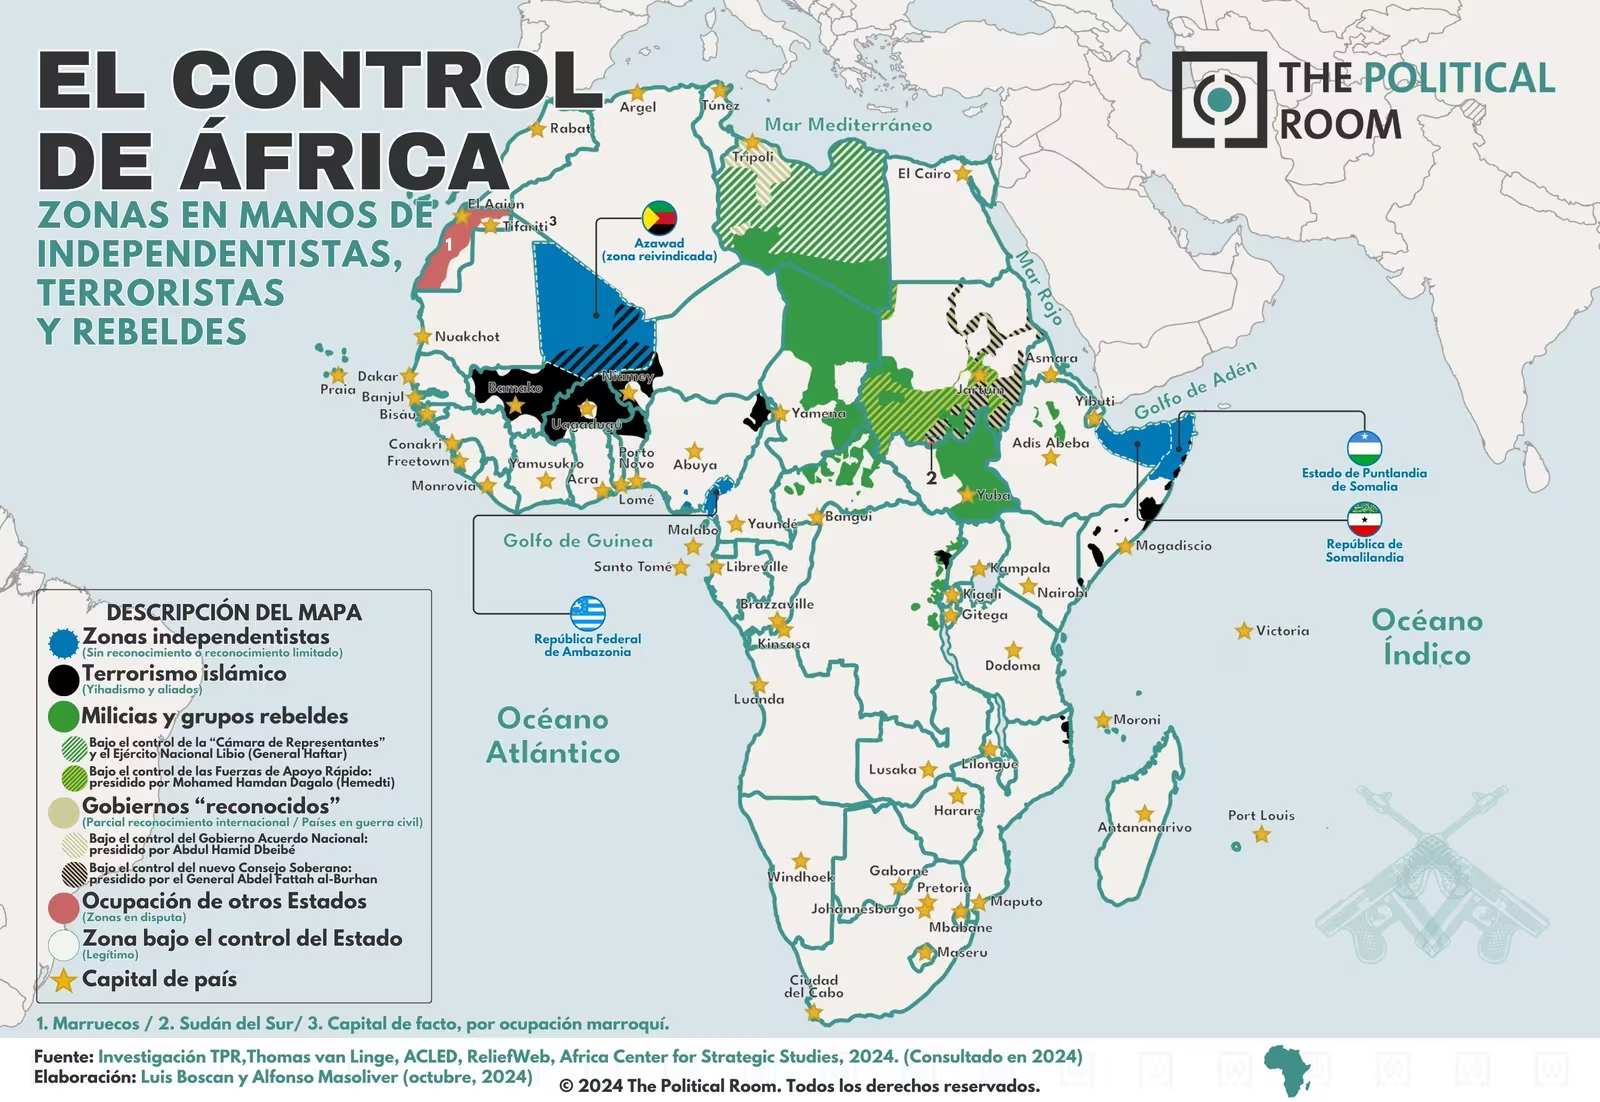
Desde el estallido de la guerra entre las Fuerzas Armadas de Sudán (FAS) y las Fuerzas de Apoyo Rápido (FAR), el conflicto sudanés no ha sido solo una confrontación por el control del Estado, sino también una disputa por territorios, corredores logísticos y activos económicos capaces de sostener materialmente el esfuerzo bélico.
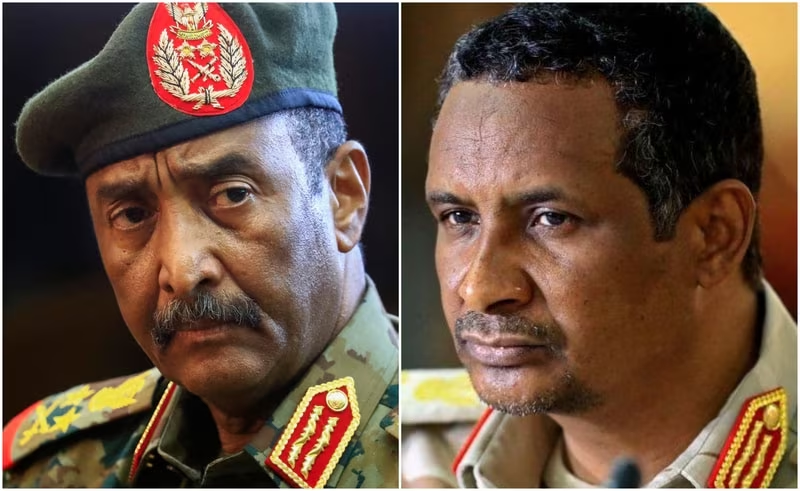
El enfrentamiento entre Abdel Fattah al-Burhan y Mohamed Hamdan Dagalo, conocido como Hemedti, se incubó tras el colapso de la transición post- Bashir y la ruptura del frágil reparto de poder entre ejército y paramilitares. Sin embargo, reducir el conflicto a una lucha político- institucional sería insuficiente, la pugna por el control de los recursos naturales y, en particular, de los activos auríferos, fue también uno de sus motores.
El peso del oro dentro de esta economía de guerra, por tanto, no es accidental. Tras la secesión de Sudán del Sur en 2011 y la pérdida de gran parte de sus ingresos petroleros, el Estado sudanés reorientó crecientemente su economía hacia la extracción aurífera como fuente de divisas y de estabilización fiscal.
Ese giro coincidió, además, con la consolidación de Emiratos Árabes Unidos como gran nodo de importación y reexportación de oro africano dentro de una estrategia más amplia de diversificación económica y proyección comercial, una tendencia que se aceleró a mediados de la década de 2010. La dependencia sudanesa respecto del mercado emiratí era ya visible antes de la guerra: en 2015 los EAU absorbieron alrededor del 90% del oro que Sudán exportó oficialmente; y, en 2022, importaron aproximadamente 2.300 millones de dólares en oro procedente de Sudán.
Así pues, la guerra no crea esta estructura desde cero, sino que intensifica y militariza circuitos preexistentes de extracción y comercialización. Esto sugiere que el actual vínculo entre Sudán y Emiratos no debe leerse como una desviación coyuntural provocada por la guerra, sino como la prolongación de una arquitectura comercial anterior que el conflicto ha vuelto todavía más opaca, violenta y rentable para determinados actores.
En este contexto, hablar de economía de conflicto implica algo más que afirmar que el oro “financia” la guerra, implica reconocer que el propio conflicto reordena los mecanismos de extracción, transporte y valorización del recurso. Redes de contrabando, intermediarios privados, empresas y actores estatales convergen en una misma cadena en la que la distinción entre legalidad e ilegalidad se vuelve cada vez más borrosa.
De este modo, el oro sudanés no sólo viaja por canales directos hacia Emiratos, sino también a través de rutas de contrabando que atraviesan países como Chad, Eritrea, Egipto, Sudán del Sur, Uganda, Ruanda o Burundi. Esto amplía la escala del problema, ya que el oro no circula simplemente desde una mina hacia un comprador, sino a través de una red regional transfronteriza en la que la violencia local queda conectada con mercados y centros logísticos internacionales.
La centralidad del oro también es una de las aristas que ayuda a explicar por qué el conflicto sudanés ha adquirido una dimensión crecientemente internacionalizada. EAU es uno de los actores regionales involucrados, desempeñando un papel relevante en el conflicto no solo por su posición como mercado de destino del oro sudanés, sino también por su apoyo no declarado a las FAR, por su interés estratégico en la región del mar Rojo y por su voluntad de reforzar su influencia en África oriental.
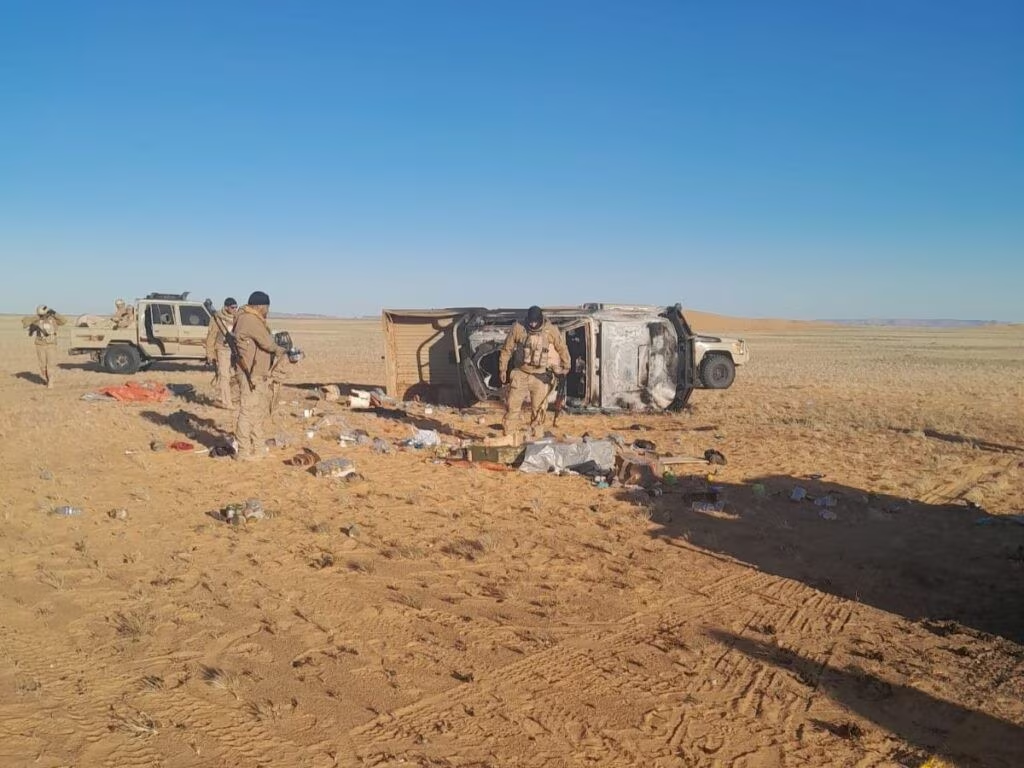
Al mismo tiempo, Egipto ha brindado un firme respaldo político, logístico y técnico a las FAS, mientras que Arabia Saudí ha mantenido vínculos con el ejército sudanés y ha tratado de preservar sus intereses de seguridad e inversión en el espacio del mar Rojo. A ello se suman las conexiones previas de Hemedti con redes rusas vinculadas al antiguo Grupo Wagner, así como la presencia reportada de mercenarios extranjeros, incluidos colombianos, lo que refuerza la idea de que la guerra sudanesa no puede entenderse como un conflicto puramente interno.
Desde esta perspectiva, la economía del oro y la geopolítica no aparecen como esferas separadas, sino como dimensiones entrelazadas de un mismo proceso. El recurso financia la guerra, pero también articula alianzas, dependencias y formas de intervención exterior que contribuyen a prolongarla.
La ruta del oro: de la mina al mercado global
La circulación del oro sudanés hacia los mercados internacionales no responde a un trayecto lineal ni transparente, sino a una cadena de intermediación en la que confluyen extracción artesanal, redes de transporte informal, operadores comerciales, refinerías y plataformas de reexportación.
Una parte importante de este proceso comienza en explotaciones de minería artesanal y de pequeña escala, que producen la mayor parte del oro sudanés y lo convierten en un recurso especialmente apto para circular en contextos de guerra: es de alto valor, fácilmente transportable, divisible y relativamente sencillo de comercializar fuera de los circuitos bancarios tradicionales.
Desde las zonas de extracción, el metal puede abandonar Sudán por vías muy diversas. Parte de ese flujo pasa por canales relativamente formalizados, mientras otro segmento circula a través de redes de contrabando que atraviesan Estados vecinos y reconfiguran el mapa regional del comercio aurífero.
Países como Chad, Eritrea, Egipto y Sudán del Sur operan como rutas de salida del oro sudanés, mientras que países como Uganda, Ruanda o Burundi funcionan como espacios de tránsito dentro de cadenas regionales más amplias de redistribución. Esto significa que, antes de llegar a Emiratos, el oro ya puede haber cambiado varias veces de manos, de jurisdicción e incluso de documentación. La ruta del oro, de esta forma, atraviesa una red transfronteriza de mediaciones donde la procedencia del metal se va diluyendo progresivamente.
En ese recorrido, Dubái ocupa una posición decisiva como punto de entrada, concentración y redistribución. Emiratos es un entrepôt del oro, es decir, un nodo donde confluyen reexportación, transbordo y almacenamiento, y desde el cual el metal se redistribuye hacia terceros mercados. El oro puede llegar en pequeñas partidas, y ser vendido después a comerciantes del Gold Souk (el mercado de oro de Dubái) o directamente a refinerías localizadas en el propio emirato.
Además, la infraestructura de miles de firmas comerciales, almacenes de consignación y zonas francas en el país, facilita operaciones de reempaquetado, almacenamiento y cambio documental que permiten que el metal siga avanzando por la cadena global de valor. Ese paso por Dubái resulta crucial porque modifica la posición del oro dentro del mercado internacional. El metal puede entrar como doré, polvo o material de origen artesanal y salir del emirato refinado, reempaquetado y con una nueva documentación.
Al mismo tiempo, prácticas como la reclasificación del metal, la opacidad en las declaraciones de entrada, o el scrap —es decir, su declaración comercial o documental como “oro de chatarra” o “oro reciclado”, aunque en realidad pueda proceder de minería reciente, incluida la artesanal o la de zonas de conflicto— debilitan todavía más la capacidad de reconstruir su origen. Así, la ruta del oro no sólo desplaza físicamente una mercancía, también la desvincula progresivamente del contexto de violencia del que procede.
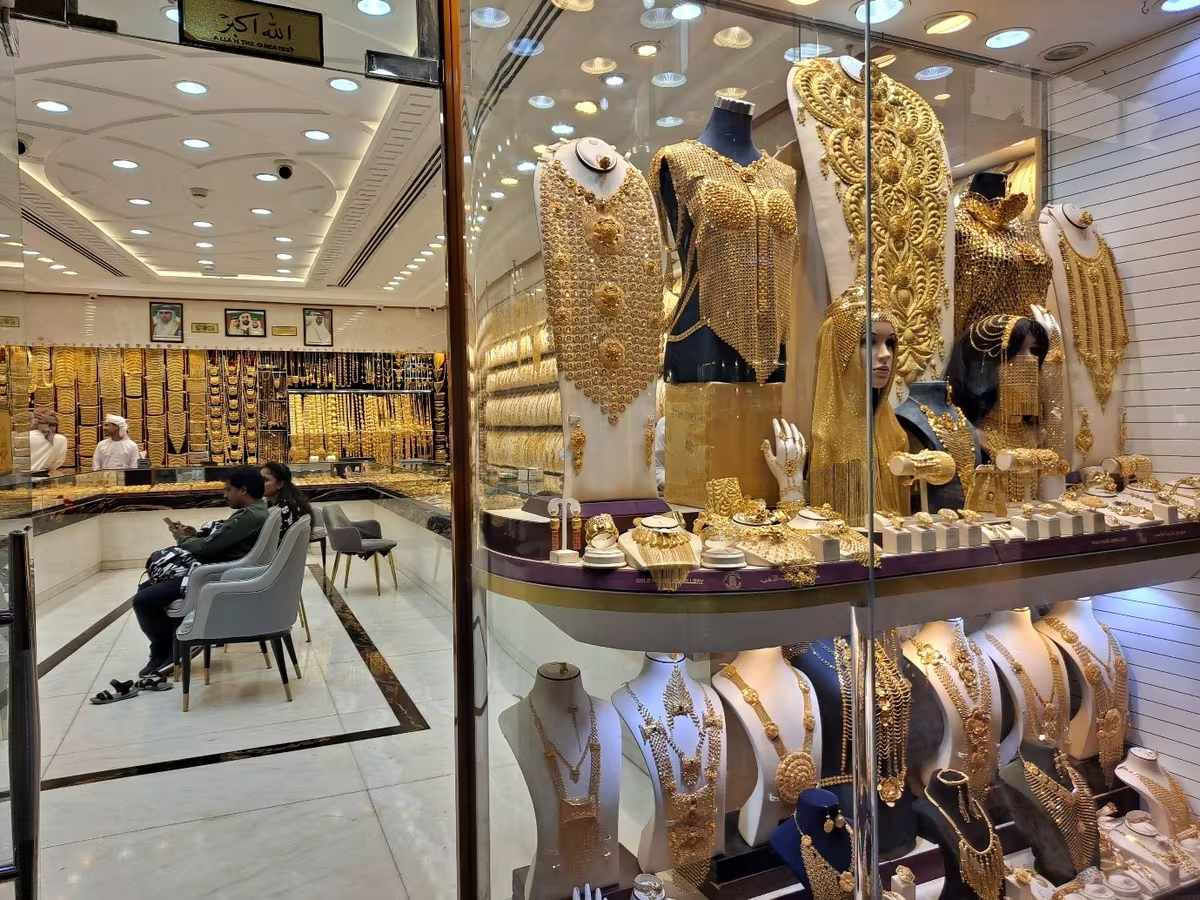

La inserción definitiva en el mercado global exige, además, una mediación adicional. Dubái carece de refinerías acreditadas por la London Bullion Market Association (LBMA), la principal asociación internacional del mercado del oro y la plata, cuyos estándares de “Good Delivery” funcionan como una referencia clave para la aceptación del metal en los circuitos globales del bullion. De modo que, parte del oro que pasa por Emiratos debe ser reenviado a otras jurisdicciones para su reacreditación final antes de entrar plenamente en el circuito internacional.
Así, la ruta no termina en Emiratos, continúa hacia otros centros donde el metal adquiere una legitimidad comercial más sólida. En este sentido, Suiza aparece como el principal destino del oro reexportado desde Emiratos, aunque India, China y Turquía ocupan también posiciones relevantes dentro de esta cadena.
Seguir la ruta del oro desde la mina hasta el mercado global permite entender que el verdadero poder de esta cadena no reside únicamente en su capacidad para mover mercancías, sino en su capacidad para transformar su estatus. Cada eslabón añade distancia entre la extracción y el consumo, entre la violencia y la acumulación, entre el origen y el valor final. Por eso, el recorrido del metal no debe leerse simplemente como una secuencia logística, sino como un proceso de intermediación que reordena espacialmente el valor y hace posible que un recurso extraído en un territorio en guerra termine integrado en circuitos comerciales formalmente legales.
Dubái como nodo del capitalismo global
Comprender el papel de Dubái en el comercio mundial del oro exige ir más allá de la idea de que se trata simplemente de un mercado de destino o de un punto de tránsito. Dubái funciona, más bien, como un nodo de articulación entre espacios de extracción, circuitos logísticos, infraestructuras financieras y mercados internacionales de legitimación comercial. De este modo, el oro no llega allí para “terminar” su recorrido, sino para cambiar de estatus: entra como mercancía de procedencia incierta y sale como activo capaz de circular internacionalmente.
Esa posición no surgió de la nada, sino que se ha ido fraguando a lo largo del tiempo. Dubái ya había comenzado a consolidarse en las décadas de 1950 y 1960 como uno de los principales centros de gravedad del comercio aurífero en Asia y Oriente Próximo. La ciudad supo capitalizar las oportunidades de arbitraje abiertas por la partición de la India, el desplazamiento de capital mercantil hacia el Golfo y las transformaciones del orden monetario internacional de posguerra. En ese proceso, Dubái dejó de ser únicamente un puerto regional para convertirse en una ciudad comercial especializada en conectar redes mercantiles, rutas marítimas, servicios financieros e infraestructuras urbanas orientadas al intercambio.
En su configuración contemporánea, esa lógica histórica se ha reforzado mediante una arquitectura institucional especialmente favorable a la reexportación. La ventaja comparativa de EAU —y de Dubái en particular— no reside tanto en la producción como en la combinación de ubicación estratégica, infraestructura logística, zonas francas, baja tributación y regulación flexible.
Desde la lógica del comercio internacional, Dubái encarna de forma paradigmática la función de los grandes centros logístico-comerciales situados en la intersección de rutas globales: espacios donde el conocimiento del mercado, la infraestructura de intermediación y la flexibilidad regulatoria se convierten en fuentes de valor por derecho propio.
El papel de Dubái no se limita a facilitar intercambios, consiste también en aprovechar las diferencias regulatorias entre jurisdicciones. El modelo emiratí opera sobre una forma de arbitraje regulatorio en la que la fiscalidad reducida y la facilidad para estructurar operaciones comerciales permiten atraer flujos que en otras jurisdicciones encontrarían mayores obstáculos.
En la práctica, esa posición ofrece dos ventajas simultáneas: abarata el tránsito del oro y proporciona anonimato relativo, siendo esta última la razón principal por la que el metal procedente de África no se dirige de forma directa a centros como Suiza o India, sino que pasa antes por Dubái, donde puede ser almacenado, reenvasado, reclasificado o mezclado antes de continuar su recorrido.
El problema de la trazabilidad: cuando el origen desaparece
Una vez que ese oro entra en hubs comerciales como Dubái, este puede entrar como doré, polvo o chatarra, y salir refinado en lingotes, joyería o productos semielaborados. En ese tránsito puede fundirse, mezclarse con otros lotes, reempaquetarse y circular con nueva documentación, lo que rompe la continuidad de la trazabilidad y dificulta atribuir con certeza su origen inicial.
Además, en el caso de EAU, la mayor parte del metal entra en Dubái en pequeñas partidas y pasa por intermediarios del Gold Souk y refinerías, operadores que, en teoría, deberían registrar la naturaleza y el origen de sus compras. No obstante, en la práctica imperan controles de diligencia debida desiguales, cambios documentales y prácticas como el “don’t ask, don’t tell”, todo lo cual revela uno de los grandes vacíos de la gobernanza global de las materias primas.
Ese carácter progresivamente opaco no es un defecto del mercado, sino una de sus condiciones de funcionamiento. El oro procedente de contextos de conflicto no necesita “desaparecer” físicamente para integrarse en la economía global; le basta con atravesar suficientes instancias de intermediación como para que el vínculo entre violencia y mercancía se vuelva cada vez más difícil de demostrar. Así pues, el problema no reside solo en la existencia de oro de alto riesgo, sino en la existencia de un sistema capaz de absorberlo, transformarlo y redistribuirlo sin exigir transparencia.
El precedente más conocido de una respuesta internacional a dinámicas parecidas se produjo con los llamados “diamantes de sangre”, asociados a los conflictos de Sierra Leona y Liberia, que impulsaron la creación del Kimberley Process, en vigor desde 2003, para impedir que los diamantes en bruto vinculados a conflictos armados entrasen en las cadenas legales de comercio.
En el caso del oro, en cambio, no existe hoy un mecanismo equivalente, predominando marcos más fragmentados, como la Guía de Diligencia Debida de la OCDE —de carácter voluntario y jurídicamente no vinculante— y estándares sectoriales como los de la LBMA.
Pero entonces, ¿sería viable un “Kimberley del oro”? En términos regulatorios, sí; pero sería mucho más complejo que en el caso de los diamantes, precisamente porque el oro es una materia altamente fungible: puede refundirse, mezclarse y reaparecer bajo otra forma y otra documentación. Un eventual “Kimberley del oro” solo sería mínimamente eficaz si incluyera controles mucho más estrictos sobre refinerías, cadenas de custodia, divulgación del país de origen y auditorías independientes.
De este modo, el problema de la trazabilidad del oro no revela únicamente una deficiencia técnica de supervisión, sino uno de los límites estructurales de la gobernanza global de materias primas. Allí donde el origen desaparece, también lo hace la posibilidad de exigir responsabilidad política, jurídica y moral sobre la violencia que hizo posible la extracción del recurso.
BIBLIOGRAFÍA
- Blanco, Patricia. 2023. “La maldición del oro de Sudán”. El País. La maldición del oro de Sudán | Planeta Futuro | EL PAÍS
- De Argüelles, Álvaro. 2023. “Rusia expolia el oro de Sudán para pagar su guerra en Ucrania”. El Orden Mundial. Rusia expolia el oro de Sudán para pagar su guerra en Ucrania - El Orden Mundial - EOM
- Grynberg, Roman, and Fwasa K. Singogo. 2019. “Dubai: Conflict Gold, Money Laundering and Illicit Global Trade.” Journal of Anti-Corruption Law 3, no. 2 (2019), 117–143. Dubai: Conflict Gold, Money Laundering and Illicit Global Trade | Springer Nature Link
- Mathew, Nisha. 2020. “At the Crossroads of Empire and Nation-State: Partition, gold smuggling, and port cities in the western Indian Ocean”. Modern Asian Studies, 54(3), 898–929. At the Crossroads of Empire and Nation-State: Partition, gold smuggling, and port cities in the western Indian Ocean | Modern Asian Studies | Cambridge Core
- OEC. “Gold in United Arab Emirates”. OEC. Gold in United Arab Emirates Trade | The Observatory of Economic Complexity
- Siburian, Nathanael y Indrawati, Indrawati. 2024. “Analysis of the United Arab Emirates Involvement in the Sudanese Civil War in 2023”. Jurnal Studi Ilmu Sosial dan Politik (JASISPOL) 4, no 2, 2024, 85-96 .Analisis Keterlibatan Uni Emirat Arab dalam Perang Saudara Sudan Tahun 2023 | Semantic Scholar
- Soliman, Ahmed y Baldo, Suliman. 2025. “Gold and the war in Sudan. How regional solutions can support an end to conflict”. Chatham House. Africa Programme. March 2025. London. 2025-03-25-gold-and-the-war-in-sudan-soliman-baldo
- Voices. 2025. “El oro de los Emiratos Árabes Unidos”. Voices. Gold aus den Vereinigten Arabischen Emiraten